クレジットカードの支払いができない場合の8つの対処法|未払いのリスクも解説
更新日:2026年8月31日
公開日:2022年9月21日
クレジットカードの支払いが思ったよりも多く、支払日が近づいてから「お金が足りず、払えない」と慌てている方もいらっしゃるでしょう。
クレジットカードはショッピング時の決済手段として便利ですが、カードを利用したタイミングと実際の支払日にずれが生じるため、計画的に利用することが重要です。
クレジットカードの支払いができない場合は、まずクレジットカード会社に連絡したり、お支払い額を調整したりしてから、お金を用意するための対処法を検討しましょう。
この記事では、クレジットカードの支払いができない場合に生じるリスクや対処法、支払いに困ったときでもやってはいけないことなどについてご紹介します。
お支払いができないときの対処法を知っておけば、いざという時に役立つので、「支払日までにお金を用意できないかも」という経験がある方はぜひ参考にしてください。
クレジットカードの支払いができないとどうなる?
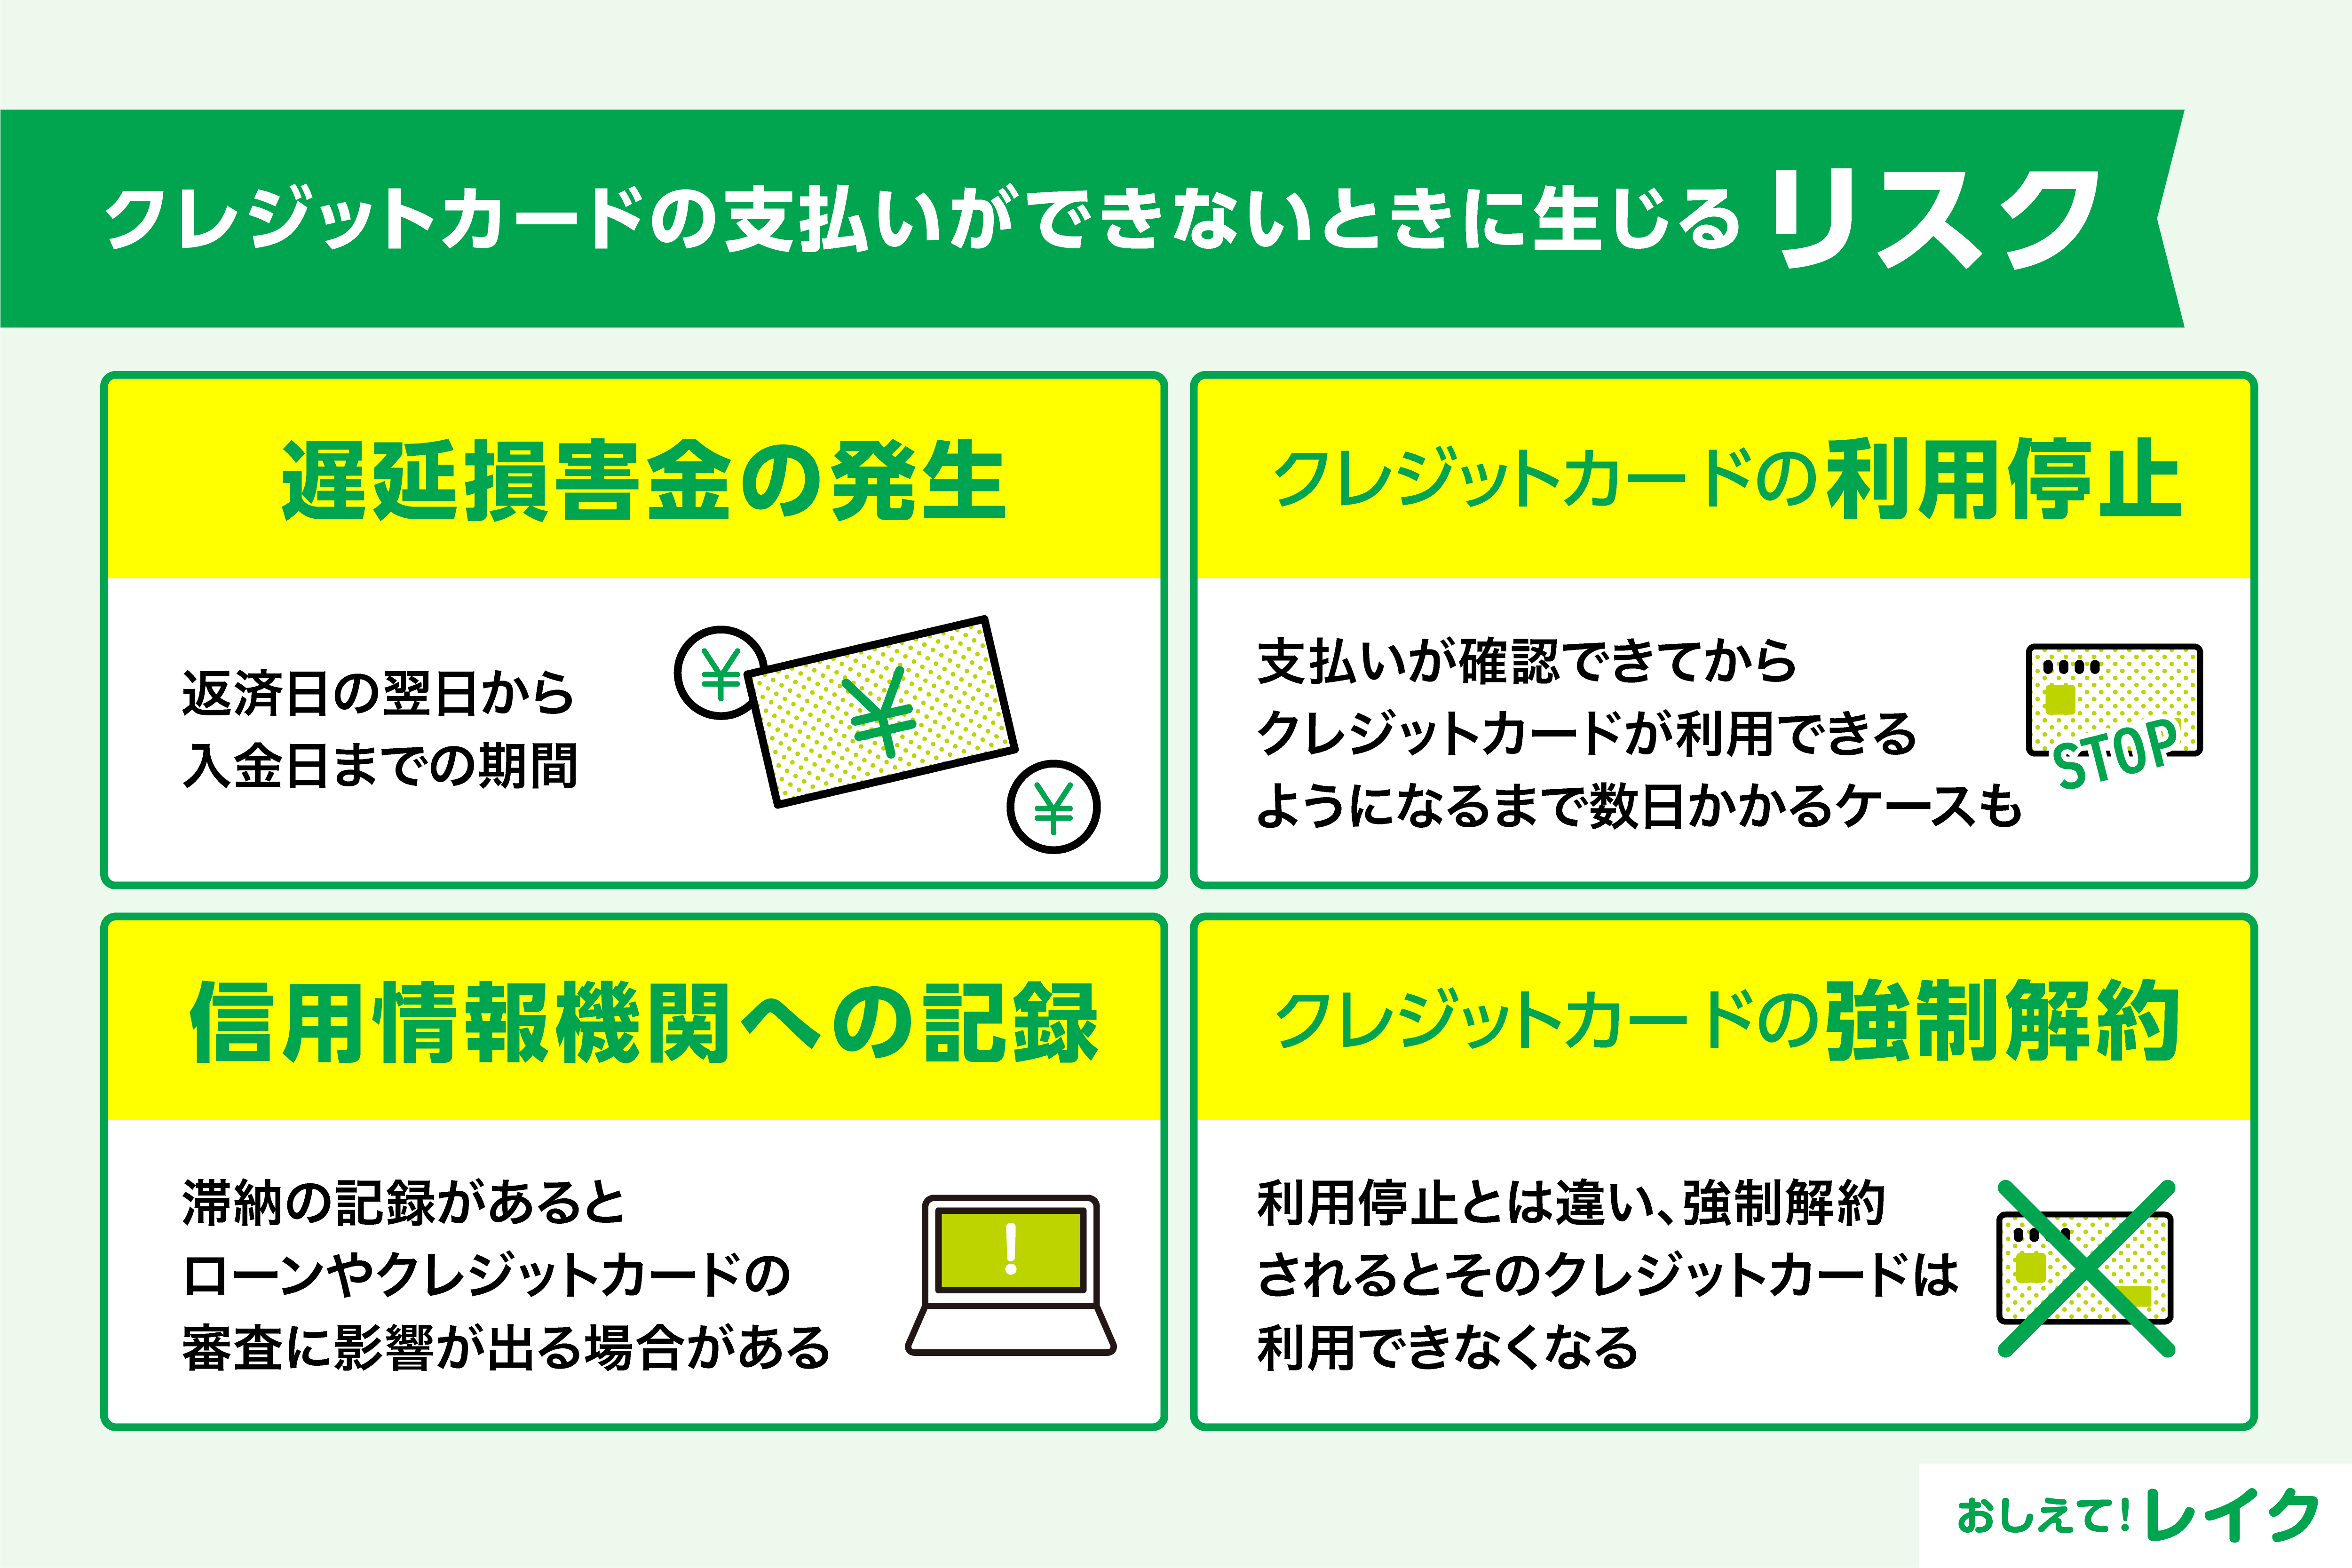
クレジットカードの支払いができない場合、滞納が長引くほどリスクが大きくなります。放置していると、最終的には財産が差し押さえられるなどの重大な問題に発展する可能性があるため、なるべく早い段階で対処が必要です。
最初に、クレジットカードの支払いができない場合のリスクを時系列で解説します。
- 遅延損害金の発生
- クレジットカードの督促状の送付
- クレジットカードの利用停止
- 信用情報機関への記録
- クレジットカードの強制解約
- クレジットカードの一括請求
- 財産の差し押さえ
①遅延損害金の発生
クレジットカードの支払いに遅れると、遅延損害金を支払わなければなりません。一般的にクレジットカードの規約には、お支払いに遅れた場合に遅延損害金が発生する旨が明記されています。
遅延損害金が発生するのは、クレジットカードの支払いができなかった日の翌日から入金日までの期間です。日割りで計算され、お支払いが遅れるほど遅延損害金の額も大きくなるため、1日でも早くお支払いしましょう。
②クレジットカードの督促状の送付
クレジットカードの支払いが遅れると、クレジットカード会社から電話やメールなどで連絡が入り、それでもお支払いが確認できない場合、督促状が届く可能性があります。
督促状とは、支払いを催促するための書面です。支払金額や支払期日、支払わない場合の対応などが記載されています。
督促状が送付されると、家族にもクレジットカードの滞納を知られてしまう可能性があります。
③クレジットカードの利用停止
クレジットカードの支払いが期日までにできないと、入金が確認されるまで一時的に利用できなくなることがあります。日常的にクレジットカードを使っている方は不便に感じるでしょう。
また、お支払い確認後に利用再開まで数日かかるケースもあるため、注意が必要です。
④信用情報機関への記録
滞納が一定期間続くと、その事実が信用情報機関に記録される点にも注意が必要です。信用情報機関に記録された情報はカードローンやクレジットカードの審査の際に照会されるため、お支払い遅延の記録があると審査で不利に働く場合があります。
ほかのクレジットカードやローンの審査を通過するのが難しくなるので注意しましょう。
下記記事では、信用情報として登録される内容や、信用情報の開示申請手順について詳しく解説していますので、ぜひ参考にしてください。
⑤クレジットカードの強制解約
クレジットカードの支払いができない状態が続くと、クレジットカード会社の判断によって強制解約される可能性があります。利用停止とは違い、強制解約されるとそのクレジットカードは利用できません。
また、強制解約になっても支払義務はなくならないうえ、強制解約の履歴は信用情報機関に記録されるため、ほかのクレジットカードやローンの審査にも影響を与えます。
⑥クレジットカードの一括請求
クレジットカードの滞納が続くと、「期限の利益」を失い、残額を一括で請求される可能性があります。
期限の利益とは、一定の期日までは債務を履行しなくてよい権利のことです。たとえば、クレジットカードで12回払いを選択した場合、12回に分けて契約どおりに遅延なく支払っていれば、一括で支払うよう求められることはありません。
しかし、滞納が続き、期限の利益を失うと、リボ払いや分割払いの残高も含めて残額を一括で支払わなければなりません。
⑦財産の差し押さえ
一括で支払えない場合、裁判所から支払督促や訴状が届き、それに応じなければ、最終的に財産の差し押さえに発展する可能性があります。
財産の差し押さえとは、債権者がその債権を回収するために、裁判所に申立てをおこない、債務者の財産を処分できないようにする法的な手続きです。
預貯金や給与などが差し押さえられ、生活費の確保が難しくなる、あるいはお勤め先に知られるなど、さまざまな影響が生じます。
クレジットカードの支払いが期日に間に合わない場合にするべきこと
支払日までにクレジットカードのお支払いが間に合わないときの対処法をご紹介します。
- クレジットカード会社に連絡を入れる
- お支払い方法を変更する
- 早めに相談する
以下で詳しく見ていきましょう。
クレジットカード会社に連絡を入れる
支払日までにお金を用意するのが難しい場合は、支払日に間に合わないと判明した時点で速やかにクレジットカード会社に連絡しましょう。問合せ先はクレジットカードの裏面や公式サイトなどで確認できます。
連絡を入れたからといってご返済の義務がなくなるわけではありません。ただし、遅延損害金は発生しますが支払日を調整してくれる可能性があります。
まずはクレジットカード会社に連絡をして支払う意思があることを伝え、いつお支払いができるかなどを相談しましょう。
速やかに対応するためにも、日頃からこまめにクレジットカードのご利用金額などを確認し、把握しておくことが大切です。
お支払い方法を変更する
クレジットカードの支払い方法の変更が可能か確認しましょう。カード会社によっては、請求額が確定した後でも一括払いをリボ払い(リボルビング払い)や分割払いに変更できる場合があります。
| リボ払い | 利用金額・件数にかかわらず毎月一定額を支払う方法 |
|---|---|
| 分割払い | 買い物ごとに支払回数を指定して分割で支払う方法 |
ただし、お支払い方法の変更には期限があるため、余裕を持って手続きをしなければなりません。支払日までにお金を準備できないと判明した時点でお支払い方法の変更期限がすぎている可能性があるので、事前にいつまでに手続きすればお支払い方法を変更できるのかを確認しておきましょう。
なお、一般的には3回以上の分割払いやリボ払いは手数料が上乗せされ、一括払いよりも支払総額が高くなります。一括払いと比べてお支払いの負担が大きくなるため、多用せず、慎重に検討することが大切です。
お支払い方法をリボ払いや分割払いに変更する場合は、決められた期限よりも前に支払うことができるかどうかも確認しておきましょう。
早めにお支払いをすれば、手数料の負担を軽減できます。リボ払いや分割払いに変更した場合も、ボーナス時など余裕があるときは積極的に繰上げ返済を検討しましょう。
早めに相談する
お支払い方法の変更などで対処できない場合は、早めに相談しましょう。主な相談窓口は以下のとおりです。
| 公的機関 | 概要 |
|---|---|
| 一般社団法人 クレジットカード協会 | 適切な相談先の案内や解決のためのアドバイスなどをおこなう |
| 公益財団法人 日本クレジットカウンセリング協会 | 多重債務に陥った方に公正・中立なカウンセリングをおこなう |
| 日本司法支援センター(法テラス) | 法制度や相談窓口の総合案内 |
クレジットカードのお支払いができずに放置するとさまざまな問題が生じるため、一人で悩まず、早めに相談することが大切です。
クレジットカードの支払いができない場合の8つの対処法
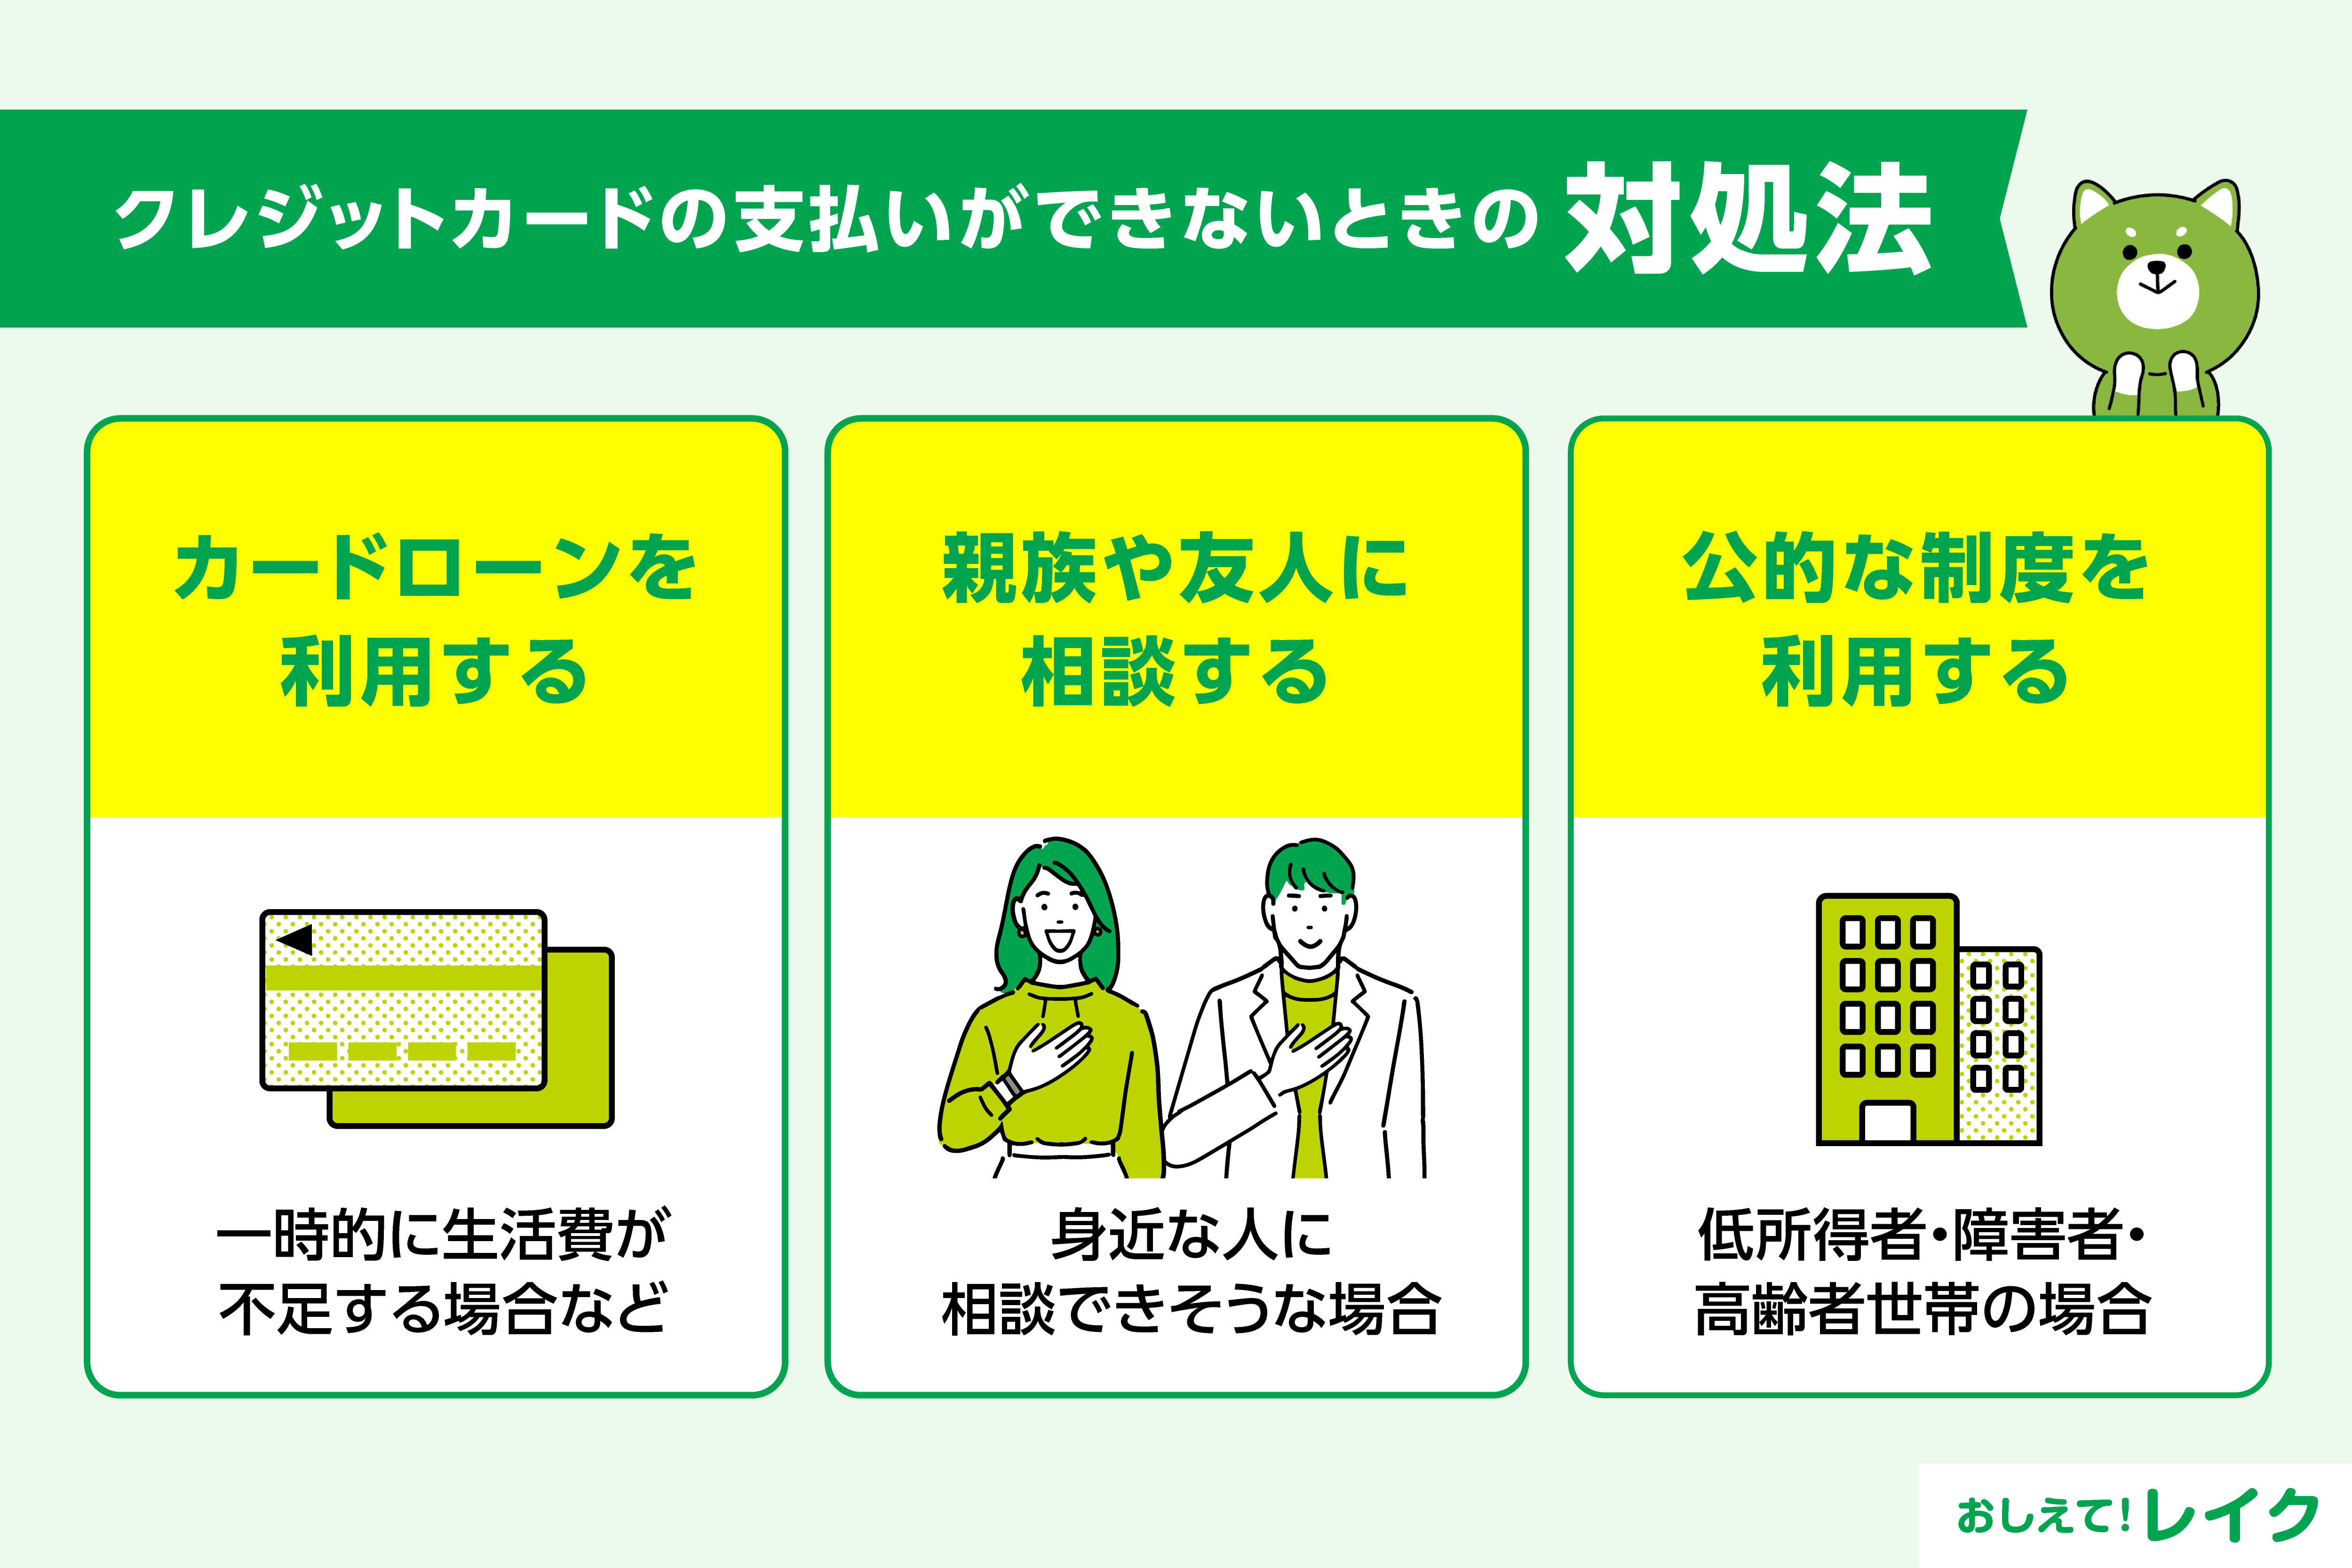
クレジットカードの支払いに間に合わない場合は、クレジットカード会社に連絡し、お支払い方法の変更ができないか確認したうえで以下の対処法を検討しましょう。
- カードローンを利用する
- リサイクルショップやフリマアプリなどで不要品を売る
- 質屋を利用してお金を借りる
- 単発・日雇いのアルバイトで稼ぐ
- 親族や友人に相談する
- 生命保険の契約者貸付を利用する
- 銀行の自動貸付制度で借りる
- 公的制度を利用する
カードローンを利用する
カードローンは、ご契約時に決められたご利用限度額の範囲内で繰り返しお借入れができるサービスです。必要なタイミングで、お振込みやATMなどを利用してお金を借りられます。
そのため、クレジットカードの支払い額が足りない場合にもご利用可能です。
ただし、カードローンではお借入れ額に利息をあわせた金額をご返済することになります。あくまでも一時的な対処法として、ご返済できる見通しがついている状況でご利用ください。
カードローン会社のなかには、はじめてご契約の方向けに無利息期間を設けている場合があり、この無利息期間を活用することで利息の負担を軽減できます。
レイクは、お申込みからお借入れまでWebで完結できるカードローンです。郵送物なしでご契約が可能、かつカードレスにも対応しているため、カードの到着を待つことなくお借入れが可能です。
24時間365日、いつでもWebからお申込みいただけます。
Webからのお申込みで21時(日曜日は18時)までに審査・必要書類の確認を含むご契約手続きが完了した場合、最短8分で融資が可能です。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
下記記事では、カードローンの特徴や種類、審査について詳しく解説しています。カードローンをはじめて利用する方は、ぜひ参考にしてください。
リサイクルショップやフリマアプリなどで不要品を売る
リサイクルショップやフリマアプリを利用し、不要品を売って足りない分のお金を補填する方法もあります。
以下のような品物をリサイクルショップで買い取ってもらえば、ほとんどの場合はその場で現金を受け取れます。
- ブランド品
- ゲーム用品
- スマートフォン
- 家電製品
- 本
- 古着
- キャンプ用品 など
ただし、不要品を買い取ってもらう際には、安く手放さないためにもなるべく複数社に査定を依頼しましょう。
オークションサイトやフリマアプリを使えば、ご自宅にいながら気軽に不要品を売却できます。ただし、出品してから売れるまで、実際にお金が振込まれるまでに数日かかることもあるため、クレジットカードの支払日が迫っている場合は注意が必要です。
また、必ず売れるとは限らないことも理解しておきましょう。
質屋を利用してお金を借りる
お金が必要でも手放せる品物がない場合、高価な貴金属・ブランド品・使わないスマートフォン・家電製品などを質屋に預ける方法もあります。
質屋に品物を預ければ、査定額に応じたお金をその場でお借入れでき、返済期日までにご返済すれば品物も手元に戻ってきます。
本人確認書類などの提出が必要になりますが、査定金額に納得すれば審査なしでお借入れでき、学生や収入のない専業主婦(主夫)の方も、預ける品物さえあればお金を借りられます。
ただし、ご返済の際には、質料(利息+保管料)がかかる点に注意が必要です。質屋の場合は質屋営業法に基づいて営業をしているため、カードローンなどと利息が異なります。
カードローンなどに適用される利息制限法では、上限金利が年率15.0%~20.0%と定められていますが、質屋営業法第36条1項では、質屋の上限金利は年率109.5%です。質料(利息+保管料)が高くなる可能性があるため、それを踏まえたうえで利用を検討しましょう。
また、期日までにご返済できなければ、質屋に預けた品物は戻ってこない点にも注意しましょう。
質屋を選ぶ際に気を付けなければならないのが、「偽装質屋」です。偽装質屋とは、担保価値のない物品を質に取り、違法な高金利で貸付をする質屋のことです。
偽装質屋では、貸金業での上限をはるかに超える高金利で貸付ているため、一度借りてしまうと、ご返済が困難になる可能性があります。「品物はなんでもいい」と謳っていたり、品物の価値以上の貸付をおこなったりする質屋からは、絶対にお金を借りないようにしましょう。
単発・日雇いのアルバイトで稼ぐ
クレジットカードの支払日までにまだ余裕がある場合は、単発や日雇いのアルバイトで収入を得ることを検討しましょう。
近年、スキマ時間で働けるバイトアプリなども増えており、数時間だけ働きたい場合でも仕事が見つけやすくなっています。面接なしで働くことも可能なので、積極的に活用してみましょう。
アルバイト先や登録先によっては、給与をすぐに現金で受け取れない可能性もあります。事前に給与のお支払い方法や支払日を確認しておきましょう。
また、会社員の方が副業をする場合は、事前に会社の規則などの確認が必要です。会社によっては規則で副業が禁止されている場合があるので注意しましょう。
また、副業の収入金額によっては確定申告が必要になることも覚えておいてください。
親族や友人に相談する
一時的にお金が足りず、クレジットカードの支払いができない場合は、親族や友人に貸してもらえないか相談してみましょう。足りなくなった事情やご返済日をきちんと伝えれば、一時的に立て替えてくれる可能性があります。
ただし、親族や友人から借りる際も借用書を作成し、計画的にご返済することが重要です。約束どおりご返済できなければ、相手との関係が悪化する可能性があります。
下記記事では、親族や友人にお金を借りる際にどのように伝えれば理解を得やすいのか、借りる前に誰に相談すればよいのかを解説していますので、参考にしてください。
生命保険の契約者貸付を利用する
契約者貸付を利用すると、加入中の生命保険会社からお金を借りられる可能性があります。契約者貸付とは、貯蓄型生命保険の解約返戻金を担保に一定の範囲内で、保険会社からお金を借りる制度です。
解約返戻金のある貯蓄型の生命保険は利用できる可能性は高いでしょう。しかし、なかには解約返戻金があっても契約者貸付をおこなっていない保険商品や、お借入れ条件が異なっている場合もあるため、詳しくは契約書を確認するか保険会社に問合せましょう。
契約者貸付のご利用可能額は、保険商品やこれまでの払込保険料により異なりますが、解約返戻金の7~9割以内とされるのが一般的です。
また、貸付利率が年率2.0%~5.0%ほどと低めに設定されています。
ただし、お手続き方法によっては融資まで数日の時間がかかる場合もあるため、クレジットカードの支払日まで時間がない場合は注意しましょう。お急ぎならインターネットや電話で手続きを進めるのがおすすめです。
また、ご返済が遅れると、解約返戻金や満期保険金の受取額が減る、保険契約が失効するなどのリスクがある点にも注意してください。
銀行の自動貸付制度で借りる
定期預金がある場合は、中途解約をすればお金を得ることができます。しかし、目的のために長期間の定期預金をしている場合は、中途解約をしたくない場合もあるでしょう。
中途解約を避けたい場合、自動貸付を利用してお金を借りる方法もあります。自動貸付とは、普通預金の残高が不足した際に不足分を定期預金などから自動でお借入れできる仕組みです。
自動借入れや貯金担保自動貸付など、銀行によって名称は異なります。
利用限度額は通常、担保となる定期預金の9割以内、あるいは一定金額内と設定されています。また、貸付金利(年利)は銀行によって異なるものの、一般的に定期預金の約定金利に年率0.25%~0.5%程度を加えた金利が適用されます。
ただし、中途解約をしてお金を引き出すのとは異なり、ご返済が必要な点に注意しましょう。
公的制度を利用する
生活が困窮していることでクレジットカードの支払いが困難になっている場合は、利用できる公的融資制度がないかも確認しましょう。
たとえば、生活福祉資金貸付制度では、生活を立て直すのに必要な生活費や滞納している公共料金の立て替え費用などを低金利でお借入れできます。
対象となるのは、低所得者世帯・障害者世帯・高齢者世帯です。利用できる可能性がある方は、お住まいの地域の市区町村社会福祉協議会に相談しましょう。
下記記事では、主な公的融資制度や注意点について詳しく解説しています。どのような公的融資があるのか知りたい方は、ぜひ参考にしてください。
どうしてもお支払いができない場合でもやってはいけないNG行為
クレジットカードの支払いができない場合でも、以下のようなことはやってはいけません。
| クレジットカード会社からの連絡を無視する |
・お支払いが難しい場合でも、カード会社からの連絡を放置してはいけない ・連絡や督促を無視し続けると、最悪の場合、財産が差し押さえられる可能性もある |
|---|---|
| 闇金からお金を借りる |
・闇金は利息制限法で定められている上限金利を超えて違法に貸付をおこなう業者 ・法外な利息を請求されて生活が苦しくなる可能性がある |
| 個人間融資 |
・個人を装いSNSなどで「ブラックOK」などと宣伝している ・利用すると法外な利息を請求される可能性がある |
| クレジットカードの現金化 | ・クレジットカードで購入した商品を買取業者に売って一時的にお金を得られるが、後から受け取った金額以上の利用代金をクレジットカード会社に支払わなければならない |
| 偽装質屋を利用する |
・質屋を装って「質草はなんでもいい」などと宣伝している ・価値のない品物を担保に高金利で貸付るという特徴がある |
カード会社から電話連絡がきた場合は、電話を取ってお支払いに関して正直に話し、相談することが大切です。連絡や督促を無視し続けると、最悪の場合、財産が差し押さえられる可能性もあります。
また、クレジットカードの支払いに間に合わない場合でも、貸金業登録をしていない違法業者は絶対に利用しないでください。
最近では、利息制限法で定められている上限金利を超えて違法に貸付をおこなう「闇金」以外にも、上記でご紹介したような違法業者の手口が存在するため、注意が必要です。
また、SNSなどで募集している仕事内容が不明瞭なアルバイトも、闇バイトである可能性が高いため応募してはいけません。
毎月お金に困っているなら家計の収支を見直そう
毎月お金に困っているのであれば、まずは家計の収支を見直しましょう。
結婚・出産のお祝いや引っ越しなどで一時的にお金が足りないのであれば、カードローンのご利用で一時的な金欠を乗り越えられるかもしれません。しかし、継続的にお金に困っている場合は、カードローンのご返済が加わることで家計が苦しくなるおそれがあります。
カードローンはあくまでも一時的なお借入れであるため、金欠の根本的な解決にはなりません。
「毎月お金がない」状態なら、毎月の支出を固定費と変動費に分け、家計を見直しましょう。
| 固定費 | 毎月お支払いが必要で、金額がある程度一定の支出 |
|---|---|
| 変動費 | 毎月金額が変動する支出 |
では、それぞれの見直し方について解説します。
なお、お金がないときの対処法については以下記事でも詳しく解説していますので、参考にしてください。
固定費の見直し
固定費は毎月お支払いが必要な費用のことで、主に以下の項目が該当します。
- 光熱費
- 通信費
- サブスクリプションサービス利用料
- 住居費
- 保険料
- 車の維持費
固定費を下げると毎月必ずかかる支出が減るため、家計を見直す際にはまず固定費から確認していくのがおすすめです。
スマートフォンの料金やサブスクリプションなど、すぐに取り掛かれるところから見直していきましょう。
では、固定費の主な項目ごとに、見直し方を解説します。
光熱費
光熱費が高い場合は、電力会社やガス会社の見直しをおこないましょう。電力会社やガス会社の乗り換えをしたり、会社をまとめたりすることで毎月の光熱費が安くなる場合があります。複数の会社を比較して自分に合ったものを選んでください。
また、こまめに電気を消す、使わない家電のコンセントを抜いておくなど、日頃から無駄な光熱費を使わないよう心がけて生活しましょう。
通信費
固定費を減らすなら、通信費の見直しも効果的です。
スマートフォンの料金が高いと感じているなら、格安SIMへの乗り換えを検討しましょう。また、スマートフォンの契約内容を把握し、使わないオプションが付いていないかどうかも確認します。
ご自宅のインターネット回線契約も見直すことで、月額料金が安くなる可能性があります。キャンペーンで月額料金が一定期間安くなるインターネット回線もあるため、そのような事業者を選ぶとより効果的に節約できるでしょう。
サブスクリプションサービス利用料
サブスクリプションサービスとは、毎月・毎年など一定のタイミングで料金を支払って受けるサービスのことです。動画や音楽の配信サービスや、雑誌の定期購読、サプリメントや食品の定期購入などが該当します。
最近では、さまざまな種類のサブスクリプションサービスがあり、登録したことを忘れて料金だけ払い続けているケースもよくあります。使わないものを解約せずにいると、無駄な費用を払い続けていることになるため、一度どのサービスを利用しているか確認してみましょう。
また、登録しているサブスクリプションサービスが本当に必要かを判断し、なくても問題ないものは解約しましょう。
無料トライアルなどで申込んだものの、そのまま解約を忘れて料金が発生しているケースもあるので、カードの利用履歴などを確認してみることも大切です。
住居費
住居費は、毎月の支出のなかでも高い割合を占める支出です。
賃貸の場合、家賃が安い物件に引っ越せば、毎月の住居費負担を軽減できる場合があります。ただし、引っ越し費用や初期費用などがかかる点には注意しましょう。
住宅ローンを組んでいる場合は、より条件のよい住宅ローンに借換えできないか検討しましょう。ただし、住宅ローンの借換えには手数料がかかります。どちらが負担を軽減できるのかよく検討してください。
保険料
保険料も固定費のなかで見直しやすい項目の一つです。家族構成や年齢、収入などにあわせて保障内容を都度見直すことで、保険料の負担を抑えられる場合があります。
複数の保険に加入している場合は、保障内容が重なっていないかも確認しましょう。医療保険や生命保険は基本的に重複していても各社から給付金を受け取れますが、その分保険料負担が増えます。意図せず同じ保障が重複している場合は、見直しを検討しましょう。
ただし、必要な保障まで削ってしまわないよう注意が必要です。保険の見直しは専門家(ファイナンシャルプランナーや保険代理店)に相談しながら進めることをおすすめします。
車の維持費
車を所有すると、駐車場代、ガソリン代、自動車税、自動車保険など、さまざまな費用が毎月・毎年発生します。家計を圧迫している場合は、車の維持費を見直してみましょう。
自動車の購入を検討している場合は、事前に維持費がどれくらいかかるのかシミュレーションしておくことが大切です。すでに車を所有している場合は、利用頻度や家計への負担を踏まえ、売却してカーシェアリングや公共交通機関に切り替えることも検討しましょう。維持費を減らすことで、毎月の固定費を大きく削減できる場合があります。
変動費の見直し
変動費は、月によって金額が変わる費用のことです。主に以下の項目が該当します。
- 食費
- 日用品
- 交際費
- 被服費
- 交通費
見直す場合は、まず毎月変動費にどれくらいかかっているかを把握するところから始めましょう。
給与などの収入を得たら先に貯蓄分を分けておき、そこから固定費の支出を差し引いてみてください。その結果、余った分が変動費に充てられる金額です。
変動費に充てられる金額が分かったら、食費・交際費・被服費など、月々の予算を決めておくと、使い過ぎを防止できるでしょう。
また、変動費を見直す際は、以下のポイントも参考にしてください。
- 日常的な支払いでポイントを貯める
- 大きい支出が予定される場合は計画的に積み立てる
- 節約しすぎようとして無理をしないことが大切
- クレジットカードの使いすぎが不安ならデビットカードやプリペイドカードも検討
クレジットカードや電子マネーを活用して日常のお買い物でポイントを貯めることで、実質的な節約につながります。ただし、ポイントを意識しすぎて使いすぎにならないよう注意しましょう。
また、旅行や家電の買い替えなど、まとまった出費が予定されている場合は、あらかじめ積み立てておくことをおすすめします。計画的な準備により、クレジットカードの支払いが想定以上に膨らむリスクを防げます。
注意点として、変動費を削減する際に、食費などを極端に切り詰めてしまうと、かえってストレスが溜まり継続できなくなることがあります。無理のない範囲で少しずつ見直していくことが、長続きするコツです。
そして、クレジットカードの使いすぎが気になる方は、デビットカードやプリペイドカードの活用も選択肢の一つです。デビットカードは銀行口座の残高の範囲でしか使えないため、使いすぎを防止する効果があります。プリペイドカードもあらかじめチャージした金額しか使えないため、予算管理に役立てられます。
収入の見直し
支出を減らすと同時に、収入を増やす工夫も家計の改善に効果的です。現在の収入に対して支出が多い場合、支出削減だけでは根本的な解決が難しいこともあります。
転職を検討したり、現在の職場での昇給を目指したりするほか、資格手当などの各種手当を活用することで収入アップを狙えます。また、副業として在宅でできる仕事やスキルを活かした仕事を始めるのもおすすめです。
こうして定期的に得られる収入が増えれば家計が安定し、毎月クレジットカードの支払いに余裕を持てるようになるでしょう。ただし、会社員の場合は就業規則で副業が禁止されていることもあるため、事前に確認することが必要です。
どうしても支払いができないときは債務整理も検討
家計を見直しても状況が改善されず、借金の返済が困難になっている場合は、弁護士などの専門家に相談のうえ、債務整理を検討することも選択肢の一つです。
債務整理とは、返済の負担を軽減するための法的な手続きです。主な種類として、以下の4つがあります。
- 任意整理
- 特定調停
- 個人版民事再生
- 自己破産
任意整理
任意整理は、弁護士などの専門家が、借入先の金融機関と交渉し、以降の返済計画を決める方法です。交渉の成立には相手方の合意が必要であり、必ずしも交渉が成立するとは限りませんが、自己破産や個人版民事再生よりも手続きが比較的簡単なのが特徴です。
債務の元金がなくなることはほとんどないものの、将来発生する利息をカットしてもらえるケースが多く、毎月の返済額を減らせる可能性があります。継続的な収入があり、借金の総額が比較的少ない方に向いている手続きです。
特定調停
特定調停は、裁判所が借入れしている人と借入先の金融機関の仲立ちとして、債務整理を調整・仲介する方法です。借入れしている本人が自力で手続きできるため、弁護士費用などの事務費用の負担が少ないのが特徴となっています。
ただし、元本を免除・減額するものではなく、特定調停後の返済計画に基づく支払いが遅れると、給料や財産が差し押さえられるリスクがある点に注意が必要です。
個人版民事再生
個人版民事再生は、弁護士などの専門家を通じて裁判所へ申立て、再生計画を立てて借金を返済する方法です。手続きに費用と時間がかかりますが、住居を手放さずに手続きできる場合があるため、住宅ローンを抱えている方にとって選択肢になりえます。
申立て後は債権者からの強制執行を止められます。定期的な収入があり、借金額が多い場合に向いている手続きです。
自己破産
自己破産は、借金を返済できる見込みがない場合にとられる手続きです。裁判所に申立て、許可されれば借金が帳消しとなりますが、財産(一定額を超える預貯金・自動車・不動産など)を失うことになります。
借金の原因によっては自己破産できないケースもあるほか、自己破産後数年間は新たな借入れができなくなります。生活への影響が大きいため、他の手続きで解決できないかを十分に検討してから検討しましょう。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- ※このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンのご返済方法や気を付けるべきポイント、お支払いに遅れた場合の対処法について、下記記事で詳しく解説していますので、参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についても分かりやすい内容になっておりますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
下記記事では、カードローンの一括返済の方法や注意点について詳しく解説していますので、ぜひ参考にしてください。
クレジットカードの支払いに関するよくある質問
クレジットカードの支払いに関してよくある質問をご紹介します。
クレジットカードの支払いを忘れないためにできることは?
クレジットカードの支払いを忘れないためには、利用履歴の定期的な確認が基本です。スマートフォンのカレンダーアプリや家計簿アプリに引落し日を登録しておくと、支払い前に通知が届くので忘れずに済みます。
また、クレジットカード会社や金融機関によっては、引落し日前に支払い予定額や口座残高を知らせてくれる通知サービスを提供しています。あらかじめ設定しておくことで、残高不足による引落し失敗を防ぎやすくなるでしょう。
クレジットカードを滞納していることを家族に知られますか?
同居している場合、クレジットカード会社からの支払いの案内や督促状が自宅に届くことで、家族に滞納が知られる可能性があります。
また、債務整理の種類によっても知られやすさが異なります。任意整理は比較的周囲に知られにくい手続きですが、個人版民事再生や自己破産は官報に掲載されるなどの理由から、知られやすい傾向があります。さらに、財産が差し押さえられると、お勤め先にも発覚する可能性が高いため、早めに対処することが重要です。
身に覚えのない請求があるときはどうすれば良いですか?
クレジットカードの請求内容に覚えがない場合は、まずクレジットカード会社へすぐに連絡し、カードの利用停止手続きをおこないましょう。不正利用の疑いがある場合、カードを停止することでさらなる被害を防げます。
その後、クレジットカードを再発行してもらうとともに、パスワードの変更や登録メールアドレスの確認など、セキュリティを見直すことが大切です。カード会社が不正利用と認定した場合、被害額が補償されるケースがあります。
まとめ
クレジットカードの支払いができないと、遅延損害金が発生する、クレジットカードの利用を停止される、強制解約されるなどのリスクがあります。
支払日までにお金を用意するのが難しい場合には、なるべく早くクレジットカード会社に連絡することが大切です。
急な出費で一時的にお金を用意できないなら、カードローンのご利用をご検討ください。無利息期間などを利用すれば、ご返済の負担を抑えられます。
また、カードローンでお借入れする以外にも、以下のような対処法があります。
- リサイクルショップやフリマアプリなどで不要品を売る
- 質屋を利用してお金を借りる
- 単発・日雇いのアルバイトで稼ぐ
- 親族や友人に相談する
- 生命保険の契約者貸付を利用する
- 銀行の自動貸付制度で借りる
- 公的制度を利用する
どうしても支払いができない場合は、任意整理や自己破産などの債務整理を検討することも選択肢の一つです。
クレジットカードは便利な決済手段ですが、お支払金額を把握して計画的に利用しましょう。
監修者:
大竹 麻佐子(おおたけ まさこ)
プロフィール:
証券会社、銀行、保険会社など金融機関での勤務を経てFP事務所開業。より豊かに自分らしく生きるためには、「お金と向き合うこと」が大切との想いから、相談・執筆・講師として活動。知識だけでない経験を踏まえたアドバイス、そしてサポートを提供。
資格情報:
CFP、相続診断士
