給料日前の金欠を乗り切る9つの方法!
原因や予防策も紹介
更新日:2026年9月30日
公開日:2022年9月21日
一時的に出費がかさみ、給料日前にお金が足りなくなることがあります。また、「給料日前になぜかお金がなくなる」と感じている方もいるのではないでしょうか。
この記事では、給料日前にお金がなくて困っている方に金欠を乗り切る方法や金欠になる原因をご紹介します。
金欠にならないために日頃からできる対策も解説するので、給料日前で一時的にお金がない方や、毎月お金に余裕がなくなる方もぜひ参考にしてください。
給料日前の金欠を乗り切る9つの方法
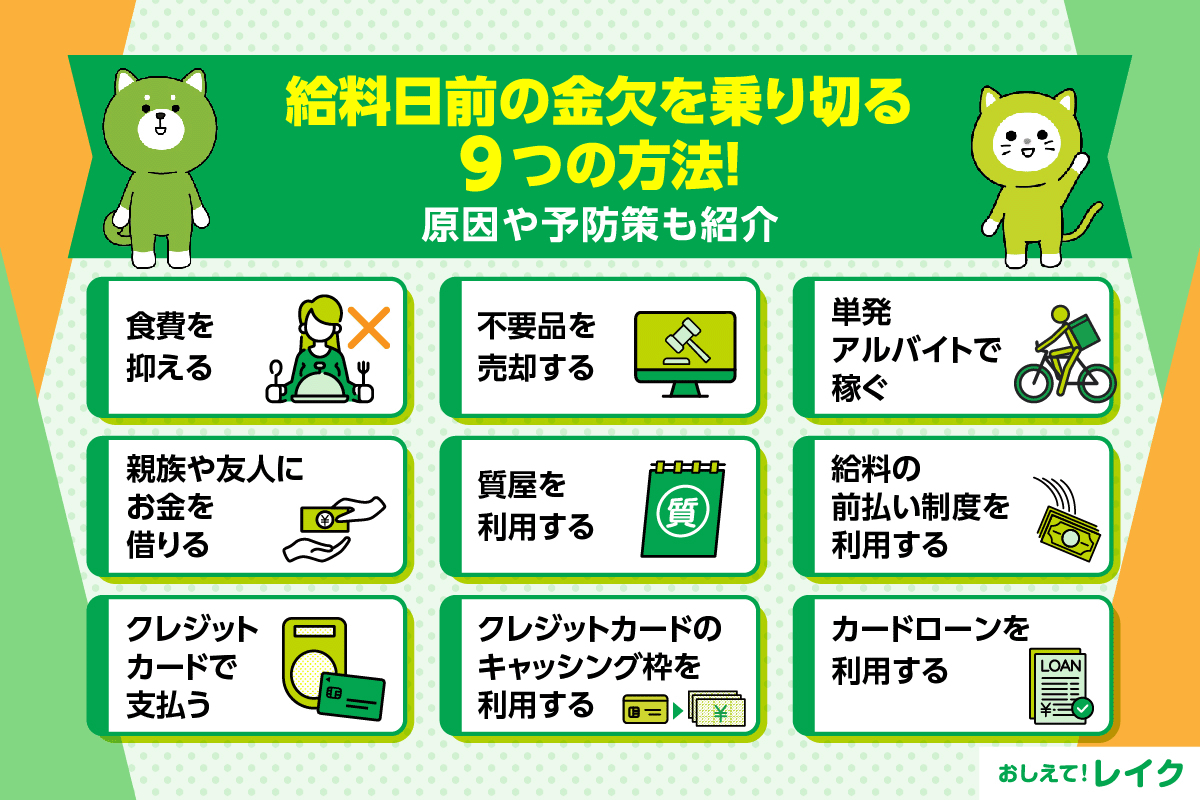
給料日前に一時的にお金がなくなり困っている方に、金欠を乗り切るための方法をご紹介します。
- 食費を抑える
- 不要品を売却する
- 単発アルバイトで稼ぐ
- 親族や友人にお金を借りる
- 質屋を利用する
- 給料の前払い制度を利用する
- クレジットカードで支払う
- クレジットカードのキャッシング枠を利用する
- カードローンを利用する
以下で詳しく見ていきましょう。
食費を抑える
食費は、給料日前の数日間をしのぎたい場合に、数日~1週間でも節約効果が出やすい支出です。具体的には以下のようなポイントを意識することで、食費を抑えられる可能性があります。
- 買い足す前に家にある食材を使い切る
- もやしや豆腐などの安価な食材を活用する
- 値引き品を購入する
- コンビニエンスストアやデリバリーサービスの利用をやめる
- 使い切りレシピや食材を無駄にしないレシピを活用する
- 水筒を持ち歩く
ただし、もともと自炊中心の生活を送っている場合は効果が限定的です。また、食費を抑えようとすると、栄養バランスが崩れたり、体調を崩したりする可能性もあるため、無理のない範囲で取組みましょう。
不要品を売却する
フリマアプリや買取業者を利用して不要品を売却すれば、お金を用意できる可能性があります。フリマアプリはスマートフォンから誰でも登録でき、不要品を手軽に出品できるのが特徴です。
ただし、売れるまでの日数は予測できません。また、売れてから相手が品物を受け取り、お金が入金されるまでにも日数がかかります。
現金がすぐに必要なら、買取業者の店頭買取がおすすめです。不要品を店頭に持ち込み、価格がつけば、その場で現金を受け取れます。
店頭に出向くのが難しい場合は、出張買取や宅配買取も検討しましょう。出張買取の予約や配送が必要なため、すぐに現金を受け取ることはできませんが、大型の品物を売りたい方には向いています。
単発アルバイトで稼ぐ
単発アルバイトで収入を得ることも検討しましょう。単発アルバイトとは1日単位で働けるアルバイトのことで、以下のようなものがあります。
- 工場での軽作業
- シール貼り
- イベント会場の設営スタッフ
- 警備スタッフ など
即日払いに対応しているアルバイトなら、その日のうちに現金で受け取ることも可能です。面接なしで1日だけ働くこともできるため、スキマ時間を活用できます。
親族や友人にお金を借りる
親族や友人など、身近に頼れる方がいる場合は、お金を借りられないか相談してみましょう。
金銭の貸し借りに関する契約は、借用書を作成していなくても成立しますが、トラブルを避けるために借用書を作るなどの対策をおこなうことが大切です。
また、なぜお金を借りる必要があるのか、いつ返済できるかなどもきちんと伝えましょう。
質屋を利用する
質屋にブランド品やアクセサリー、パソコンなどを担保として預け、品物の査定額に応じたお金を借りる方法です。
本人確認書類の提出は必要ですが、審査なしですぐにお金を受け取れます。そのため、預ける品物があれば、収入のない専業主婦の方でもお借入れが可能です。
ただし、期限までに返済できなければ、預けた品物は戻ってきません。また、質屋に品物を預ける場合は質料(利息+保管料)がかかります。
給料の前払い制度を利用する
お勤め先によっては、福利厚生の一環として給料の前払い制度を利用できる場合があります。前払い制度とは、既に働いた分の給料の一部を給料日前に受け取れる制度です。
前払い制度の活用状況は、企業によって異なります。まずは、制度の有無を確認しましょう。また、利用方法は各企業によって異なるため、担当部署に相談してみるとよいでしょう。
なお、給料前払いと似たものに「給料ファクタリング」と呼ばれるサービスがあります。ファクタリングを装っていても、実質的に貸付けに当たるとして問題となるケースがあります。違法な高額手数料を請求されるおそれもあるため、利用しないようにしましょう。
違法な業者と取引すると、高額な手数料を請求されたり、違法な取り立て被害に遭ったりする場合があるため、決して利用してはいけません。
クレジットカードで支払う
クレジットカードで支払えば、支払いまでに1ヵ月ほどの猶予ができます。翌月(または翌々月)には利用代金を支払う必要がありますが、給料日前で一時的にお金が足りない場合に有効です。
クレジットカードによっては、利用時に1回払いを指定していても、後から分割払いやリボ払いに変更できるケースもあります。
ただし、一般的に3回以上の分割払いやリボ払いには手数料がかかります。1回あたりの支払額を抑えられますが、支払期間が長期化し、総支払額が大きくなる場合もあるため、仕組みを理解して計画的に利用しましょう。
クレジットカードのキャッシング枠を利用する
クレジットカードのキャッシング枠を利用してお借入れをすることも可能です。キャッシングは、クレジットカードを利用してお金を借りるサービスをさします。
保有しているクレジットカードにキャッシング枠が設定されていれば、新たな手続きは不要ですぐにATMなどでお金を借りられます。
一方、キャッシング枠が設定されていない場合は、新たに申込み・審査が必要です。即日に審査が完了するものもあれば、数週間かかるケースもあるので注意しましょう。
また、キャッシング枠の利用可能枠は、ショッピング枠に含まれているケースがあります。仮に、ショッピング枠の利用可能枠が50万円、キャッシング枠の利用可能枠が10万円だとしましょう。キャッシング枠がショッピング枠に含まれている場合、キャッシング枠を10万円利用すると、ショッピング枠は40万円までしか使えません。
ただし、カード会社によっては、ショッピング枠とキャッシング枠が別々に設定されている場合もあります。利用するカード会社がどのような設定になっているか確認してから利用しましょう。
なお、キャッシングの利用には所定の手数料がかかります。
カードローンを利用する
カードローンは、ご利用限度額の範囲内で繰り返しお借入れができるサービスです。なかでも、消費者金融系カードローンは比較的審査が早く、最短8分程度でお借入れができる場合もあります。
レイクは、21時(日曜日は18時)までに契約手続きが完了すれば、最短8分でお借入れが可能です(※)。
スマートフォンを利用し、カードレスで取引ができる「スマホATM取引」にも対応しているため、カードの到着を待つことなくお借入れをすることができます。
さらに、はじめてご契約の方は一定の条件を満たすと無利息サービスが利用でき、利息の負担額を抑えられます。無利息サービスとは、無利息期間中の利息がかからないサービスです。少額・短期間でのお借入れを検討している場合、無利息期間中にご完済すれば利息を支払わずに借りることもできます。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
なぜ給料日前に金欠になるのか
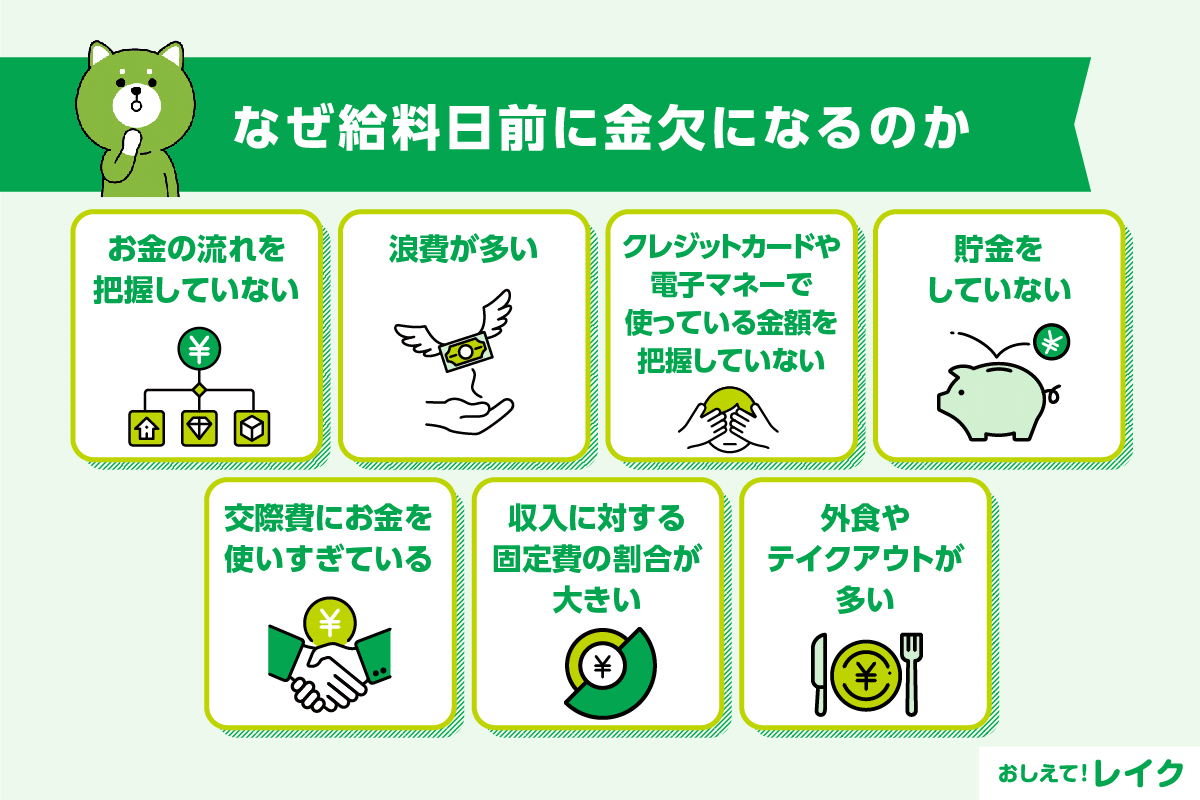
一時的に金欠を乗り越えられても、原因が分かっていなければまた金欠になる可能性があります。なぜ給料日前に金欠になるのか、考えられる原因を解説します。
- お金の流れを把握していない
- 浪費が多い
- クレジットカードや電子マネーで使っている金額を把握していない
- 貯金をしていない
- 交際費にお金を使いすぎている
- 収入に対する固定費の割合が大きい
- 外食やテイクアウトが多い
お金の流れを把握していない
金欠になる方は、毎月の収入や支出の内訳を把握できていないことが多いです。お金の流れを把握していないと、支出が収入を上回る原因となり、手元のお金が不足してしまいます。
まずは、いつ何にいくら使っているのかを記録し、支出の内訳を把握することが必要です。
浪費が多い
「ついコンビニエンスストアに立ち寄ってしまう」「カフェのコーヒーをよく買う」など、日常で無意識に浪費していないか思い返してみましょう。
カフェでコーヒーを買う代わりに、自分で淹れたコーヒーをタンブラーで持ち歩くだけでも毎月の支出を抑えられます。
また、衝動買いが多い方、ギャンブルをする機会が多い方も金欠になりやすいので注意しましょう。
クレジットカードや電子マネーで使っている金額を把握していない
クレジットカードや電子マネーで使っている金額を把握していない方も要注意です。
昨今はキャッシュレス化が進み、現金を持っていなくても気軽に決済できる手段が増えました。便利な反面、お金を使っている感覚が薄れ、使いすぎるリスクがあります。
こまめに利用金額を確認し、使いすぎないように注意しましょう。クレジットカードや電子マネーの利用状況は、会員ページやアプリなどで簡単に確認できます。
貯金をしていない
貯金をしていない場合、給料日前に金欠になる可能性が高くなります。
貯金があれば、特別大きな出費がない限り金欠になることは少ないはずです。しかし、貯金がないと急な出費があった場合に対応できません。
毎月給料日前にお金がない状態が続く方は、少しずつでもよいので貯金を始めましょう。
交際費にお金を使いすぎている
交際費にお金を使いすぎていないかどうかも考えてみましょう。
付き合いで食事や飲み会に行く機会が多いと、交通費・食費・娯楽費がかさみます。本当に必要な付き合いなのか考えてみることも必要かもしれません。
交際費が多い方は、「月にいくらまで」などとルールを決めて、使いすぎないように注意しましょう。
収入に対する固定費の割合が大きい
収入に対する固定費の割合が大きいと、変動費に充てられるお金が少なくなり、金欠に陥りやすくなります。主な固定費は以下のとおりです。
- 家賃
- 光熱費
- 車両維持費
- 保険料
- 通信費
- サブスク料金
特に、毎月のように金欠の状態が続く場合は、固定費が大きな割合を占めている可能性が高いため、見直しが必要でしょう。
外食やテイクアウトが多い
外食やテイクアウト、フードデリバリーは自炊するよりも割高な傾向があるため、回数が多いと食費がかさみます。できる範囲で自炊を増やせば、食費を抑えられる可能性があります。
自炊する時間がない場合は、スーパーのお惣菜をタイムセールで購入するなどの工夫をしましょう。
給料日前に金欠にならないための対策
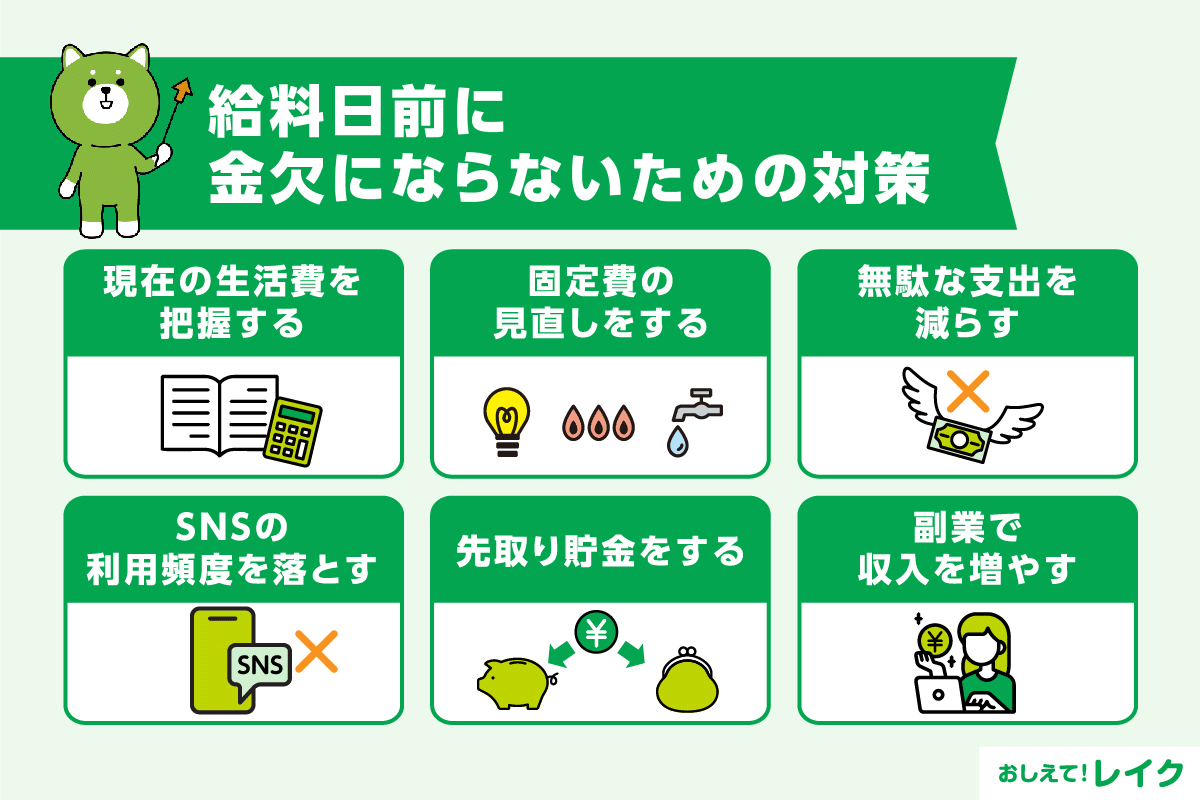
給料日前に金欠にならないために、日頃からできる対策をご紹介します。
- 現在の生活費を把握する
- 固定費の見直しをする
- 無駄な支出を減らす
- SNSの利用頻度を落とす
- 先取り貯金をする
- 副業で収入を増やす
それぞれ詳しく見ていきましょう。
現在の生活費を把握する
まずは、何にいくら使っているかを把握しましょう。支出を把握することで、どの項目にお金がかかっているか、どの項目を節約できるかが分かります。
思い出せない支出が多い方は、電子マネーやクレジットカードなどの利用履歴が分かる決済方法を利用する、家計簿アプリを使うといった対策をおこないましょう。
固定費の見直しをする
支出を減らすには、固定費の見直しが効果的です。固定費は毎月必ず発生するため、毎月数千円の削減でも、年間に換算すれば大きな節約につながります。
具体的には、以下のような項目を見直しましょう。
- スマートフォンの料金プランや通信会社の見直し
- 電気やガス会社の乗り換え
- 保険の見直し
- 住居費の見直し
- サブスクサービスの見直し
無駄な支出を減らす
大きな金額の買い物やギャンブルをしていないにもかかわらず、給料日前に金欠になる方は、日々の暮らしのなかで小さな無駄遣いを繰り返している可能性があります。
コンビニエンスストアの利用頻度が高い方は、スーパーで買い物をする回数を増やすだけでも無駄な支出を減らせるかもしれません。また、あまり使っていないジムや動画配信サービスなどは解約することも検討しましょう。
反対に、食費や光熱費を無理に節約しようとすると、効果が薄いうえにストレスが溜まったり、体調を崩したりするリスクがあるため、できる範囲で取組むことが大切です。
SNSの利用頻度を落とす
SNSでは、自分好みの商品の広告が出てきたり、他人が持っているものが欲しくなったりするため、利用頻度が高いとその分購買意欲をかき立てられます。
本当に必要であれば購入してもよいですが、すぐに必要ではないモノや不要なモノまで買ってしまう可能性があるため、無駄遣いを減らしたい方はSNSの利用頻度を減らしてみましょう。
先取り貯金をする
生活費を使ってから残った分を貯金するのではなく、給料が入ったら先に貯金をしましょう。あらかじめ貯金額を決めておき、給料が入った時点ですぐに貯める用の口座に移せば、毎月一定額を着実に貯金できます。
また、積立定期預金やNISAなどを利用するのも手段のひとつです。積立定期預金は、毎月自動引落しで貯められるので、貯金が苦手な方にも向いています。
NISAは、株式や一定の投資信託の運用で得た利益が非課税になる制度です。つみたて投資枠を利用すると、長期・積立・分散投資に適した一定の投資信託を年間120万円まで購入でき、運用で得た分配金や譲渡益が非課税になります。
ただし、投資信託で運用するため、元本を下回るリスクがある点には注意が必要です。
副業で収入を増やす
クラウドソーシングサービスなどを利用し、在宅で副業収入を得るのも手段のひとつです。データ入力や文字起こし、事務アシスタント、デザイン、資料作成、動画作成などさまざまな種類の仕事があります。
クラウドソーシングサービスは、誰でも気軽に登録でき、ご自宅にいながらスキマ時間で収入を得られるのがメリットです。ただし、会社で副業が認められていない場合もあるため、事前に就業規則を確認しましょう。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
給料日前の金欠に関するよくある質問
給料日前でお金がないときにやってはいけないことは?
給料日前に金欠で困っていても、以下のような行為をしてはいけません。
- 違法業者からお金を借りる
- SNSの個人間融資を利用する
- クレジットカードのショッピング枠で現金化する
- 闇バイトなどの違法行為に関わる
違法業者からお金を借りると、高額な利息を請求されたり、脅迫的な取立てに遭ったりする可能性があります。お借入れの前には、金融庁「登録貸金業者情報検索サービス」を利用し、正規の金融機関であることを確認しましょう。SNS上で見られる個人間融資も、個人を装った違法業者である可能性が高いため注意が必要です。
また、クレジットカードのショッピング枠を換金目的で利用する行為(現金化)は、カード会員規約で禁止されていることが一般的です。トラブルに巻き込まれるリスクもあるため、利用するのは避けましょう。
さらに、給料日前でお金が足りなくても、短時間で高額な報酬が得られるような怪しい求人に応募してはいけません。闇バイトなどの違法行為に関わってしまう可能性があり、犯罪に加担させられるなど、重大なリスクがともないます。
給料日前に給料をもらうこと(前借り)はできる?
お勤め先が前払い制度を導入していれば、既に働いた分を前倒しで受け取ることは可能です。
また、労働基準法第25条の「非常時」に該当する場合は、前払い制度が導入されているかどうかにかかわらず、前払いを請求できます。非常時に該当するのは以下のケースです。
- 結婚
- 出産
- 疾病
- 災害
- 死亡
- やむを得ない事由による1週間以上の帰郷
一方、給料は労働の対価であるため、まだ働いていない分の給料を「前借り」することは基本的にできません。
まとめ
給料日前に一時的にお金がない場合は、不要品を売る、質屋を利用することやカードローンで借りるなどの方法を検討しましょう。
レイクは、21時(日曜日は18時)までに契約手続きが完了した場合、最短8分でお借入れができます。ただし、一部金融機関および、メンテナンス時間等を除きます。お申込み時間や審査状況によりご希望にそえない場合があります。
カードローンを利用する際は返済計画を立て、計画的にお借入れください。
また、毎月お金が足りない状態が続く場合は、支出を把握して貯金を始める、収入を増やすなど、根本的な解決を図ることが重要です。

監修者:
松崎 観月
プロフィール:
大学卒業後、金融機関にて個人営業を担当し、資産運用の相談・保険販売などを経験する。退社後、CFP認定を取得。現在は金融に関する記事の執筆・監修をおこなう。これまでに執筆した記事は500本を超える。
資格情報:
CFP®、2級ファイナンシャル・プランニング技能士、日商簿記検定2級
