学費が足りないときはどうすればいい?
準備方法や支援制度、借りる方法を解説
更新日:2026年9月30日
公開日:2022年11月29日
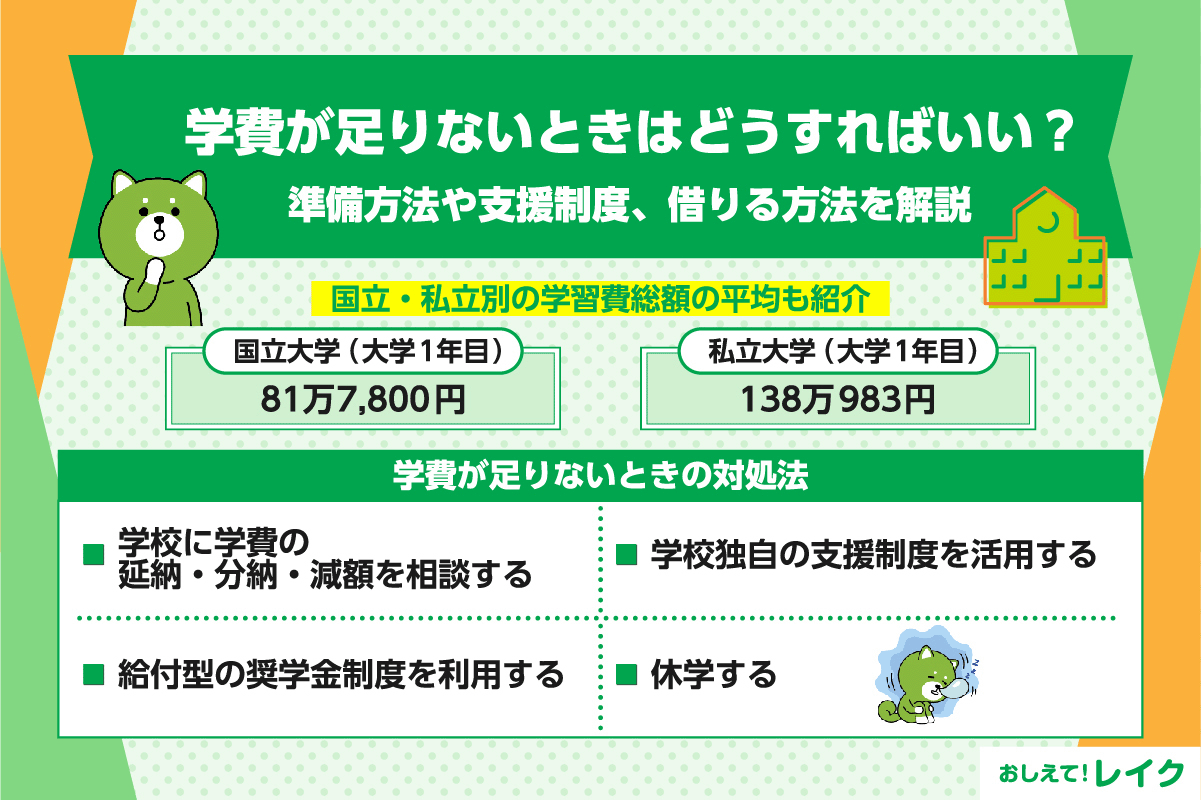
学費を計画的に準備していても、予想外の出費などで不足してしまうことがあります。卒業が危うくなるのではと不安に感じる方もいるのではないでしょうか。
学費の支払いは、滞ったとしてもすぐに退学にはなりません。ただし、納入期限までに納めなければ、除籍されることもあります。学校に通っている限り学費を支払う必要があるため、足りない場合は早めの対策が必要です。
この記事では、学費が足りないときの対処法やお金を借りる方法、カードローンのメリットと注意点について解説しますので、ぜひ参考にしてください。
学費はどのくらいかかる?
まずは、公立・私立別の学習費総額の平均を紹介します。いずれも授業料に、自宅学習や学習塾、家庭教師などの補助学習費を加えた金額です。全体的に私立は公立よりも高額で、特に小学校では公立と私立で5倍以上の差が開いています。
【公立・私立別の学習費総額の平均】
| 公立 | 私立 | |
|---|---|---|
| 幼稚園 | 18万4,646円 | 34万7,338円 |
| 小学校 | 36万6,599円 | 174万1,516円 |
| 中学校 | 54万2,450円 | 156万359円 |
| 高等学校(全日制) | 59万6,954円 | 117万9,261円 |
また、大学の学費のめやすは以下のとおりです。学費の内訳は、大学1年目が授業料・施設設備費(私立はその他参考費用を加算)・入学料(国立は授業料と入学料)、2年目以降が授業料・施設設備費(国立は授業料のみ)となります。
【大学の学費めやす】
| 大学1年目 | 大学2年目以降 | |
|---|---|---|
| 国立 | 81万7,800円 | 53万5,800円 |
| 私立 | 150万7,647円 | 126万7,282円 |
学費を準備する方法
学費を準備するために、次の方法を検討できます。
- 定期預金
- 学資保険
- NISAなどを利用した投資
それぞれの方法について見ていきましょう。
定期預金
定期預金とは、一定期間お金を預け入れ、満期日まで原則として引き出せない預金です。毎月一定額を自動で積み立てるタイプを利用したい場合は、積立定期預金などを検討しましょう。
定期預金は普通預金よりも金利が高く、すぐに引き出せないため貯めやすい点が特徴です。給与振込み用の口座などの定期的に入金のある口座を指定すれば、残高不足により引落せなくなる状況を回避しやすいでしょう。
学資保険
学資保険とは、高校入学や大学入学などのあらかじめ決めたタイミングで給付金を受け取れる保険です。
契約者(親や祖父母など)が払込期間中に死亡した場合は、以後の支払いが免除され、なおかつ給付金は受け取れる「払込免除特約」が付加されていることが多いため、死亡保障としての役割も期待できます。
また、学資保険ごとに返戻率が異なるため、契約前に確認しておきましょう。返戻率とは払込保険料の総額に対する受け取れる金額(保険金額)の割合です。高返戻率の学資保険なら、より効率的に学資を準備できます。
NISAなどを利用した投資
投資により学資を増やす方法も検討できます。非課税制度であるNISAを利用すれば、手元に残るお金を増やしやすいでしょう。
ただし、投資には、資金が減るリスクもあります。少額ずつ資金を分散させて、リスクを軽減するように心がけましょう。
学費が足りなくなるのはなぜ?よくある3つの理由
学費を準備したつもりでも、いざ進学となると足りなくなることがあります。よくある理由としては、次の3つが挙げられます。
- 学費の値上げ
- 進路の変更
- 収入の減少や生活費の増加
それぞれの理由について見ていきましょう。
学費の値上げ
大学の学費は国公立・私立ともに値上げが続いています。
また、物価上昇と同様に、教科書や制服等の関連費の上昇も起こっています。十分に準備をしていても、足りなくなる可能性があるでしょう。
進路の変更
親が想定する進路に子どもが進むとは限りません。
大学のみ私立のつもりが、中学から私立に入ったりするケースも想定されるでしょう。また、留学したり、大学院に進んだり、私立理系・医歯薬系に進学したりと学費が高額になる選択をする可能性もあります。
収入の減少や生活費の増加
収入が減少し、予定していたペースで学費を準備できないケースも想定されます。また、物価上昇により生活費が予想以上にかかり、学費の準備ができないケースもあります。
学費が足りないときの対処法
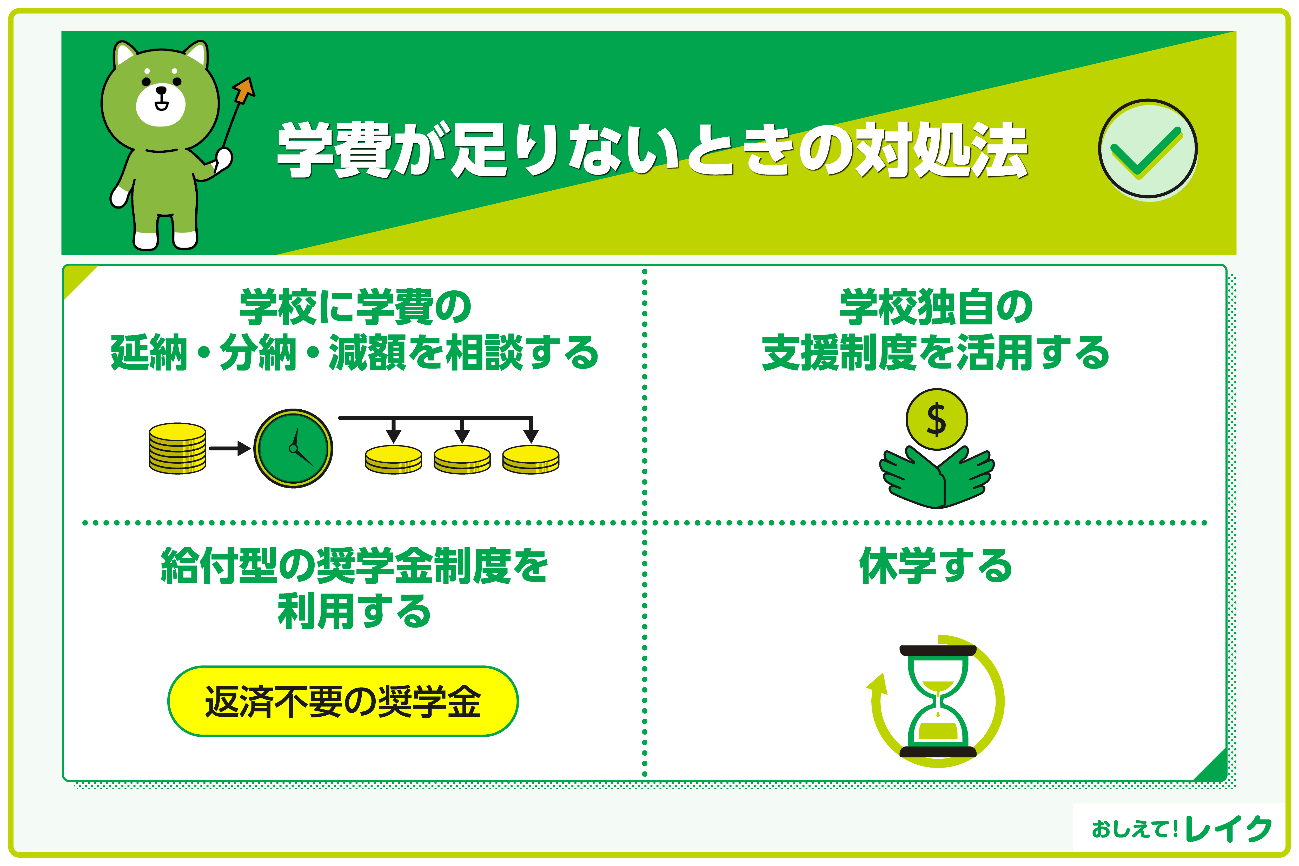
学費の納入期限をすぎてからでは対応できないこともあるので、早めに行動してください。
学費が足りない場合、以下の対処法を活用できます。
- 学校に学費の延納・分納・減額を相談する
- 学校独自の支援制度を活用する
- 給付型の奨学金制度を利用する
- 休学する
学校に学費の延納・分納・減額を相談する
学費が払えない場合、学校ごとに対応策が準備されています。主な対応策としては、延納・分納・減額の3つです。
延納とは納入期限を延ばし、指定された日までに全額を納入することです。分納は、複数回に分けて学費を納めます。延納と同じく学費自体は減額されませんが、多額のお金が準備できないときに役立ちます。一方、減額は学費の一部が免除される制度です。
ただし、学校によって利用できる制度は異なります。まずは学生課などに問合せ、どのような方法を利用できるのか相談してみましょう。
学校独自の支援制度を活用する
学校によっては独自の支援制度を実施していることがあります。たとえば、給付型の奨学金は返済不要の支援制度です。ただし、成績優秀者であることが条件の場合があるため、ご自身が条件を満たしているか事前に確認が必要です。
また、どの支援制度も申込期限や条件が細かく定められています。早めに学生課などに相談してください。
給付型の奨学金制度を利用する
JASSO(日本学生支援機構)や多くの財団法人では、返済不要の給付型の奨学金制度を提供しています。
給付型の奨学金制度には、学ぶ意欲や成績、世帯収入などの条件があります。そのため、学費が足りないからといって、必ず利用できるわけではありません。
利用が難しい場合は、貸与型の奨学金制度の利用を検討してください。ただし、貸与型は返済が必要になるので注意が必要です。
高等教育の修学支援新制度を利用する
「高等教育の修学支援新制度」は、JASSO(日本学生支援機構)の提供する支援制度です。経済的理由から大学などへの進学を諦めないために、給付型奨学金と授業料・入学金が免除・減免されます。
受けられる支援額や減免額は、世帯収入の基準に応じて第Ⅰ区分~第Ⅳ区分の4つに分けて設定されています。
ここでは、授業料等の免除・減額の上限額例として、住民税非課税世帯〈第Ⅰ区分〉を紹介します。なお、第Ⅱ区分・第Ⅲ区分は、第Ⅰ区分の額の2/3・1/3です。
【授業料等の免除・減額の上限(年額)】(住民税非課税世帯〈第Ⅰ区分〉)
| 授業料等減免 上限額 |
国公立 | 私立 | ||
|---|---|---|---|---|
| 入学金 | 授業料 | 入学金 | 授業料 | |
| 大学 | 28万円 | 54万円 | 26万円 | 70万円 |
| 短期大学 | 17万円 | 39万円 | 25万円 | 62万円 |
| 高等専門学校 | 8万円 | 23万円 | 13万円 | 70万円 |
| 専門学校 | 7万円 | 17万円 | 16万円 | 59万円 |
- 上限額は、単位未満を四捨五入
- 出典: 「高等教育の修学支援新制度」(文部科学省)
以下では給付型奨学金の支給額を国公立・私立、区分、通学形態ごとに分けて紹介しています。
【給付型奨学金の支給額(月額)】
| 区分 | 自宅通学 | 自宅外通学 | |
|---|---|---|---|
[国公立]
|
第Ⅰ区分 | 2万9,200円 | 6万6,700円 |
| 第Ⅱ区分 | 1万9,500円 | 4万4,500円 | |
| 第Ⅲ区分 | 9,800円 | 2万2,300円 | |
| 第Ⅳ区分 (多子世帯に限る) |
7,300円 | 1万6,700円 | |
[私立]
|
第Ⅰ区分 | 3万8,300円 | 7万5,800円 |
| 第Ⅱ区分 | 2万5,600円 | 5万600円 | |
| 第Ⅲ区分 | 1万2,800円 | 2万5,300円 | |
| 第Ⅳ区分 (多子世帯に限る) |
9,600円 | 1万9,000円 | |
奨学金は、給付奨学生に採用された時点から正規の卒業時期までの間、区分に該当する金額が支給されます。ただし、出席率や取得単位数の要件を満たさない場合、支給停止や支給額の返還を求められることがあります。なお、区分は世帯収入だけでなく、兄妹や世帯の構成によって異なります。
また、2025年度より高等教育の修学支援新制度が拡充され、子どもが3人以上の「多子世帯」は「所得制限なし」で大学などの授業料・入学金の支援を一定額まで受けられるようになりました。
高等教育の修学支援新制度について、詳しくはJASSO(日本学生支援機構)の公式サイトをご確認ください。
地方自治体の給付型奨学金を利用する
独自の給付型奨学金を設けている自治体もあります。ここでは、給付型奨学金を支給している主な自治体を5つ紹介します。
【給付型奨学金制度を設けている自治体:5例】
| 自治体 | 資格 | 採用人数 (合計) |
支給額 |
|---|---|---|---|
| 北海道 千歳市 |
|
190名 |
|
| 千葉県 浦安市 |
|
公表なし |
|
| 岐阜県 瑞浪市 |
|
20名 |
|
| 愛知県 豊橋市 |
|
12名 |
|
| 兵庫県 尼崎市 |
|
12名程度 |
|
上記の自治体も含め、JASSO(日本学生支援機構)の奨学金を利用している方は、地方自治体の奨学金制度を併用できない場合があります。奨学金制度を設けているか、ほかの奨学金と併用できるかについては、ご自身がお住まいの自治体で確認してください。
民間団体の給付型奨学金制度を利用する
支援機構や自治体だけでなく、民間企業や民間の財団法人が提供している給付型奨学金もあります。
自治体などの奨学金と同様に、一定以上の成績があり、経済的に進学するのが難しい方を対象とします。ほかの奨学金に採用されなかった方は、民間団体の奨学金に申請してもよいでしょう。
以下では、奨学生の採用人数が多く、知名度が高い企業の給付型奨学金制度をいくつか紹介します。
| 制度 | 資格 | 採用人数 | 給付額 |
|---|---|---|---|
| 公益財団法人 地域育成財団 |
|
50名 |
|
| 公益財団法人 似鳥国際奨学財団 |
|
|
|
| 公益財団法人 電通育英会 |
|
100名程度 |
|
| 公益財団法人 キーエンス財団 |
|
1,500名程度 |
|
| 公益財団法人 木下記念事業団 |
|
|
|
| DAISO財団 |
|
55名程度 |
|
前述した、高等教育の修学支援新制度や地方自治体の奨学金制度は、世帯収入が少なく、経済的に進学が難しい人を支援する制度です。世帯収入の条件を上回ってしまう場合は、民間団体の給付型奨学金制度を活用してください。
休学する
大学生なら休学して働き、学費を貯めてから復学するという選択肢もあります。ただし、私立では休学期間に費用がかかることもあるので注意してください。
また、休学できる期間が定められている場合もあるため、休学をする際はあらかじめ確認しておく必要があります。
休学はその後のライフプランに影響を与える可能性もあるため、家族で話し合い、納得できる方向で決めることが大切です。
給付型奨学金を利用するときの注意点
給付型奨学金は貸与型と異なり、返済する必要がないのが最大のメリットですが、以下のような注意点もあります。
- 貸与型と比べて審査が厳しい
- 給付が打ち切られる可能性がある
- 申請時期が決まっている
貸与型と比べて審査が厳しい
給付型は返済が不要のため、貸与型と比べて審査基準が厳しいことが一般的です。特に厳しいのが学業成績で、評定平均値が5段階評価で3.5以上など、一定以上の学力を求められます。
また、給付型奨学金制度の審査は、世帯収入、学習意欲、評定平均値、人柄や人間性を含めて総合的に判断します。成績さえ良ければ採用されるわけではないため、審査に通過するのは簡単ではありません。
また、貸与型よりも採用人数が少なく、競争率が高いことも要因のひとつです。世帯収入や成績などの条件を満たしていても、競争率が高いことで不採用になるケースもあります。
給付が打ち切られる可能性がある
給付型奨学金制度は、学ぶ意欲があるものの、経済的に進学が難しい学生を金銭的にサポートするものです。そのため、奨学生に採用された後も、成績や出席状況などの要件をクリアしなければなりません。
そのため、出席日数が足りない、学習意欲の低下で成績が落ちたなど、状況によっては奨学金が打ち切られることもあります。
申請時期が決まっている
給付型奨学金は、一般的に申請時期が決まっており、タイミングを逃すと申請できなくなってしまいます。進学前は受験や入学の準備などで忙しいため、奨学金の申請を忘れることも珍しくありません。利用したい給付型奨学金がある場合は、申請時期を必ずチェックしておきましょう。
なお、申請後は審査があるため、給付金はすぐに支給されません。そのため、ある程度支払いまでに猶予がある方のほうが向いています。
学費が足りないときにお金を借りる方法
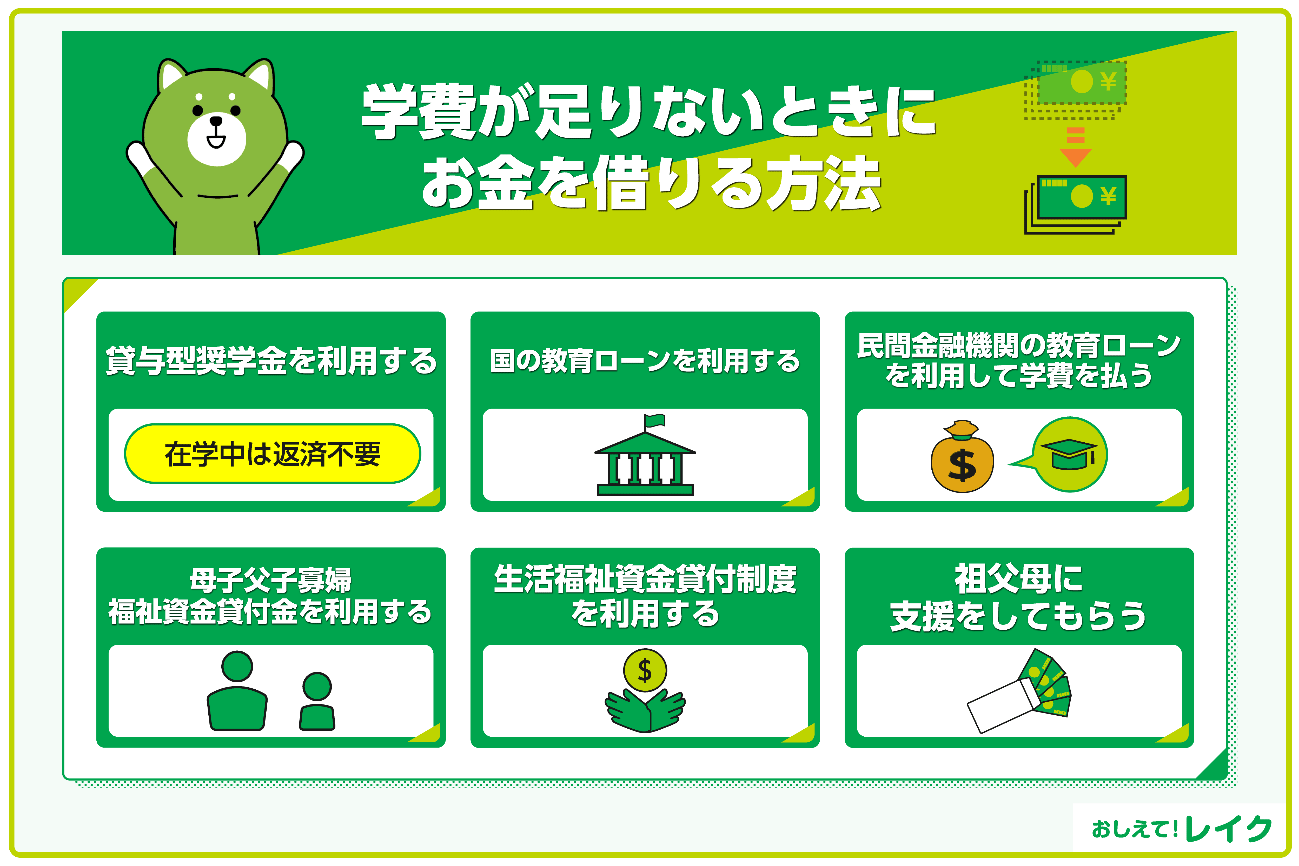
学費が足りない場合は、お金を借りることも検討してください。学費を借りる方法には、以下のものが挙げられます。
- 貸与型奨学金を利用する
- 国の教育ローンを利用する
- 民間金融機関の教育ローンを利用して学費を払う
- 母子父子寡婦福祉資金貸付金を利用する
- 生活福祉資金貸付制度を利用する
- 祖父母に支援をしてもらう
貸与型奨学金を利用する
貸与型の奨学金も、学費をまかなう方法のひとつです。
JASSO(日本学生支援機構)の貸与型奨学金は、貸与終了月の翌月から数えて7ヵ月後に口座振替により返還が開始されます。在学中と卒業後の約半年間は返済しなくてよいため、比較的負担が少ない方法です。
ただし、奨学金は卒業後から長期間返済を続ける必要があり、なかには返済が困難になるケースもあります。
下記記事では、奨学金の返済を滞納したときの対処法について詳しく解説していますので、ぜひ参考にしてください。
国の教育ローンを利用する
貸与型の奨学金は学生本人が借りるローンですが、教育ローンは保護者が教育資金を借ります。
日本政策金融公庫で実施している国の教育ローンなら、比較的低金利で学費を借りることができます。ただし、世帯収入の上限が決まっているため、条件に該当するか確認が必要です。
民間金融機関の教育ローンを利用して学費を払う
国の教育ローンの世帯収入条件を満たさない場合は、民間金融機関の教育ローンを検討してください。民間金融機関の教育ローンは世帯収入の上限が定められていないため、安定した収入があれば利用できます。
ただし、金利は国の教育ローンと比べると高めです。いくつかの金融機関を比較してお借入れ先を決めましょう。
母子父子寡婦福祉資金貸付金を利用する
公的貸付制度の利用も検討してみましょう。ひとり親や寡婦等は、「母子父子寡婦福祉資金貸付金制度」を利用できる場合があります。
母子父子寡婦福祉資金貸付金には、資金使途によっていくつかの種類がありますが、学費が足りない場合は「修学資金」に申込みましょう。返済開始は卒業後6ヵ月からで、無利子なので返済の負担を軽減できます。
生活福祉資金貸付制度を利用する
「生活福祉資金貸付制度」とは、低所得者世帯などを対象に、一時的な資金を貸付する制度です。学費が足りない場合は、教育支援費または就学支度費を利用するのがおすすめです。
自立を支援する制度のため、金融機関などに比べて低金利で利用できます。なお、教育支援費と就学支度費は「無利子」で借りられます。
教育支援費の貸付限度額は、高校生で月3万5,000円以内、高専生・短大生は月6万円以内、大学生は月6万5,000円以内です。さらに資金が必要と判断された場合、貸付上限額の1.5倍まで借りられます。
一方の就学支度費は、入学に際して必要な経費として50万円以内の貸付が可能です。
生活福祉資金貸付制度は国の制度であり、お住まいの市区町村の社会福祉協議会で申請を受付けています。「東京都社会福祉協議会」の場合、以下の収入基準を超えない世帯が生活福祉資金貸付制度の対象です。
| 世帯人員 | 2人 | 3人 | 4人 | 5人 |
|---|---|---|---|---|
| 収入基準 (平均月額) |
27万2,000円 | 33万5,000円 | 38万5,000円 | 42万5,000円 |
上記は、2025年度の収入基準です。収入基準は毎年改定されるため、お住まいの市区町村の社会福祉協議会で詳細を確認してください。
祖父母に支援をしてもらう
貸与型の奨学金や教育ローン、公的貸付制度は、いずれも返済が必要です。返済が難しいと思われる場合は、祖父母に支援してもらえないか相談してみましょう。
ただし、祖父母などの扶養義務者から学費や教材費などの教育費として通常必要な都度受ける援助は、原則として贈与税がかかりません。教育費として必要な範囲を超えて一括で受け取り、預金するなどした場合は贈与税の対象となることがあります。
学費の支払いが必要なときはカードローンの利用も検討する
学費の支払いが迫っている状況で手もとにもお金がない場合は、カードローンの利用も検討してください。カードローンは最初に利用限度額を設定し、限度額の範囲内で借入れと返済を繰り返すタイプのローンです。
レイクは急ぎの際にもご利用しやすいカードローンです。21時(日曜日は18時)までに審査・必要書類の確認を含むご契約手続きが完了した場合、最短8分で融資が可能です(※)。
その日のうちにお借入れできる可能性があるため、急な出費にも対応できます。
また、はじめてご契約の方なら無利息サービスをご利用いただけます。なるべく利息を抑えたい方は、ぜひご利用ください。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
下記記事では、カードローンの利用限度額や、主婦の方が申込む際の注意点について、それぞれ詳しく解説していますので、ぜひ参考にしてください。
ネットキャッシングを利用する際の手順
ネットキャッシングを利用するまでの手順は、カードローン会社やクレジットカード会社によって異なります。
そのため、ここではレイクを例にして申込みから借入れまでをWeb上で完結するまでの一連の流れを紹介します。
お申込み
レイクでネットキャッシングをお申込みいただく場合は、レイクのホームページ上にある「お申込み」ボタンより画面の案内にそって、お客さま情報を入力していきます。
レイクは24時間いつでもお申込みに対応しているため、忙しい方でも時間を選ばずお申込みいただけます。
本人確認・審査
本人確認書類(場合により収入証明書類)をご提出いただき、審査へ進みます。
審査結果はメールでお知らせします。
ご契約
審査結果メールよりお手続きください。
ご契約書類はダウンロードで確認いただけます。ご契約時にお客さまのご自宅への郵送物はありません。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
カードローンの返済ができずにお困りの方は、下記記事で詳しく解説していますので、ぜひ参考にしてください。
学費が足りないときに関するよくある質問
学費が足りないときに関するよくある質問とその答えを紹介します。
学費が足りないときはどこに相談すればいい?
学費が足りないときは、在学中もしくは入学予定の学校の学生課や事務局などにすみやかに相談してください。学校独自または国の制度を紹介してもらえる場合があります。
また、学校以外に、日本学生支援機構(JASSO)や地方自治体でも利用可能な制度があるので利用を検討できます。ただし、制度によって条件もあるため申請可能か事前に確認しておきましょう。
学生でも学費のためにお金を借りることはできる?
アルバイトなどで安定した収入があれば、高校生を除く18歳以上の学生ならお金を借りられる場合があります。20歳以上なら大手を含め、お借入れ先の選択肢が増えます。
ただし、18歳以上でも高校生はお金を借りられません。奨学金は高校生でも利用できる可能性があるため、学校や保護者と相談してください。
まとめ
子どもが大学を卒業するまでには、多額の学費が必要です。私立学校を選ぶ場合や、医薬系、芸術系などを専攻する場合は、さらに高額の学費が必要になるでしょう。子どもの将来のためにも、計画的に学費を用意しておくことが大切です。
進路変更や収入減などの理由により学費が足りなくなった場合は、この記事で紹介したさまざまな対処法があります。まずは学校や金融機関などに相談し、適切な方法で対応するようにしてください。
なお、学費の支払いで生活費が足りない場合は、カードローンで補うことも可能です。万一のときの対応方法を知っておくと、安心して日々の生活を送れます。
監修者:
古関 俊祐
プロフィール:
弁護士法人HAL代表弁護士。消費者金融、銀行ローン各社との債務整理、過払金請求事件を多数取り扱い、多くの依頼者からの相談を受けています。分かりやすく、人当たりの良い弁護士になることを目標に、日々の業務を行っています。債務整理案件だけでなく、保険や不動産など財産にまつわる問題、離婚や相続など家庭内の問題など、個人の生活において避けては通れない様々な問題について手広く対応しています。地元である東京都葛飾区の新小岩にて新小岩法律事務所を開設後、弁護士法人HALを設立し秋葉原と新小岩にオフィスを構えて活動しています。好きな言葉は明朗会計。趣味は、プロ野球観戦でシーズン中はしょっちゅう横浜スタジアムに足を運んでいます。
資格情報:
弁護士
