一時的にお金を借りたい!
お借入れ方法の種類や特徴、審査に通るポイント
更新日:2026年9月30日
公開日:2023年11月20日
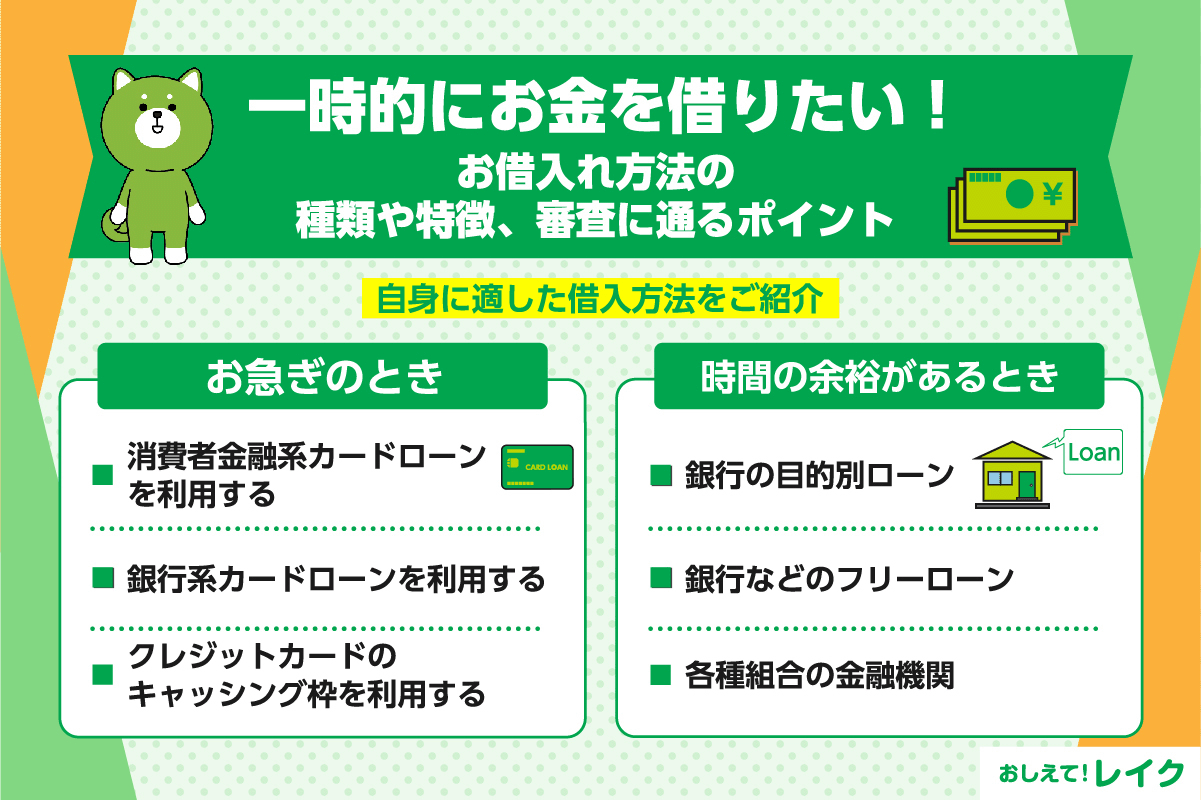
一時的にお金が足りなくなり、借りられる方法を知りたい方もいるでしょう。お金を借りたい場合は、急ぎなのか、時間に余裕があるか、貸付利率(年率)がいくらか、審査の有無など、自身の状況や目的によって適したお借入れ方法が異なります。
この記事では、急ぎの人や時間に余裕がある人に適したお借入れ先の種類、お借入れに必要な審査に通るコツ、お借入れにあたってやってはいけない行為について解説します。
また、その日のうちに借りたい場合に、お申込みから最短8分でお金を借りられるカードローンもあります。急ぎでお金を借りたい方は、お借入れ先の選択肢のひとつとしてぜひご検討ください。
急ぎで一時的にお金を借りられる方法
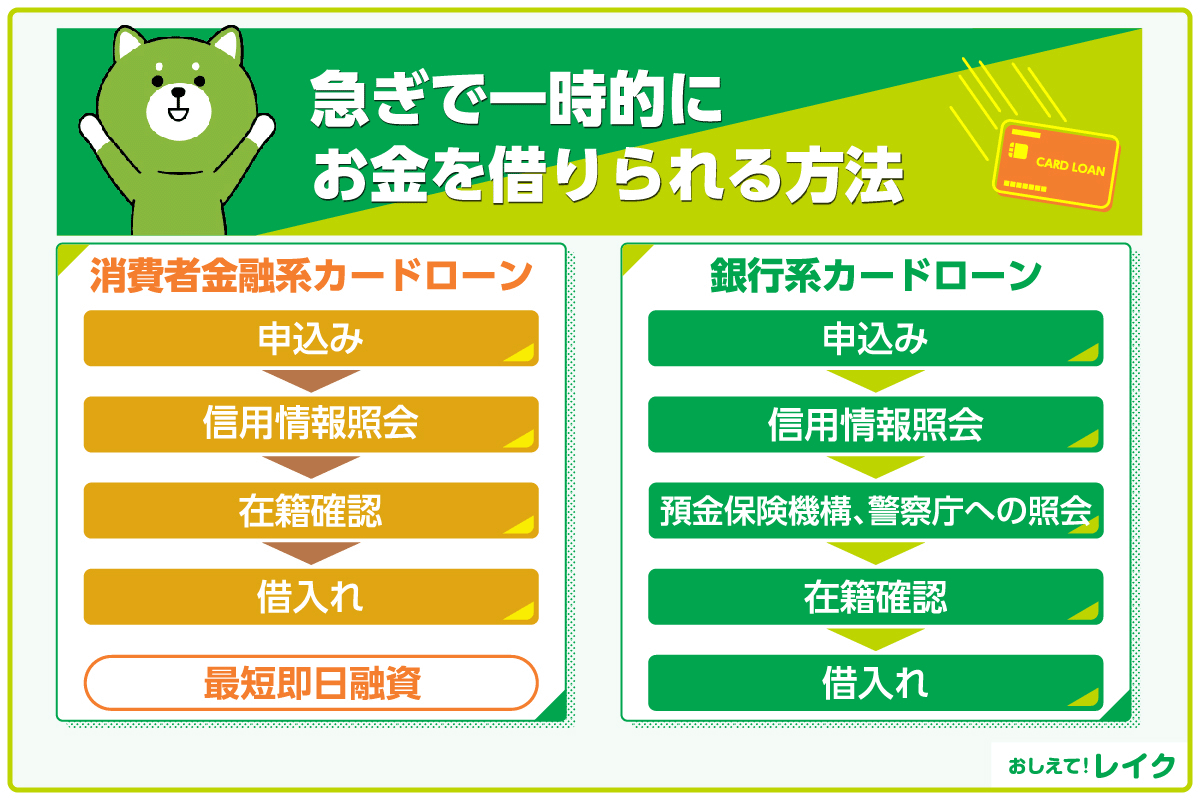
一時的にお金を借りたい状況で急いでいるときは、次の方法を検討してみましょう。
- 消費者金融系カードローン
- 銀行系カードローン
- クレジットカードのキャッシング枠
それぞれの特徴や、お借入れまでの日数のめやすをご紹介します。
消費者金融系カードローン
カードローンとは、ご利用限度額の範囲内で繰り返しお借入れが可能な個人向けのローンです。ローンのなかでもお申込みからお借入れまでの時間が短い傾向にあり、担保なし、保証人なしで借りられることが一般的です。
なかでも消費者金融系カードローンは、お申込みからお借入れまでの時間が短く、即日融資に対応しているものもあります。急いで借りたいときにご検討ください。
また、消費者金融系カードローンには、無利息期間が設けられているカードローンもあります。無利息期間とは、利息が発生しない期間のことです。期間内に完済すれば利息なしでカードローンを利用できます。
期間内に完済しない場合でも、利息が発生する期間が短くなることで、トータルの利息を抑えられます。
銀行系カードローン
銀行系カードローンも、ほかの銀行ローンと比べると申込みからお借入れまでの時間が短いものが多いですが、消費者金融系カードローンとは異なり、原則として即日融資には対応していないものがほとんどです。
銀行系カードローンは、信用情報の照会に加えて警察庁データベースでの確認が実施されるため、審査にはある程度の時間がかかる点に留意が必要です。ただし、銀行にもよりますが、該当の預金口座を持っているなどの要件を満たせば、最短で当日中に利用できるケースもあります。
銀行系カードローンは、消費者金融系カードローンに比べて上限金利が低い傾向にあります。返済期間が同じ場合、上限金利が低いほうがご返済総額を抑えることができるため、利息を抑えたいときに検討してください。
クレジットカードのキャッシング枠
クレジットカードには、普段の買い物に利用できるショッピング枠と、お借入れに利用できるキャッシング枠があります。キャッシング枠があるクレジットカードを持っている場合は、ATMを使って即時にお金を借りられます。
ただし、クレジットカードにキャッシング枠がついていない場合は、キャッシング枠の申込みと審査が必要です。当日発行が可能で、かつ発行当日からキャッシングの利用もできるクレジットカードもあります。
しかし、場合によっては審査に時間がかかり、審査結果が分かるのが翌日以降にずれ込むこともあります。すぐに利用できないケースもあるので注意が必要です。
ATMを使ってお借入れをする方法について、下記記事で詳しく解説していますので、ぜひ参考にしてください。
時間に余裕があるときにお金を借りる方法
お支払いまでに1週間程度の時間の余裕があるときは、別の方法でお金を借りられる可能性があります。申込みからお借入れまでの日数がかかる方法は、カードローンやキャッシングと比べて貸付利率(年率)が低くなるのがメリットです。
時間に余裕があって、一時的にお金を借りたい方は、次の方法がおすすめです。
- 銀行などの目的別ローン
- 銀行などのフリーローン
- 各種組合の金融機関
いずれも低金利で借りられる方法ですが、申込条件が厳しい場合もあるので注意が必要です。
銀行などの目的別ローン
目的別ローンとは、あらかじめ用途が決められた金融商品のことです。住宅の建築やリフォーム、自動車、学費、医療、結婚式などのローンが展開されています。
目的別ローンは用途を限定するため、後述するフリーローンよりも貸付利率(年率)が低い傾向にあります。決まった用途のお金が足りないときは、低金利で借りられる目的別ローンがおすすめです。
銀行などのフリーローン
フリーローンとは、用途の制限がなく、自由に使えるローンのことです。銀行と一部のカード会社が実施しており、通常のカードローンと比べて低金利でお借入れできます。
フリーローンには、不動産などを担保にする「有担保型」と、担保が不要な「無担保型」があります。有担保型はお借入れ可能額が高く設定されており、無担保型と比べて貸付利率(年率)が低いことが一般的です。
一方の無担保型は、限度額が低く、貸付利率(年率)が高くなります。しかし、審査期間は有担保型より短いため、少額を一時的に借りるだけなら無担保型を利用してください。
フリーローンのお借入れ回数は、1回の契約につき1回のみが基本です。追加でお借入れする場合、再度の審査を受けなければなりません。
フリーローンの審査について、下記記事で詳しく解説していますので、ぜひ参考にしてください。
各種組合の金融機関
組合の会員になっている場合、低金利でお金が借りられる場合があります。
金融機関を持つ代表的な組織は、農協の「JAバンク」、労働組合と生活協同組合による「ろうきん(全国労働金庫協会)」、業種や地域など特定の範囲内で運営されている「信用組合」です。また、金融機関とは異なりますが、公務員の社会保険制度である「共済組合」でも低金利でお金を借りられます。
組合ごとにさまざまな金融商品があり、自動車や学費など、目的別に商品を選ぶことも可能です。カードローンなどと比べると、融資までに時間がかかる場合もあります。
申込みの手続きが複雑なケースもあるので、お借入れを申請する際は窓口などで詳細を確認してください。
【市役所等で相談可】低金利で一時的にお金を借りたい人におすすめの方法
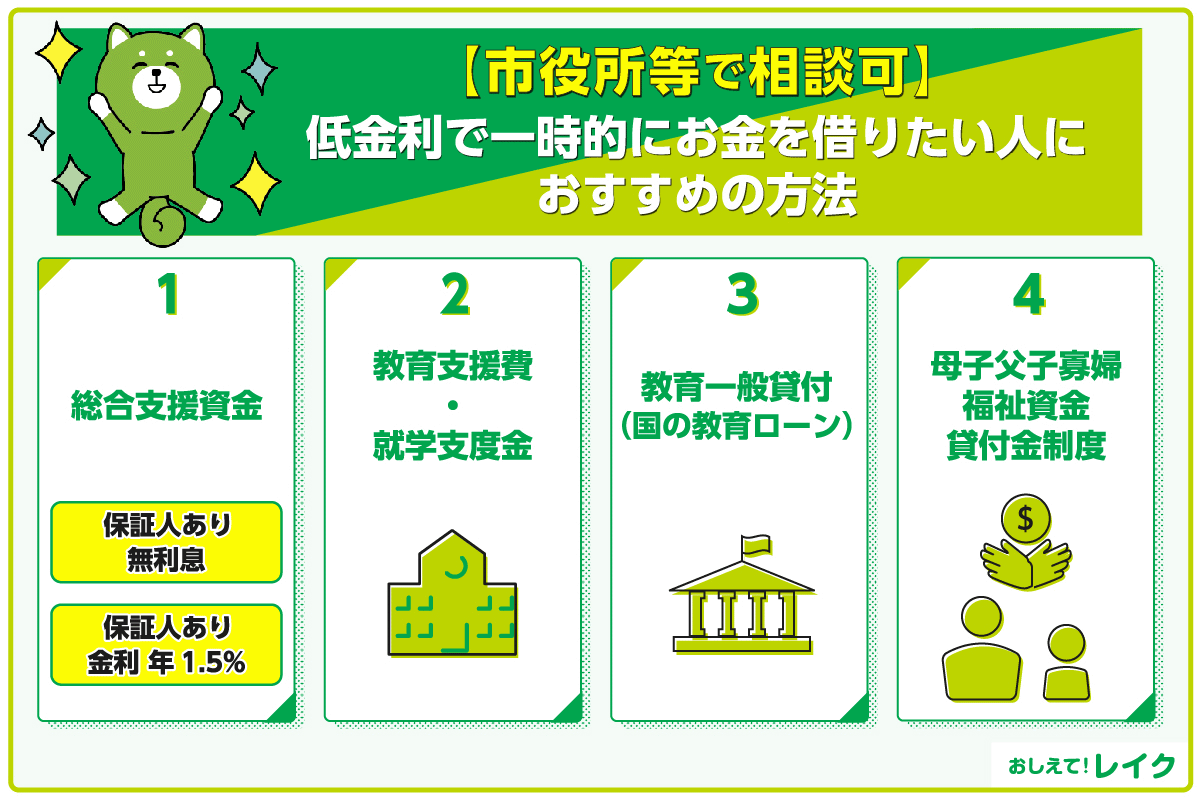
公的融資制度とは、国や自治体等からお金を借りられる制度です。基本的には貸付利率(年率)が低めに設定されています。たとえば、低所得者世帯や障害者世帯、高齢者世帯を対象にしている生活福祉資金貸付制度では、年率1.5%〜3.0%ほどの低金利、もしくは無利息でお金を借りることが可能です。
なるべく低金利でお金を一時的に借りたい方は、以下の公的融資制度の利用を検討してください。
- 生活福祉資金貸付制度の総合支援資金
- 生活福祉資金貸付制度の教育支援費・就学支度費
- 教育一般貸付(国の教育ローン)
- 母子父子寡婦福祉資金貸付金制度
生活福祉資金貸付制度の総合支援資金
生活福祉資金貸付制度とは、高齢者、低所得者、障害者の世帯を対象に、低金利でお金を貸付ける制度です。
総合支援資金は生活福祉資金貸付制度の一種で、生活費や住居の契約に対する費用などを支援するものです。失業や減収などで生活が苦しくなったときに、一時的に資金をお借入れできます。
| 資金 | 用途 | お借入れ可能額 |
|---|---|---|
| 生活支援費 | 生活再建までの間に必要な生活費用 | 【複数世帯】月額20万円以内の必要額 【単身世帯】月額15万円以内の必要額 |
| 住宅入居費 | 敷金、礼金など住宅の賃貸契約を結ぶために必要な費用 | 40万円以内の必要額 |
| 一時生活再建費 | 生活の再建に一時的に必要、かつ日常生活費でまかなえない費用(就職・転職のための技能習得、債務整理に必要な費用など) | 60万円以内の必要額 |
保証人がいない場合の貸付利率(年率)は「年1.5%」で、保証人がいれば「無利息」でのお借入れが可能です。
資金の申請は、各市町村の社会福祉協議会で受け付けています。申請について不明な点がある場合は、お住まいの市区町村社会福祉協議会に問合せをしてください。
生活福祉資金貸付制度の教育支援費・就学支度費
教育支援費とは、低所得世帯に属する人が、大学などに就学するための費用をさします。具体的な用途は、授業料、入学金、教材費、自宅外通学の住居費などが挙げられます。
教育支援費の貸付限度額は、大学で月額65,000円以内、短大等は月額60,000円以内です。
一方の就学支度費とは、低所得世帯の人が、高校や大学に入学する際に必要な費用のことです。学校の制服や靴、カバン、教科書などの教材費、学習に必要なタブレットなどの購入に使えます。
毎月お借入れできる教育支援費と異なり、就学支度費はあくまでも「入学時」に必要な費用を借りるものです。したがって、就学支度費の貸付限度額は最大で50万円です。
教育支援費・就学支度費のいずれも、低所得世帯の条件を満たせば「無利子」で借りられます。ただし、申込みからお借入れまで、最短でも1ヵ月程度かかります。
教育一般貸付(国の教育ローン)
教育一般貸付は日本政策金融公庫が実施する制度で、「年率3.75%」(令和8年5月1日現在)という低い固定金利(保証料別)で教育費を借りられる制度です。インターネット上から申込みできます。
入学金や授業料をはじめ、受験費用、在学のために必要な住居費、教科書代などさまざまな用途に使えます。申請は随時受け付けているため、教育費が一時的に足りなくなったときは助けになるでしょう。
融資の限度額は、1人につき上限350万円(一部は450万円)です。
審査の結果が出るまでに10日前後、口座に振込まれるまでにさらに10日前後と時間がかかります。さらに、10月~3月の入学シーズンは申請が集中するため、お金が必要な時期の2~3ヵ月前から申請するとよいでしょう。
融資までの一定の時間を要しますが、まとまった金額を低金利で借りられるのは教育一般貸付のメリットといえます。
また、自治体によっては国の教育ローンの利子を補てんするサービスを実施しています。お住まいの自治体で実施している学費関連の支援については、市区町村役場の窓口で問合せてみましょう。
学費が足りないときの対処法について、下記記事でも詳しく解説していますので、ぜひ参考にしてください。
母子父子寡婦福祉資金貸付金制度
母子父子寡婦福祉資金貸付金制度とは、ひとり親・寡婦世帯を対象に、生活資金や医療費、引越費用、子どもの教育費などを自治体から借りられる制度のことです。
ひとり親・寡婦世帯の自立を支援するための制度で、20歳未満の児童を扶養している、配偶者のいない男性、女性が対象です。なお、寡婦(かふ)とは、死別や離婚で配偶者がおらず、再婚していない女性をさします。
母子父子寡婦福祉資金貸付金制度の特徴は、保証人がいる場合は「無利子」、保証人がいなくても「年1.0%」という低金利でお金を借りられることです。
貸付条件に該当する場合は、公的な支援を上手に活用してください。
【審査なし】無職でも利用できる一時的にお金を借りる方法
審査に通るか不安な方や、なるべく借りずにお金を作りたい方は、次の方法を検討してみてください。
- 質屋を利用する
- 親族や友人からお金を借りる
- 生命保険の契約者貸付制度
- 定期預金担保貸付
それぞれの方法を説明します。
質屋を利用する
金融機関でお金を借りる場合は、原則として、申込者についての審査が実施されます。そのため、年収やお勤め先、現在のローンお借入れ額などに不安があるときは、審査に通らない可能性があります。
一方、質屋なら預ける品物の査定は必要ですが、申込者についての審査は不要です。金融機関の審査に不安がある場合も、安心して利用できます。
ただし、質屋を利用する場合は、質料(利息+保管料)がかかります。また、質屋の利息は一般的なローンに比べて高く設定されているため、注意が必要です。
借りられる金額は、品物の査定額によって決まります。査定結果によっては、希望している金額を借りられるとは限らない点にも注意してください。
親族や友人からお金を借りる
親族や友人にお金を借りる方法もあります。しかし、借りられるかどうかは親族や友人次第です。
お金を貸してもらえる場合は、借用書を作成し、返済期限を定めましょう。万が一、借りた以上の大金の返済を求められたり、借りたお金を贈与とみなされたりするなどのトラブルに発展した場合には、自らを守るための証拠にもなります。不安なく貸し借りをするためにも、必要な手続きです。
生命保険の契約者貸付制度
生命保険の契約者貸付とは、生命保険の解約返戻金の一定の範囲内で保険会社からお借入れができる制度です。審査を必要としないため、審査に通るか不安な方でも利用できます。解約返戻金のある貯蓄タイプの生命保険であれば、契約者貸付制度を利用できる場合があります。
生命保険の契約者貸付の貸付利率(年率)は、保険会社や保険商品によっても異なりますが、一般的に年率2.0%〜5.75%ほどです。
ただし、返済が遅れると、解約返戻金や満期保険金などの受け取り額が減ってしまう点に注意が必要です。場合によっては強制的に解約となってしまうこともあるため、返済が遅れないよう計画的に利用することが大切です。
自身が加入している生命保険が契約者貸付制度に対応しているか分からないときは、保険会社に直接確認してみましょう。
定期預金担保貸付
定期預金をしている金融機関から、定期預金を担保にお金を借りられる場合があります。これを定期預金担保貸付と呼びますが、審査不要で低金利のため、ぜひ検討してみてください。
定期預金を総合口座で管理している場合は、普通預金の残高を超える金額を引き出そうとすると、自動的に定期預金担保貸付を利用できます。
ただし、一般的に定期預金の90%程度が上限になるため、預金額が少ないときは必要な金額を借りられない可能性もあります。
【後払いショッピング】一時的にお金を借りる方法
一時的にお金を借りる方法として、後払いショッピングも検討できるかもしれません。後払いショッピングとは、商品やサービスを購入し、後日代金を支払うことです。現金が手もとにない場合でも、商品やサービスの購入が可能になります。
後払いショッピングの主な方法としては、次の2つが挙げられます。
- クレジットカードのショッピング枠
- 後払い決済サービス
それぞれの方法について見ていきましょう。
クレジットカードのショッピング枠
クレジットカードには、お金を借りるキャッシング枠と、商品やサービスの購入に活用できるショッピング枠があります。一時的にお金が足りないときは、ショッピング枠を検討できるでしょう。
ショッピング枠とは、商品やサービスを購入し、翌月以降にまとめて代金を支払う仕組みです。その場に現金がなくても、後払いで商品やサービスを購入できます。
また、1回払いや2回払いなら、基本的には無利子で利用できる点も特徴です。ただし、ショッピング枠で利用した代金は翌月以降にまとめて請求されるため、無理なく支払えるか考えてからクレジットカードを使うようにしてください。
後払い決済サービス
後払い決済サービスとは、商品を受け取ってからおおむね2ヵ月以内に代金を支払うサービスです。
たとえば、代金をスマートフォンの通信料と合算し、後日支払うサービスなどが挙げられます。スマートフォンの契約さえあれば審査不要で後払いができるため、クレジットカードを所持していない方の決済手段として利用されることが少なくありません。
ただし、トラブルもあるため、注意が必要です。たとえば、解約したのに定期購入の扱いになっていたり、契約していないのに料金が引落されたりするケースもあります。覚えのない代金を請求されたときは、消費者ホットラインや警察などに相談してみましょう。
お借入れ先のメリット・デメリット・おすすめのケースを比較
適切なお借入れ先は、目的によって異なります。たとえば、すぐ返せる場合は無利息期間が設けられている消費者金融系カードローンを選び、できるだけ貸付利率(年率)を抑えたい場合は公的融資制度を選ぶことが適切です。
以下にメリットとデメリット、おすすめのケースをまとめました。目的にあわせてお借入れ方法・お借入れ先を選択してください。
| お借入れ方法・お借入れ先 | メリット | デメリット | おすすめのケース |
|---|---|---|---|
| 消費者金融系カードローン | 即日融資が可能なことがある | 上限金利が高め | 急いでいるとき |
| 銀行系カードローン | 上限金利が低め | 即日融資に対応しているケースが少ない | 貸付利率(年率)を抑えたいとき |
| クレジットカードのキャッシング枠 | 既に枠があるときは審査不要 | 限度額は低め | カードローン利用をしたくないとき |
| 公的融資制度 | 低金利 | お借入れまでに時間がかかる | 申込条件を満たすとき |
| 生命保険の契約者貸付制度 | 審査不要、低金利 | 返済できないと保険契約が解約される | 生命保険契約をしているとき |
| 定期預金担保貸付 | 審査不要、低金利 | 定期預金が必要 | 定期預金があるとき |
| 質屋 | 申込者の審査不要 | 質流れのリスクがある質料(利息+保管料)が高い傾向にある | 価値の高い品物を持っているとき |
| 親族・友人 | 利息がかからない場合がある | 信頼関係に影響がおよぶことがある | 親族や友人が快く貸してくれるとき |
審査通過のためにおさえておきたいポイント
次のポイントをおさえておくと、ローンの審査に通過しやすくなることがあります。
- 短期間で複数社に申込みをしない
- 虚偽の申告をしない
- 他社お借入れ額を減らしておく
申込み前には、ぜひチェックしておきましょう。
短期間で複数社に申込みをしない
短期間で複数社にお借入れの申込みをすると、審査に不利になることがあります。
ローンやクレジットカードに申込んだという履歴は、信用情報機関に信用情報として記録されます。ローンやクレジットカードに申込むと、金融機関は申込者の信用情報を照会するため、ほかの金融機関にも申込履歴が知られてしまいます。
短期間で複数のローンやクレジットカードに申込んでいると、お金に困っており返済能力がないのではないかという印象を与えてしまう可能性があります。
やみくもに多くのローンやクレジットカードに申込むのではなく、絞り込んでから申込みましょう。
虚偽の申告をしない
お借入れの申込時に虚偽の情報を申告すると、審査に通過できない原因になることがあります。
前述のとおり、ローンやクレジットカードに申込むと、金融機関は申込者の信用情報を照会します。信用情報には、ローンやクレジットカードの申込履歴だけでなく、他社お借入れ額や返済状況なども記録されています。
そのため、他社のお借入れがあるにも関わらず「他社からのお借入れはない」と申告しても、信用情報を照会すれば、すぐに虚偽であることが判明します。
虚偽の申告をすることで信用性を失うこととなり、審査に通過できない原因になりかねません。申込時には、正しい情報を申告してください。
他社お借入れ額を減らしておく
他社でお借入れをしている場合は、可能な限り返済をして、他社お借入れ額を減らしておくようにしてください。
消費者金融や信販会社などの貸金業者からお金を借りる際は、貸金業法の総量規制が適用されます。総量規制とは、申込者の年収の3分の1を超える貸付を禁止する決まりのことです。貸金業者から既に年収の3分の1ほどのお借入れがある場合は、審査通過が難しくなるでしょう。
なお、銀行は貸金業者ではないため総量規制は適用されませんが、総量規制を踏まえた自主規制を実施しているケースがあります。既に年収の3分の1程のお借入れがある場合は、銀行系カードローンの審査にも通過しにくくなる可能性があると考えておきましょう。
他社お借入れの範囲や申告の必要性など、下記記事で詳しく解説していますので、ぜひ参考にしてください。
一時的にお金が必要なときでも絶対にやってはいけないこと
一時的にお金が必要になり、すぐにお金を借りたいと焦っている場合、判断力が鈍り、好ましくない方法を利用してしまうかもしれません。
以下でご紹介する方法は、どのような状況でも絶対に手を出してはいけません。
- 闇金を利用する
- クレジットカードなどを現金化する
- 個人間融資を利用する
- 闇バイトに応募する
闇金を利用する
闇金とは、違法な貸付をおこなう業者のことです。法外な高金利、悪質な取り立てを実施するため、一度、お金を借りてしまうと借りる前よりも状況が悪化します。
「審査なしに借りられる」「ブラックOK」といったうたい文句には注意が必要です。一時的にお金が必要で困っていても、闇金には絶対に手を出さないでください。
カードローンと闇金の違い、対処法など、下記記事で詳しく解説していますので、ぜひ参考にしてください。
クレジットカードなどを現金化する
クレジットカードの現金化とは、業者が指定する商品をショッピング枠で購入し、商品を現金に換える方法です。現金化の方法は、買取式とキャッシュバック式があります。
買取式とは、換金性の高い商品を購入し、買取業者に売って現金を受け取る方法です。購入する商品は、商品券、ブランド品、新幹線の切符などが挙げられます。
一方のキャッシュバック式とは、業者が指定する商品を購入し、「購入特典」として現金がキャッシュバックされたものを受け取る方式です。キャッシュバック式では、価値や換金性のない安価な商品を高額で買うことになります。
一時的にお金を受け取ったとしても、カードの利用分は後日に返済しなければなりません。また、「キャッシュバックを受け取るはずが業者と連絡が取れない」、「受け取った現金が少なすぎる」など、業者との間でトラブルに発展するケースもあります。
クレジットカードの現金化自体を規制する法律はないものの、カード会社の規約では現金化目的の利用を禁止しています。消費者庁や金融庁もクレジットカードの現金化を問題視しているため、安易に現金化に手を出さないことが重要です。
なお、クレジットカードのほかに、「キャリア決済の現金化」という方法もあります。この方法も規制する法律はありませんが、携帯電話会社の規約違反になるので注意が必要です。
即日でお金を手にする方法について、下記記事で詳しく解説していますので、ぜひ参考にしてください。
個人間融資を利用する
個人間融資とは、見知らぬ個人からお金を借りることです。一般的に個人間でのお金の貸し借りは違法ではありませんが、反復継続してお金を貸付ける場合は、たとえ個人であっても貸金業者登録をしなくてはいけません。登録せずにお金を貸している場合は違法です。
また、闇金業者が個人を装ってお金を貸付けるケースもあります。どんなにお金が必要で困っている場合でも、見知らぬ人からお金を借りるのは避けましょう。
個人間融資のリスク、違法性について、下記記事で詳しく解説していますので、ぜひ参考にしてください。
闇バイトに応募する
闇バイトとは、犯罪にかかわる可能性がある危険なアルバイトのことです。「短時間で〇万円」「簡単作業で高収入」のように、一般的な報酬より高額で求人募集していることがあります。
実際にかかわってしまうと、犯罪に巻き込まれることになり、自分自身も犯罪者として捕まるリスクがあります。一般的な仕事に比べ、条件が良すぎるアルバイトには、注意が必要です。
レイクは最短8分で融資が可能
レイクは、最短8分での融資に対応しているカードローンです。
21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中のお振込みによるお借入れが可能です(※)。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
ネットキャッシングを利用する際の手順
ネットキャッシングを利用するまでの手順は、カードローン会社やクレジットカード会社によって異なります。
そのため、ここではレイクを例にして申込みから借入れまでをWeb上で完結するまでの一連の流れを紹介します。
お申込み
レイクでネットキャッシングをお申込みいただく場合は、レイクのホームページ上にある「お申込みボタン」より画面の案内にそって、お客さま情報を入力していきます。
レイクは24時間いつでもお申込みに対応しているため、忙しい方でも時間を選ばずお申込みいただけます。
本人確認・審査
本人確認書類(場合により収入証明書類)をご提出いただき、審査へ進みます。
審査結果はメールでお知らせします。
ご契約
審査結果メールよりお手続きください。ご契約書類はダウンロードでご確認いただけます。
ご契約時にお客さまのご自宅への郵送物はありません。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
一時的にお金を借りたいときによくある質問
一時的にお金を借りたいときに、よくある質問とその答えをまとめました。
審査なしで一時的にお金を借りる方法は?
審査なしで一時的にお金を借りる方法としては、質屋を利用する方法や、親族や友人に借りる方法があります。また、生命保険や定期預金の契約がある場合なら、解約返戻金や預金の範囲内でお金を借りられることもあります。
一時的にお金を借りたいときに即日お借入れする方法は?
消費者金融系カードローンのなかには、お申込みの日に借りられる即日借入れ(即日融資)のサービスを実施している場合があります。また、お持ちのクレジットカードにキャッシング枠がついている場合、クレジットカードで即日キャッシングできる可能性があります。
まとめ
一時的に借りられる方法を知っておくと、万が一のときに慌てずに対応できます。お借入れまでの時間や貸付利率(年率)、審査の有無などのこだわりによって、適切なお借入れ方法を使い分けてください。
お急ぎのときは、レイクもご検討ください。はじめてのご契約の方なら、無利息サービスもご利用いただけ、利息を抑えたお借入れも可能です。
監修者:
古関 俊祐
プロフィール:
弁護士法人HAL代表弁護士。消費者金融、銀行ローン各社との債務整理、過払金請求事件を多数取り扱い、多くの依頼者からの相談を受けています。分かりやすく、人当たりの良い弁護士になることを目標に、日々の業務を行っています。債務整理案件だけでなく、保険や不動産など財産にまつわる問題、離婚や相続など家庭内の問題など、個人の生活において避けては通れない様々な問題について手広く対応しています。地元である東京都葛飾区の新小岩にて新小岩法律事務所を開設後、弁護士法人HALを設立し秋葉原と新小岩にオフィスを構えて活動しています。好きな言葉は明朗会計。趣味は、プロ野球観戦でシーズン中はしょっちゅう横浜スタジアムに足を運んでいます。
資格情報:
弁護士
