借金とは?
お金を借りる際の注意点や返済に行き詰まったときの救済制度
更新日:2026年9月30日
公開日:2022年6月9日
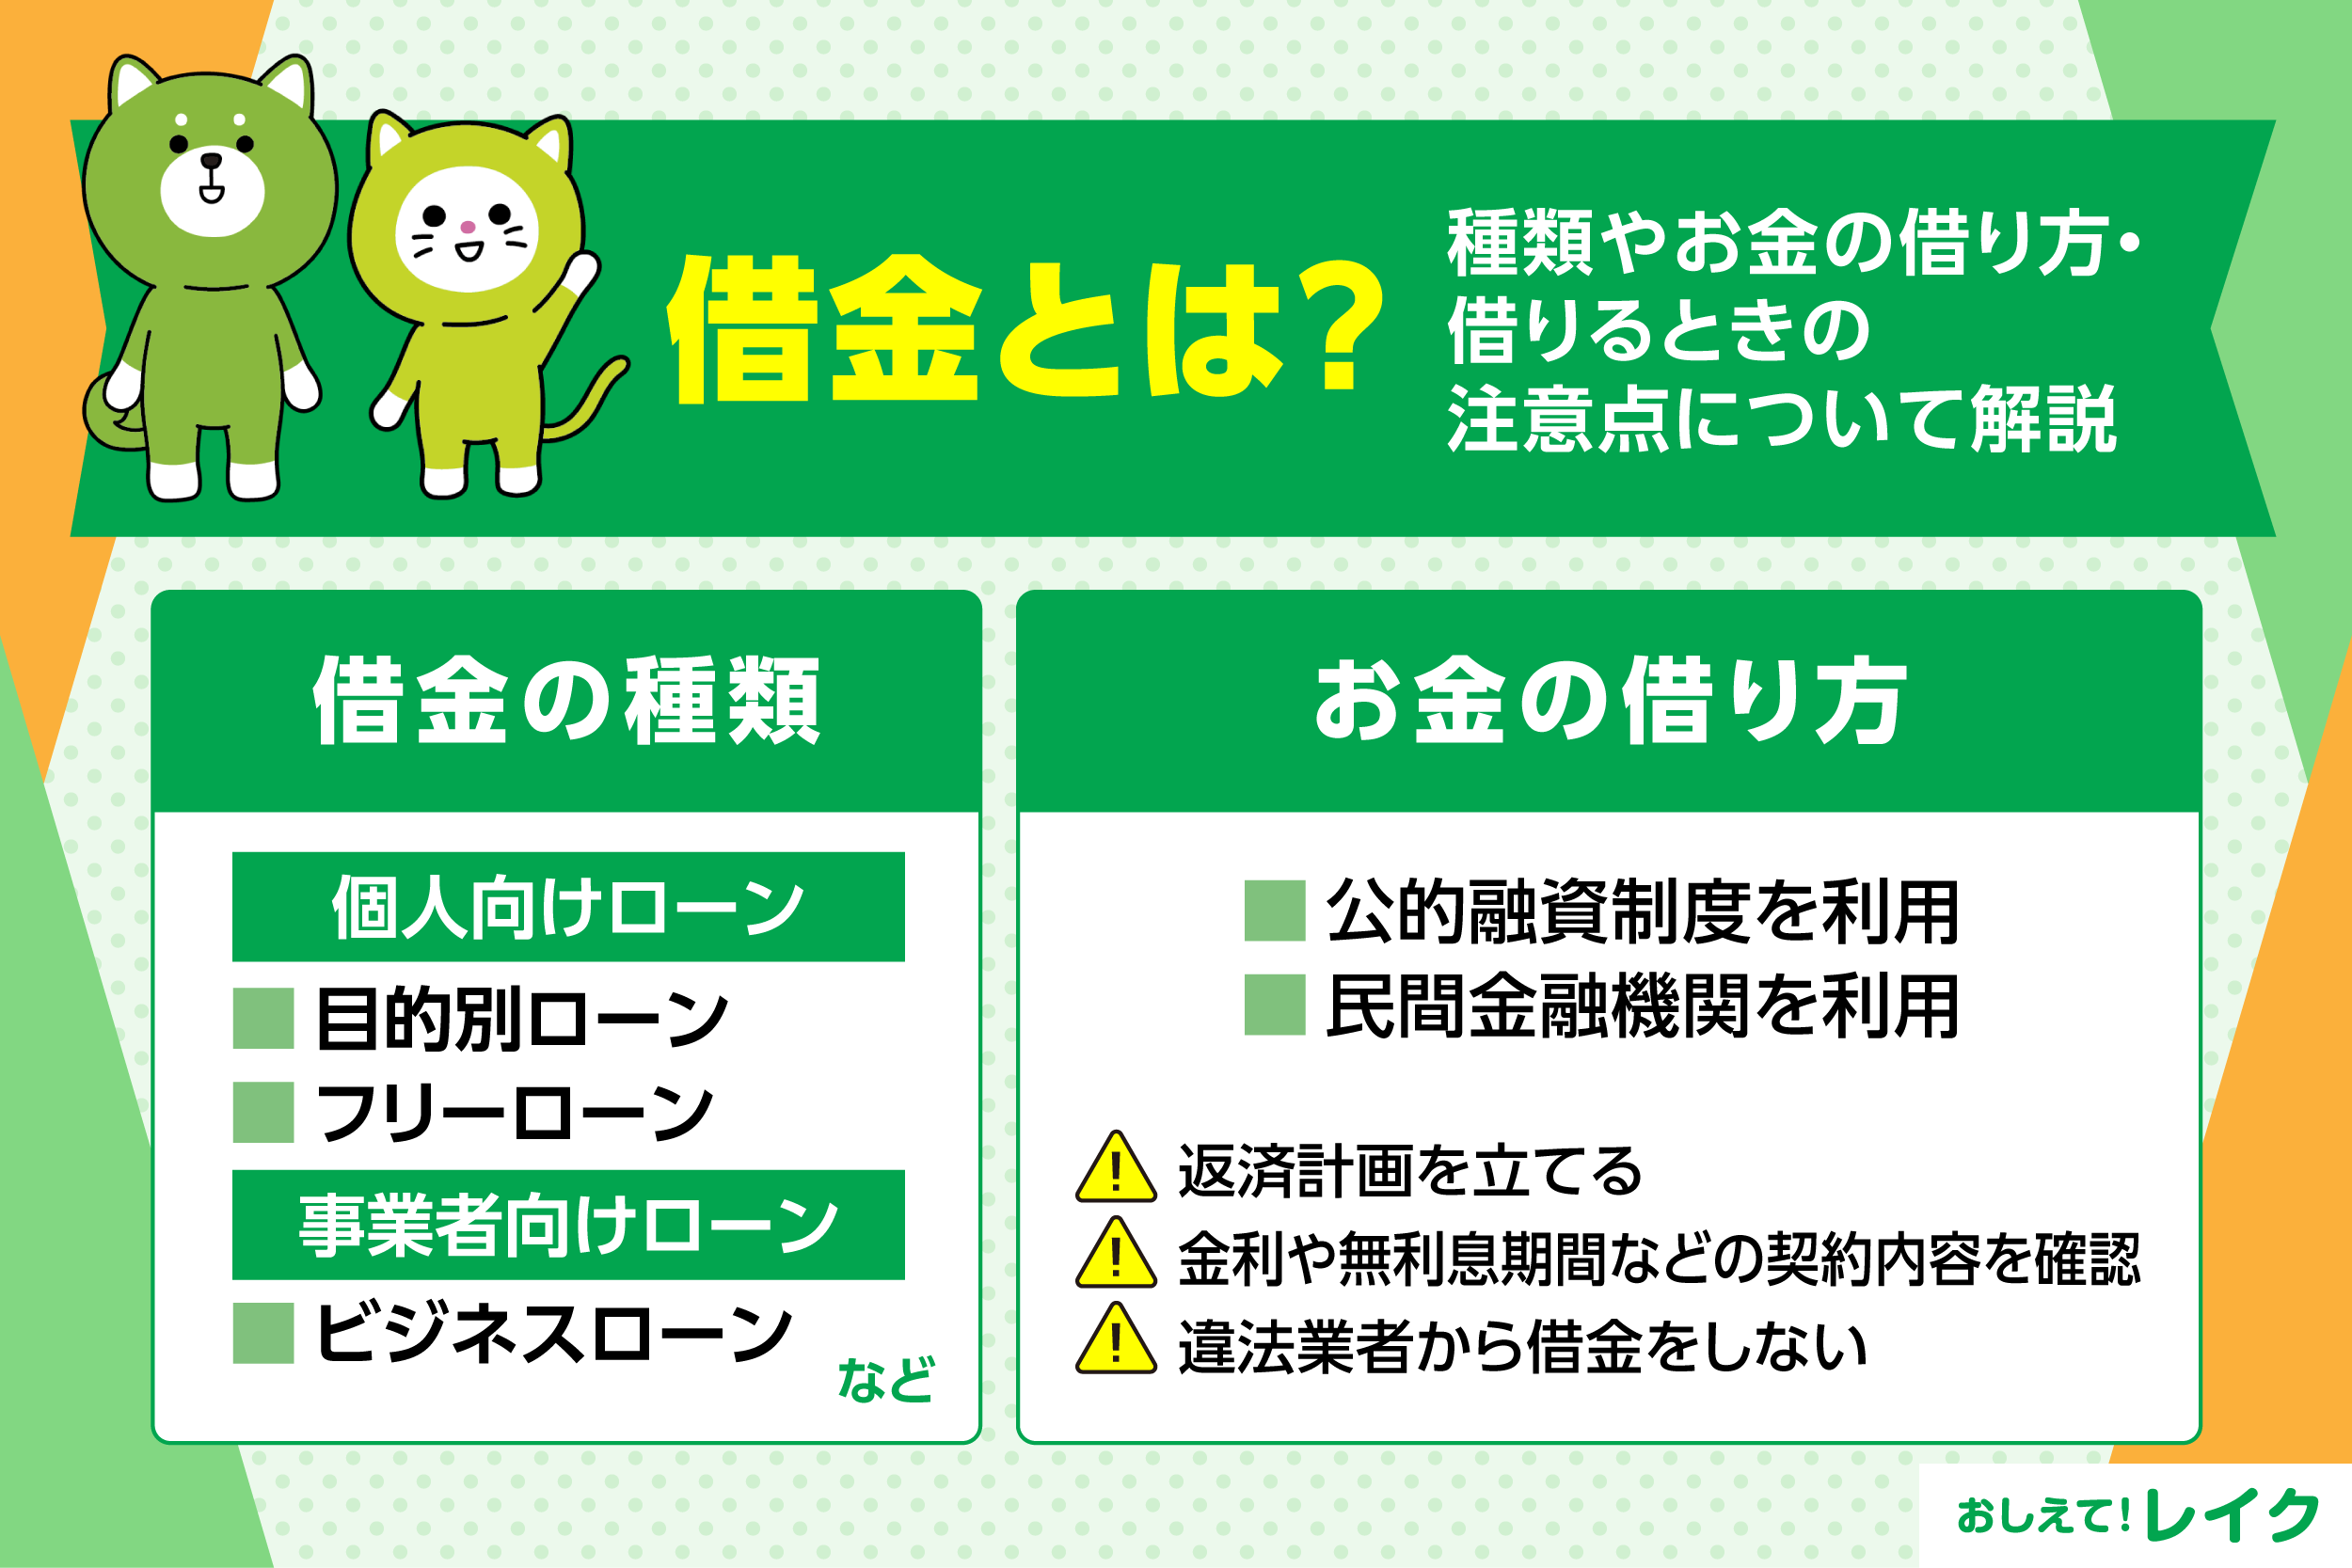
借金とは、お金を借りることをさします。生活費の補填から事業資金、教育費まで、借金の目的や種類はさまざまです。
一時的な資金不足を補う有効な手段ではありますが、「本当に返済できるのか」「ローンやキャッシングとの違いが分からない」と悩む方も多いでしょう。
トラブルを避けるためには、金利や返済条件、利用目的に応じたお借入れ先の選び方といった基本的なポイントを理解し、自分に合った方法で無理なく借りることが大切です。
この記事では、借金に関する基礎知識を分かりやすく解説します。借金の予定がある方は、ぜひ参考にしてみてください。
借金とはお金を借りること
借金とは、必要な資金を一時的に借りることです。また、借りたお金自体をさして「借金」と呼ぶケースもあります。
一口に借金といっても、住宅や自動車の購入といった形で用途が特定されている借金や、カードローン・フリーローンのように使い道が自由な借金など、さまざまです。
ローンやキャッシング、クレジットも「一時的に借入れて後日返済する」という点は共通していますが、仕組みや利用方法に違いがあります。それぞれの違いについて確認しておきましょう。
下記記事でも詳しく解説していますので、ぜひ参考にしてください。
ローンとの違い
ローンとは「貸付」を意味し、一般的には金融機関などが提供する金融商品や、お金を貸す仕組み全般をさします。まとまった資金を借入れ、利息を含めた金額を分割で返済する形式が基本です。住宅ローンや自動車ローンなど、目的に応じた専用の金融商品も多く存在します。
一方、借金は必ずしも貸金業者からのお借入れに限られません。親族や友人、公的機関から資金を借りた場合も広く「借金」と呼ばれます。
つまり、ローンは借金の一種であり、契約条件や返済計画が明確に定められた形態といえます。
ローンについては、下記記事で詳しく解説していますので、ぜひ参考にしてください。
キャッシングとの違い
キャッシングもお金を借りることであり、一般的にはクレジットカードのキャッシング枠やカードローンなどが該当します。急な出費や生活費の補填など、少額を一時的に借りたいときに利用されるケースが多く、ATMやインターネットから簡単にお借入れできる手軽さが特長です。
キャッシングは広義の「借金」に含まれますが、お借入れ方法や利便性、金利の水準といった点に着目すると、住宅ローンや自動車ローンなどの長期的なローンとは性質が異なります。
クレジットとの違い
クレジットは、商品やサービスの代金を後払いできる仕組みです。購入時に現金を支払うのではなく、クレジットカード会社が立て替え、後日お客さまがまとめて支払います。
直接お金を借りるわけではありませんが、分割払いやリボ払いを利用した場合は、支払いに手数料が加算されます。そのため、立て替え払いではなく、実質「借金」とみなされるのが一般的です。
手数料の発生という点では、ローンやキャッシングと近い性質を持つサービスといえます。便利な反面、支払いが長期化しやすいため、計画的に利用することが大切です。
おもな借金の手段2つ
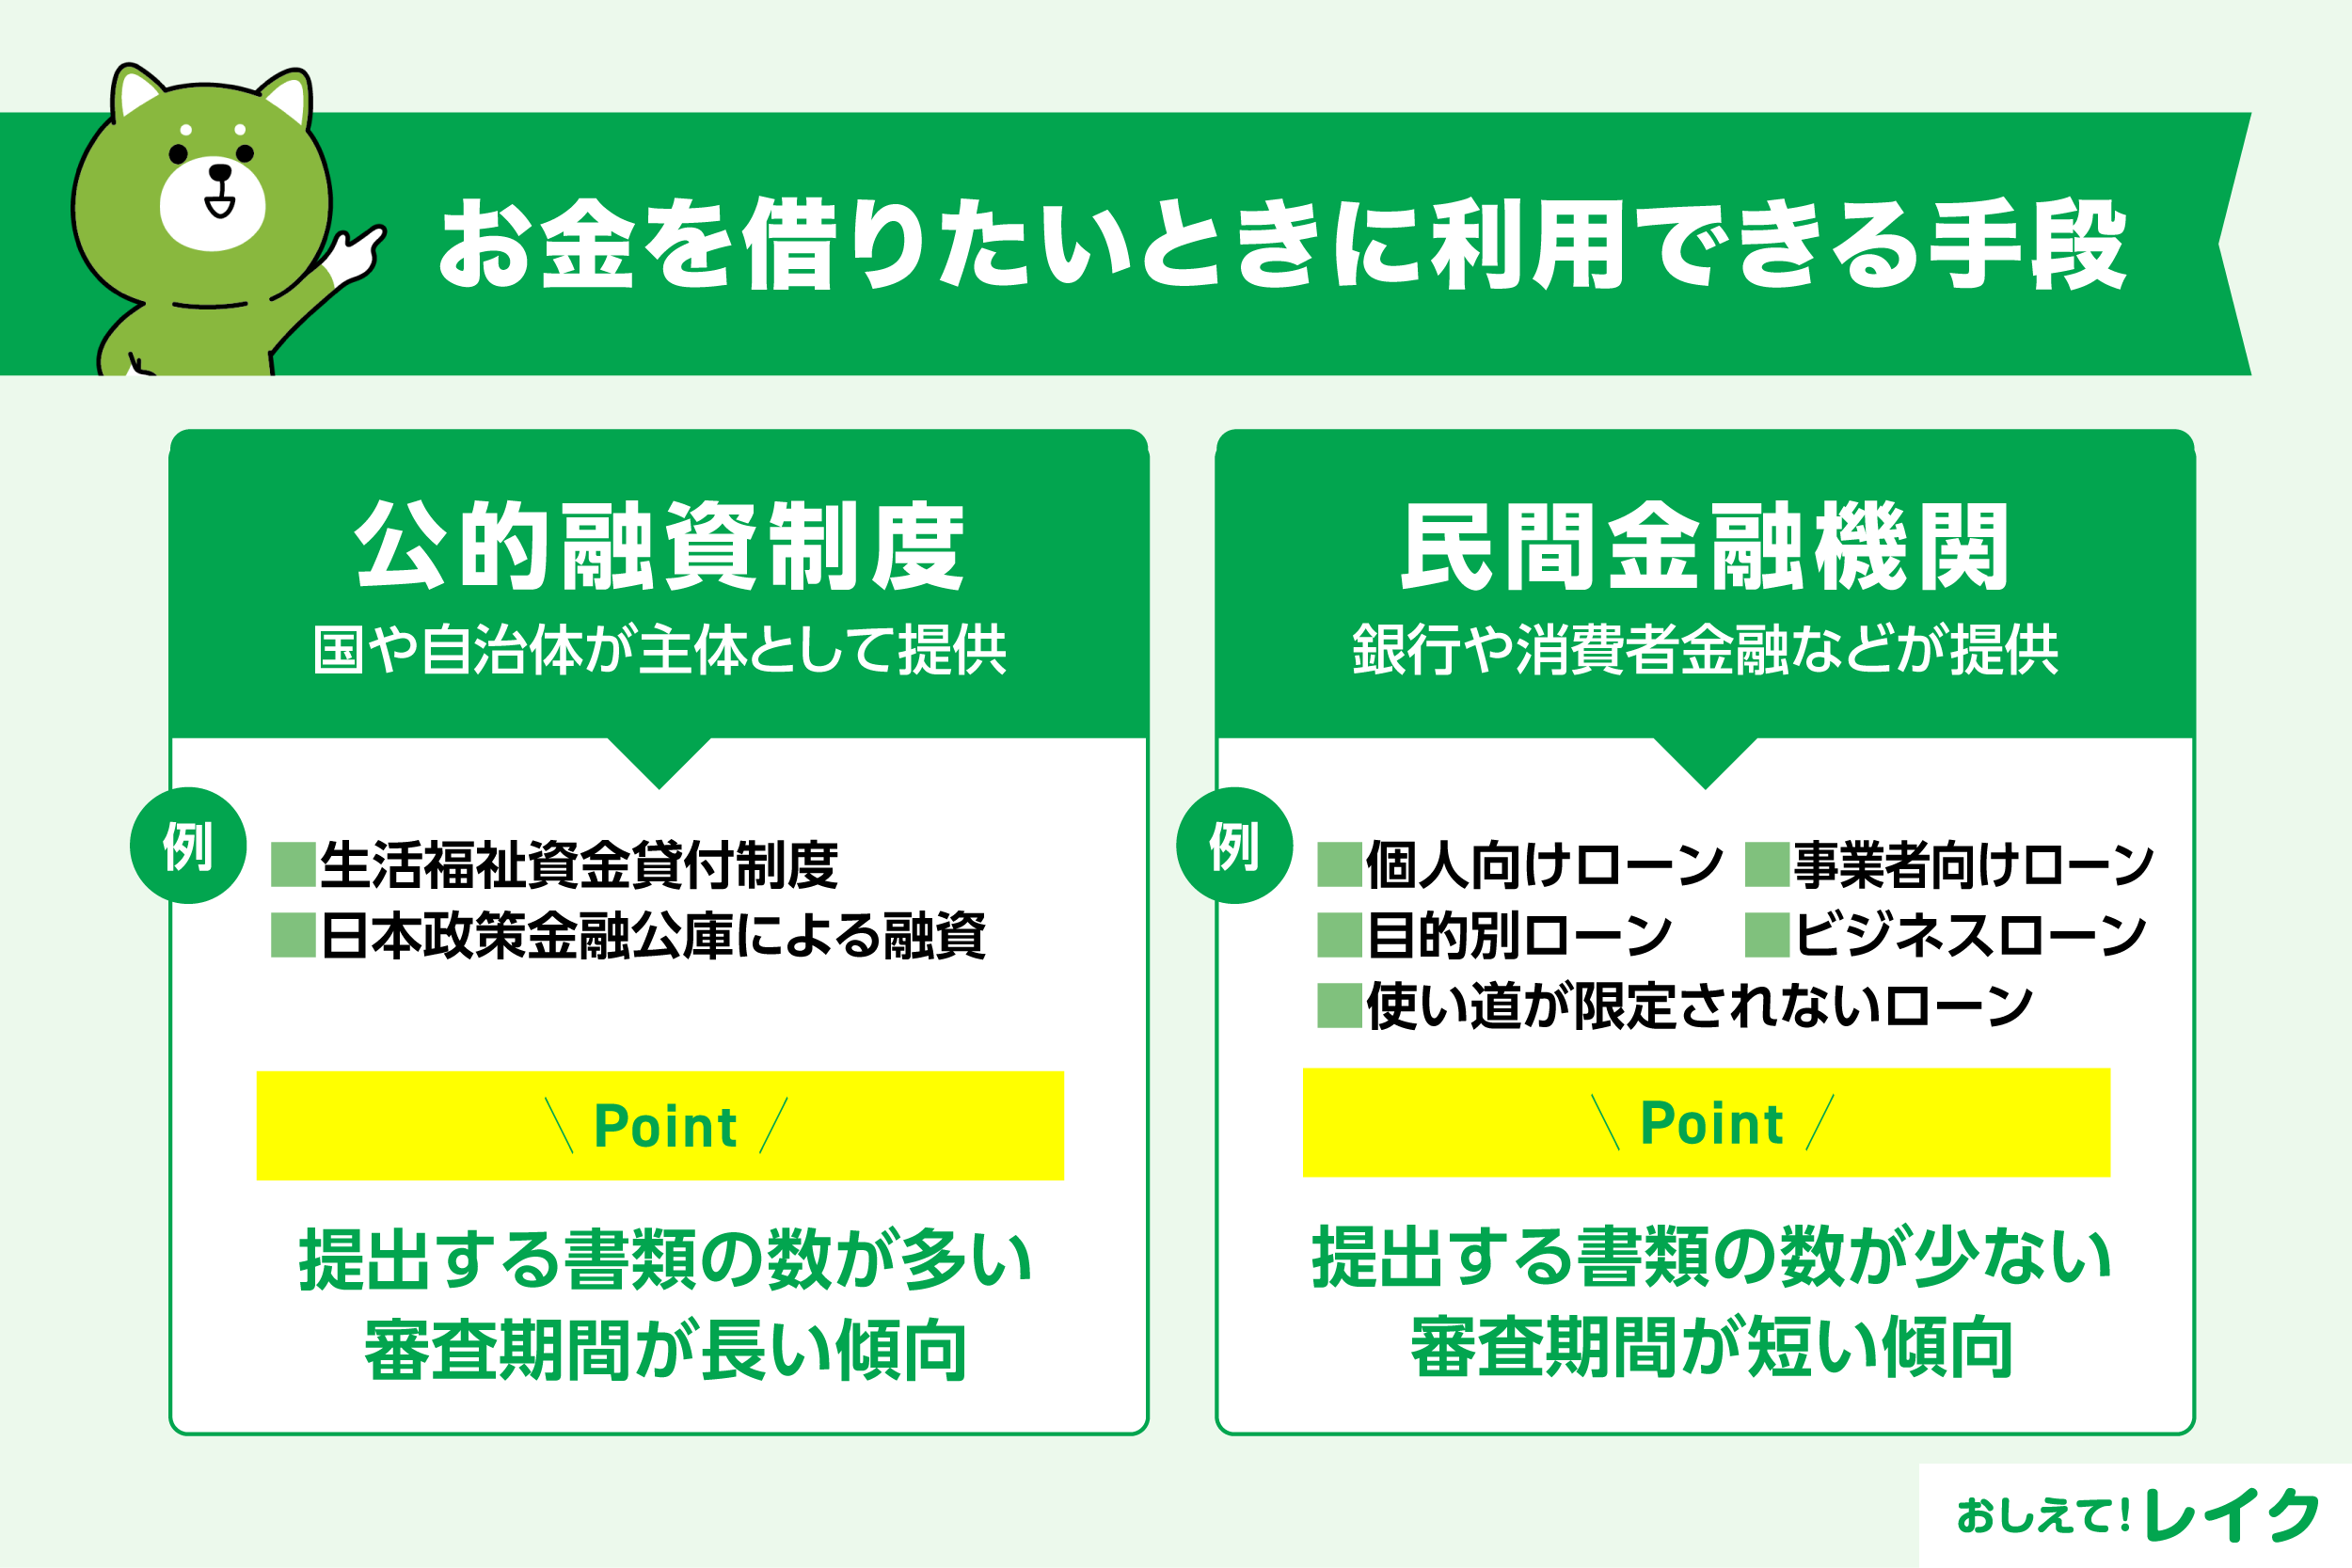
お金を借りたいときに利用できる代表的な手段として、以下の2つを紹介します。
- 公的融資制度
- 民間金融機関
それぞれの制度、詳しい利用方法を見ていきましょう。
公的融資制度を利用する
公的融資制度とは、国や自治体などが主体となって運用されている「お金を借りる制度」のことです。
原則として、後述する民間金融機関を補完する目的で利用されます。そのため、まずは民間金融機関に申込み、お借入れが難しいときは公的な制度を利用できないか検討する流れが一般的です。
公的融資制度には、福祉を充実させるために実施しているものや、経済活動を活発にし、地域の発展につなげるために提供されているものなどがあります。
たとえば、国と地域の市区町村社会福祉協議会が共同で実施している公的融資制度として、「生活福祉資金貸付制度」が挙げられます。生活福祉資金貸付制度は、必要な資金を民間の業者から借入れることが難しい低所得者世帯などをおもな対象とした制度です。
なお、生活福祉資金貸付制度は、生活費や引っ越しに関する費用、技能習得に必要な費用など、借りる目的により金額に上限が定められています。
また、国の協力を受けて実施されている公的融資制度として、日本政策金融公庫による融資が挙げられます。日本政策金融公庫では、おもに国民生活の向上や農林水産業の活性化、中小企業の起業支援などを目的とした融資を実施しており、なかには、教育ローンやビジネスローンなどもあります。
公的融資と後述する民間融資の違いや、融資の種類について、下記記事でも詳しく解説しています。
民間金融機関を利用する
民間金融機関とは、銀行や消費者金融などをさします。
前述した公的融資制度は、おもに民間金融機関で借りることが難しい方を対象として融資を実施しているため、収入などが細かく分かる書類を数多く提出する必要があり、審査期間も長い傾向にあります。
一方、民間金融機関は、融資を申込む際に提出する書類が少なく、審査期間が短い傾向にあります。運転免許証などの本人確認書類だけで申込めるローンや、申込んだその日のうちに借りられるローンなどもあります。
ローンの種類
民間金融機関で代表的なローンとして、次のものが挙げられます。
| 個人向けローン | 目的別ローン:住宅ローン、自動車ローン、リフォームローン、教育ローンなど |
| 自由な目的で利用できるローン:フリーローン(※)、カードローン | |
| 事業者向けローン | ビジネスローン |
- フリーローンは、請求書や見積書、支払い後の領収書などが必要になることが多く、使い道をあらかじめ決めておかなければならないこともあります。
また、ローンの種類によって、申込みの際に必要な書類が異なります。特に事業資金を借りる際は提出する書類が多いので、早めに準備しておきましょう。
| ローンの種類 | 申込みの際に必要な書類 |
|---|---|
| 目的別ローン |
|
| 使い道が限定されないローン(レイクの場合) |
|
| ビジネスローン |
|
前述のフリーローンとカードローンの具体的な違いや金利について、下記記事でも詳しく解説しています。
また、ビジネスローンの種類や特徴、即日融資を受けられる可能性について、下記記事で解説していますので、参考にしてください。
借金をする際の注意点
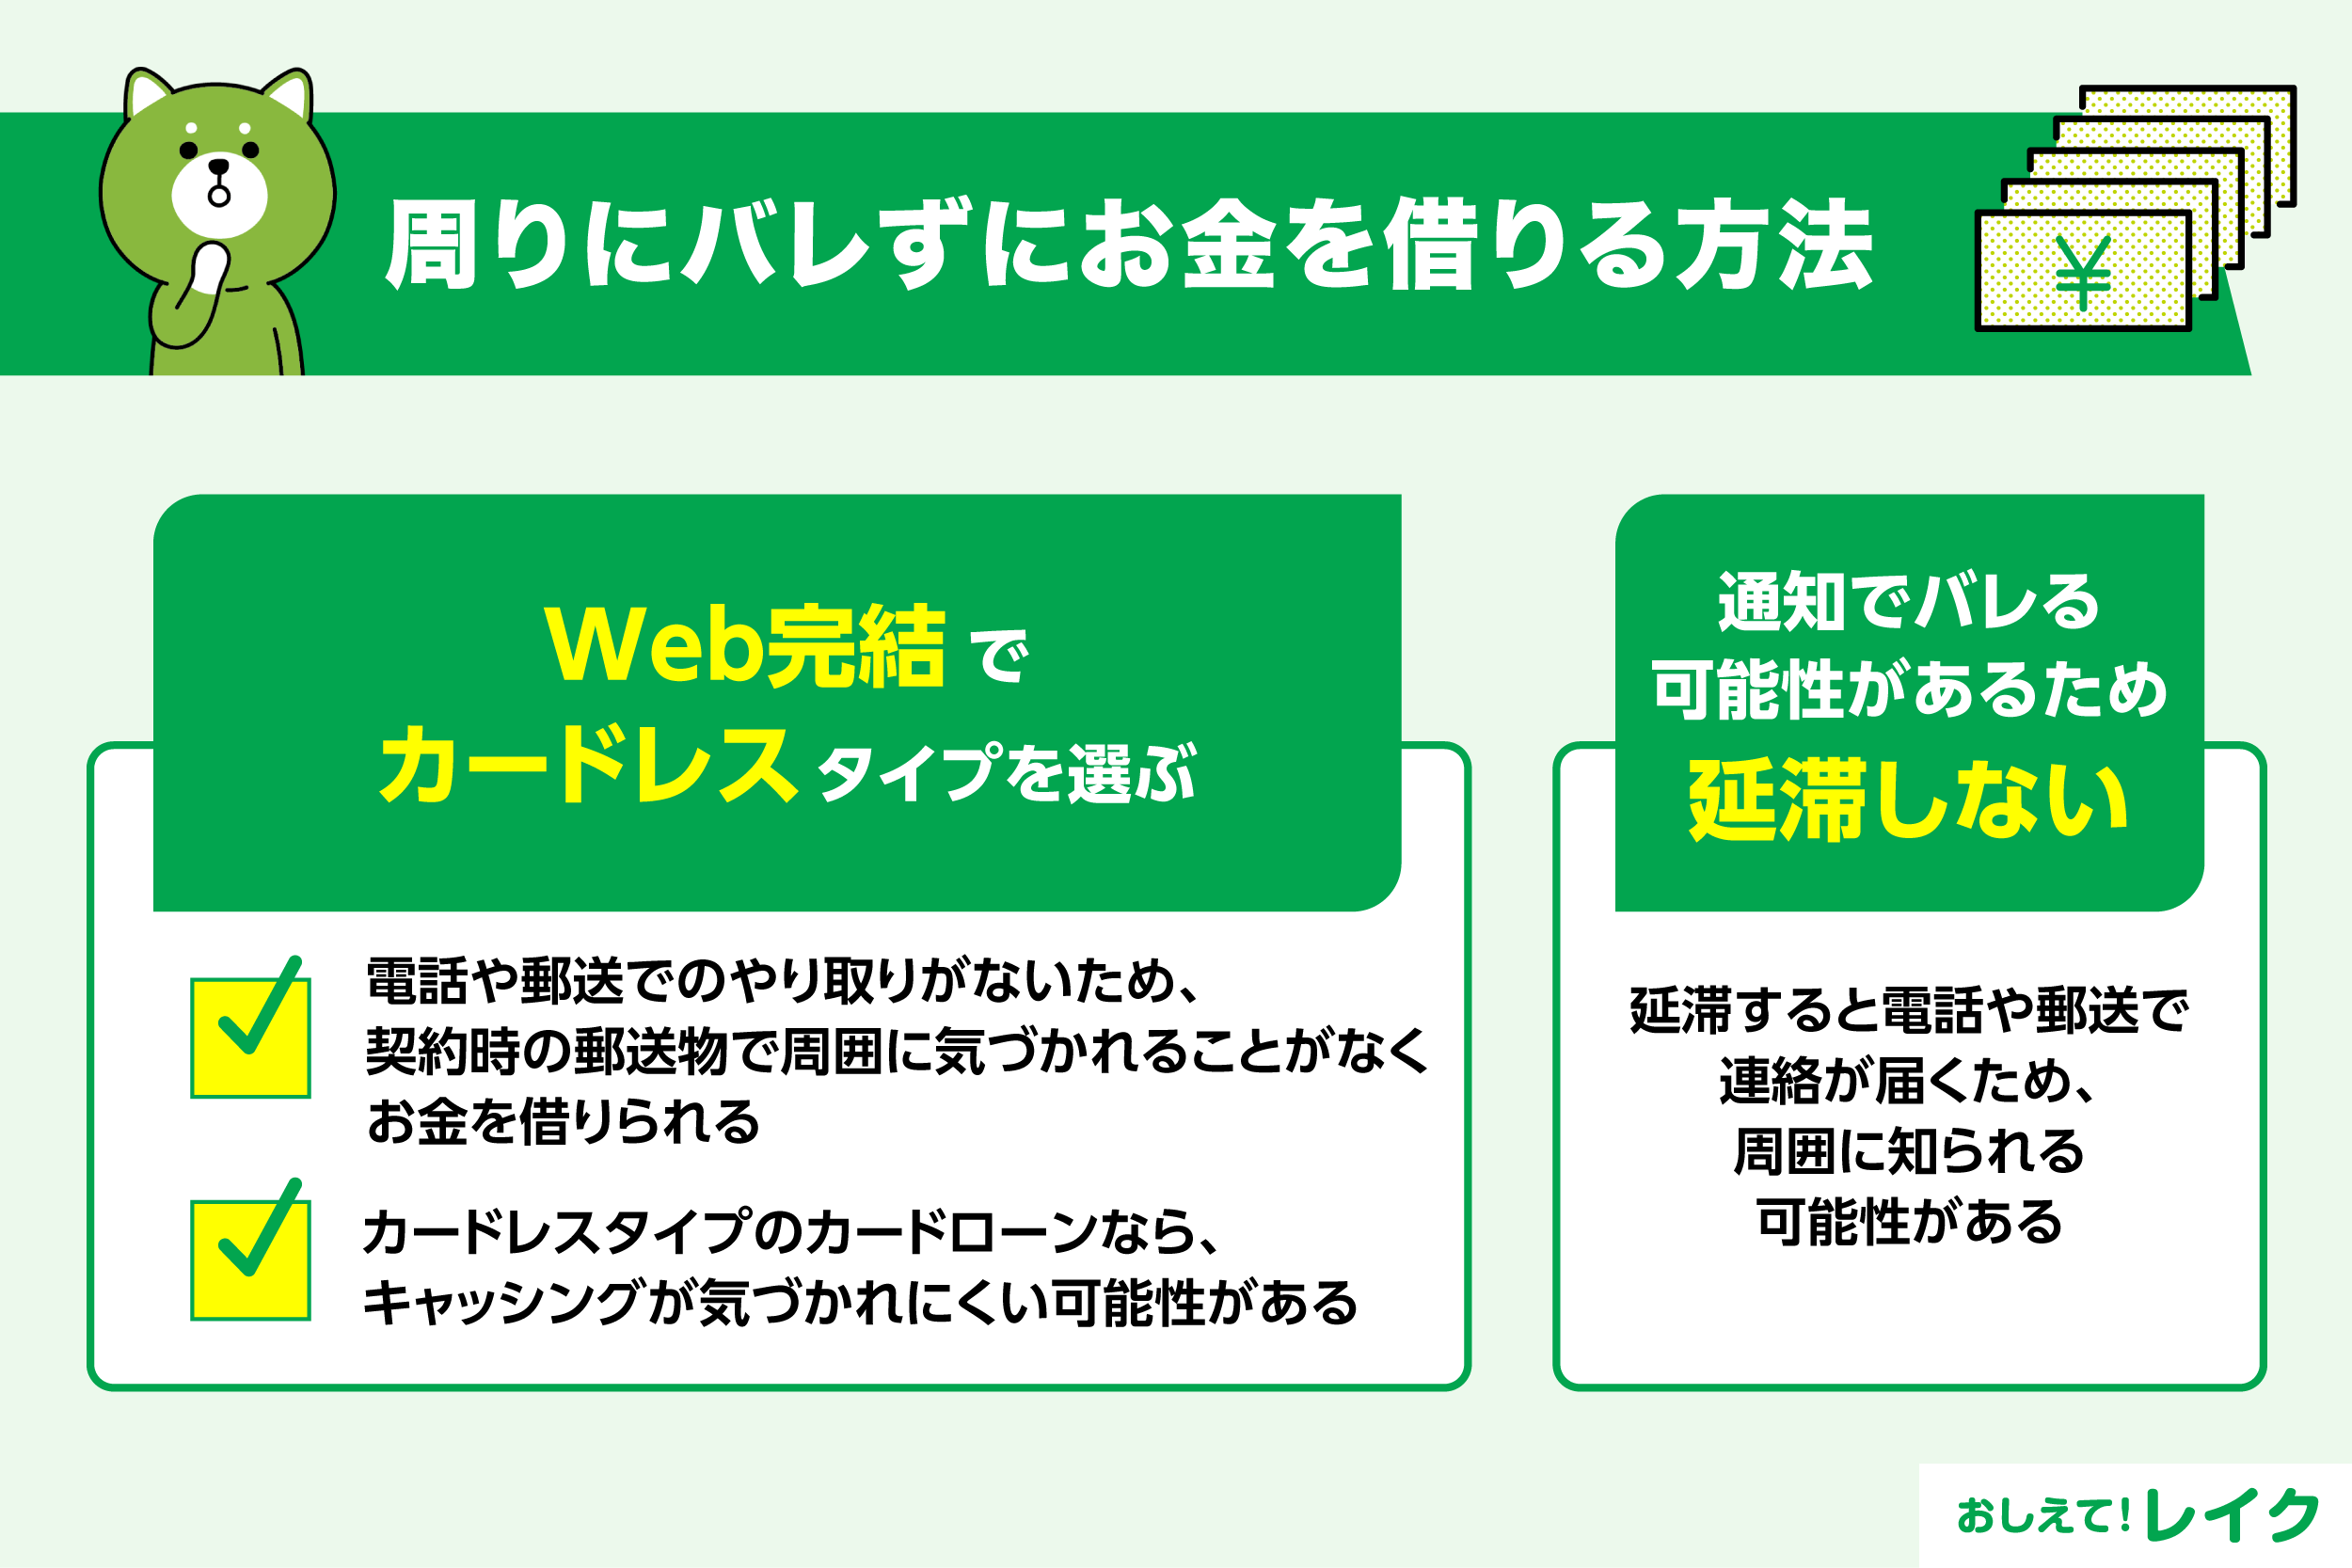
お金を借りる際には、次の点に注意してください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 違法業者から借金をしない
- 目的を明確にする
- 金利や返済期間を比較する
- お借入れまでの時間を確認する
- キャンペーンを利用して借金をする
以下で詳しく解説します。
違法業者から借金をしない
違法業者からお金を借りると、利息が高いので借りる前よりも状況が悪化するかもしれません。また、取立が厳しく精神的にダメージを受けることもあります。
どれほど困っている場合でも、違法業者からは借りないでください。
違法業者を見分けるには、金融庁の「登録貸金業者情報検索サービス」を利用することが有効です。
違法業者のなかには、登録していないにもかかわらず登録番号を偽装して掲載している場合があるので、「業者のホームページに登録番号が記載されてあるから大丈夫」と安易に判断せず、金融庁の「登録貸金業者情報検索サービス」で確認してください。
貸金業登録をせずに貸金業をおこなう違法業者を「闇金」とも呼びますが、闇金と正規業者である消費者金融はまったくの別物です。
下記記事で消費者金融の定義や悪質な闇金との違いを解説していますので、参考にしてください。
また、SNSなどを通じて個人間でお金の貸し借りをおこなうことを個人間融資といいますが、貸金業に登録しないで融資をしている場合は違法となります。違法な高金利で貸付けられる、お金を騙し取られるなどのリスクがありますので利用しないようご注意ください。
個人間融資の危険性について、下記記事でも詳しく解説していますので、参考にしてください。
目的を明確にする
借金は、利用目的に応じて適した手段が異なります。たとえば、住宅や車の購入など用途が決まっている場合は、目的別ローンが適しているでしょう。一方で、起業資金のように長期的かつ大きな費用が必要な場合は、公的融資制度が役立ちます。
また、急な出費に対応したいときには、最短で当日中にお借入れができるカードローンが便利です。
こうした目的を踏まえずにお借入れ先を選んでしまうと、必要な金額が借りられなかったり、希望するタイミングに間に合わなかったりする可能性があります。まずは、目的を明確にしたうえで、適切な手段を検討することが大切です。
金利や返済期間を比較する
同じ金額を借りる場合でも、借金の方法によって金利や返済期間が異なります。
特に金利は総返済額に直結する重要な要素です。可能な限り、金利が低いお借入れ方法を選ぶとよいでしょう。ただし、金利が低くても返済期間が長ければ、結果として総返済額が高くなるケースもあるため注意が必要です。
また、一回当たりの返済額も判断基準になるポイントです。無理のない金額で計画的に返済できるかどうかを、事前にシミュレーションしておきましょう。
このように、借金をする際は金利だけでなく、返済期間や最低返済額を含めた総合的なバランスを見て選ぶことが大切です。
お借入れまでの時間を確認する
お借入れまでにかかる時間は、借金の方法によって異なります。
たとえば、目的別ローンや高額のお借入れに適した公的融資などは、審査や手続きに時間がかかるケースが一般的です。緊急性が高い場合は、速やかにお借入れしやすいカードローンが向いています。サービスによっては、申込み当日のお借入れが可能です。
ただし、時間を優先しすぎると、金利が高くなる可能性があります。金利と時間のバランスを見極めながら、適切な手段を選びましょう。
キャンペーンを利用して借金をする
貸金業者によっては、金利や利息に関するキャンペーンや特典を提供しているケースがあります。
たとえば、一定期間利息がかからない「無利息期間」もおトクなキャンペーンのひとつです。この期間中に返済した金額分はすべて元金に充てられるため、あらかじめ返済計画が立っている場合に役立ちます。
レイクは、初回限定の無利息期間を設けており、はじめて借金をする方にも利用しやすいサービスです。上手に活用することで、返済総額の軽減につながります。
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なおご返済が遅れたなどの場合には、無利息期間が終了いたします。
借金を早く返済する方法
借金が長引くと利息が増え、返済の負担増となることもあります。次の方法を活用して、借金を早く返済してください。
- 金利の高いお借入れ先の返済を優先する
上記の方法について説明します。
金利の高いお借入れ先の返済を優先する
金利が高いと利息も高額になります。お借入れ先が複数あるときは、金利が高いお借入れ先の返済を優先し、早めに完済するようにしてください。
たとえば、一方のお借入れ先が金利年18.0%で他方が年15.0%の場合は、金利18.0%のお借入れ先を優先して繰上返済します。
早期に返済すると毎月のご返済額が増えるため、一時的に支出の管理を厳しくおこなう必要がありますが、長い目で見れば利息を抑えられるため、決してマイナスではありません。
下記記事でも借金を返済するポイントを詳しく解説していますので、ぜひ参考にしてください。
借金の返済が難しいときに知っておきたいこと
お金を借りるときには、返済計画をしっかりと立て、無理なく返済できるか熟慮してからお借入れの手続きをすることが大切です。
しかし、しっかりと返済計画を立てても、「転職をして収入が減った」「物価の上昇により、支出が増えた」などのさまざまな理由で返済が難しくなるかもしれません。
返済が難しいと感じたときに知っておきたい制度をまとめました。ぜひチェックしてみてください。
借金返済が難しいときの救済制度
借金の返済が難しいときは、次の救済制度を利用できることがあります。
- 任意整理
- 特定調停
- 個人再生
- 自己破産
いずれも法律に基づいた制度です。条件に合致する場合は合法的に借金を減らせることもあるため、チェックしてみましょう。
任意整理
任意整理とは、お借入れ先の金融機関と話し合い、利息の削減や返済期間の長期化を認めてもらう制度です。借金自体は減りませんが、毎月の返済額が減ることにもつながり、目先の負担軽減が期待できます。
なお、任意整理は、お金を借りた方に収入があり、なおかつ借金総額が少ないときに利用されることがあります。
特定調停
特定調停とは、裁判所にお借入れ先との間に入ってもらい、利息の削減や返済期間の延長などを交渉する制度です。任意整理と同じく借金自体は減りませんが、返済による負担を軽減できます。
また、裁判所に間に入ってもらうことで、お借入れ先との交渉がスムーズに進みやすくなる点も特徴です。弁護士や司法書士の助けを借りず、債務者自身で手続きができるのも特定調停のメリットといえるでしょう。
個人再生
個人再生とは、弁護士や司法書士の助力を得て、裁判所とも連携を取りつつ再生計画を立てる方法です。特定調停や任意整理とは異なり、借金そのものが減額される可能性があります。
ただし、弁護士などの専門家に依頼する費用がかかるだけでなく、特定調停や任意整理よりも適用条件が厳しい点に注意が必要です。また、お金を借りた方に収入があり、借金総額やお借入れの件数が多いときは利用できる可能性がありますが、条件に合わないケースも想定されるでしょう。
自己破産
自己破産とは、借金の返済目途が立たないときに利用される方法です。適用されれば返済義務が免責されますが、ご自宅や車などの大事な財産のほとんどを手放す必要が生じることもあるため、慎重に検討してください。
なお、ギャンブルや浪費などによる借金は免責不許可事由にあたる場合がありますが、事情によっては裁量免責が認められることもあります。
ネットキャッシングを利用する際の手順
ネットキャッシングを利用するまでの手順は、カードローン会社やクレジットカード会社によって異なります。
そのため、ここではレイクを例にして申込みから借入れまでをWeb上で完結するまでの一連の流れを紹介します。
お申込み
レイクでネットキャッシングをお申込みいただく場合は、レイクのホームページ上にある「お申込みボタン」より画面の案内にそって、お客さま情報を入力していきます。
レイクは24時間いつでもお申込みに対応しているため、忙しい方でも時間を選ばずお申込みいただけます。
本人確認・審査
本人確認書類(場合により収入証明書類)をご提出いただき、審査へ進みます。
審査結果はメールでお知らせします。
ご契約
審査結果メールよりお手続きください。ご契約書類はダウンロードでご確認いただけます。
ご契約時にお客さまのご自宅への郵送物はありません。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
借金に関するよくある質問
借金に関する質問を3つ解説します。
ローンも借金の一種ですか?
ローンも借金の一種に含まれます。
ローンは、おもに銀行や消費者金融などの金融機関が提供する金融商品をさし、契約内容や返済計画が明確に定められている点が特徴です。借金は、親族や友人、公的機関、貸金業者などから資金を借りる行為全般をさす言葉であり、ローンも借金のひとつに分類されます。
無理なく借金をするためのポイントは?
無理なく借金をするには、現実を見据えて返済計画を立てることが重要です。特に、金利・返済期間・最低返済額といった条件は、事前にしっかり確認しておきましょう。
また、無利息期間を活用する手段も有効です。一定期間は利息がかからないため、返済総額の負担を抑えられます。
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なおご返済が遅れた場合等、無利息期間が終了いたします。
即日で借金をすることも可能ですか?
カードローンであれば、申込み当日にお借入れができる可能性があり、急ぎでお金が必要になった場合でも役立ちます。
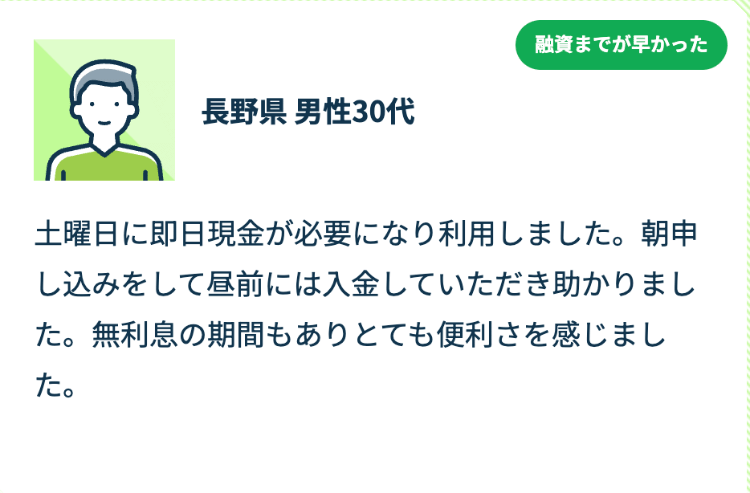
レイクでは、21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中のお振込みが可能です。実際に利用した方のなかにも、即日借入れができて助かったという声が寄せられています。
まとめ
借金には多様な種類があり、それぞれに用途が異なります。借金をする際は、目的を明らかにしたうえで、しっかりと返済計画を立てましょう。特に、金利や返済期間はきちんと把握する必要があります。
また、すぐにお金を借りたい場合は、即日融資が可能なカードローンの利用を検討することがおすすめです。カードローンは、申込みの際に提出する書類が少なく、審査期間が短い傾向にあります。
レイクでは、返済計画に役立つシミュレーションも公開しているので、借金を検討中の方はご活用ください。
監修者:
内山 貴博
プロフィール:
大学卒業後、証券会社の本社で社長室、証券業務部、企画グループで5年半勤務。その後FPとして独立。金融リテラシーが低く、資産運用に保守的と言われる日本人のお金に対する知識向上に寄与すべく、相談業務やセミナー、執筆等を行っている。
日本証券業協会主催「投資の日」イベントや金融庁主催シンポジウムで講師等を担当。
2018年に日本人の金融リテラシー向上のためのFPの役割について探求した論文を執筆。
資格情報:
CFP®、1級ファイナンシャル・プランニング技能士