ショッピングローンとは?やめたほうがいい?
メリットやデメリット
を紹介
更新日:2026年9月30日
公開日:2022年10月18日
ショッピングローンの利用を検討しているものの、メリット・デメリットや審査基準について詳しく知らない方も多いのではないでしょうか。
ショッピングローンは、商品やサービスの購入代金を分割で支払えるサービスです。まとまった現金を用意できない場合でも商品を購入でき、計画的に返済しやすい点が特徴ですが、利用する際には手数料や審査などをしっかり理解しておく必要があります。
この記事では、ショッピングローンのメリット・デメリットやクレジットカードの分割払いとの違い、審査基準を詳しく解説します。ショッピングローンを利用できない場合の対処法やよくある質問もご紹介しますので、ぜひ参考にしてください。
ショッピングローンとは買い物の際に利用できるローン
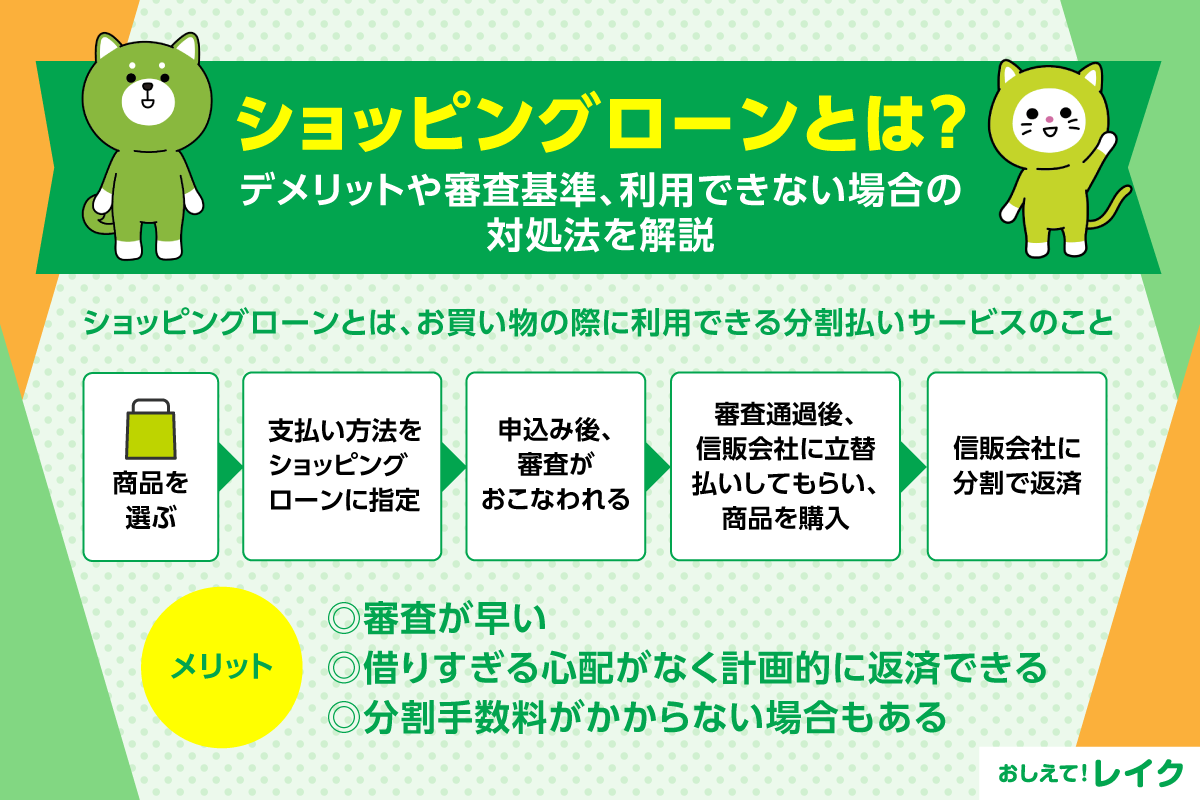
ショッピングローンとは、買い物の際に利用できる支払いサービスです。
商品の購入代金を信販会社に立て替えてもらい、その後、信販会社に分割払いまたはボーナス払いで返済するのが一般的です。
ショッピングローンの審査に通過すれば、手元にまとまった資金がない場合でも欲しいタイミングで商品を購入できます。
ショッピングローンとクレジットカード(分割払い)の違い
ショッピングローンとクレジットカードの分割払いは、商品の購入代金を分割で支払う点では共通しています。ただし、契約の仕組みや利用上限額などに違いがあります。
| 項目 | ショッピングローン | クレジットカードの分割払い |
|---|---|---|
| 契約形態 | 商品購入のたびに個別で契約する | カード会社と包括契約を結ぶ |
| 審査 | 商品購入のたびに審査を受ける | クレジットカード発行時に審査を受ける |
| 利用上限額 | 商品の価格 | 利用限度額 |
| 利用シーン | 特定の商品購入時 | 国際ブランド加盟店での決済時 |
ショッピングローンは、商品購入のたびに個別で契約を結ぶ仕組みで、クレジットカードを持っていない方でも利用できるのが特徴です。
ショッピングローン利用の流れ
ここでは、ショッピングローン利用の一般的な流れを確認しましょう。
- 商品を選ぶ
- 支払い方法をショッピングローンに指定する
- 申込後、審査がおこなわれる
- 審査通過後、信販会社に立替払いしてもらい、商品を購入する
- 信販会社に分割で返済する
商品を選んだら、支払い方法をショッピングローンに指定して申込みをおこないます。
申込完了後、審査がおこなわれます。審査に通過すると信販会社が商品を購入する店舗に立替払いをしてくれ、商品を受け取ることができます。
その後、信販会社へ商品購入代金に手数料を上乗せした金額を返済するのが、一般的な流れです。
実際の手順はショッピングローンにより異なるので、商品購入前に確認しましょう。
ショッピングローンの支払い方法
ショッピングローンは、まず購入代金を信販会社が立て替え、その後利用者が分割で信販会社に返済していく仕組みです。支払い方法にはいくつかの選択肢があり、自分のライフスタイルや返済計画にあわせて選ぶことができます。
おもな支払い方法は、以下のとおりです。
- 分割払い:毎月一定額を返済する方法
- ボーナス一括払い:ボーナス月にまとめて支払う方法
- ボーナス2回払い:ボーナス月を含めて2回に分けて支払う方法
手数料や金利は、支払い回数や契約内容によって異なるため、事前に確認が必要です。
ショッピングローンのメリット
次に、ショッピングローンを利用して商品を購入するメリットを解説します。
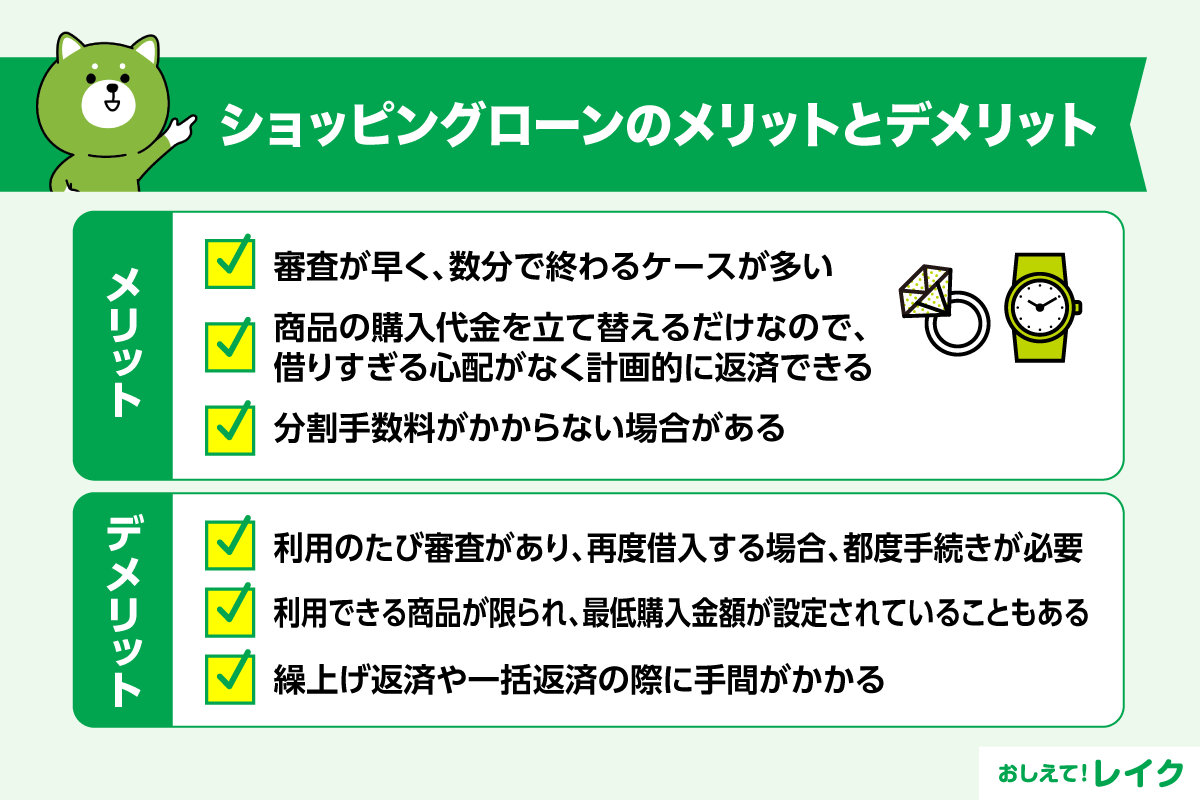
- 審査が早い
- 計画的に返済しやすい
- 分割手数料がかからない場合がある
- 総量規制の対象にならない
審査が早い
ショッピングローンはオンラインで手続きできる商品もありますが、審査完了までの時間は信販会社や商品によって異なります。インターネット上で手続きが完結する商品もあるため、利便性を重視する方には向いています。
申込みの時間帯によっては、すぐに審査が完了しない場合もあるので注意してください。
計画的に返済しやすい
ショッピングローンは、商品の購入代金を立て替えてもらうサービスであり、商品の代金と分割手数料以上に借りてしまうリスクがありません。
また、申込みの時点で返済回数が確定するため、計画的に返済しやすい点も特徴です。
分割手数料がかからない場合がある
一般的にクレジットカードでは、3回以上の分割払いに分割手数料がかかります。一方、ショッピングローンでは、分割手数料がかからない場合があります。
ショッピングローンを導入している店舗では、高額商品の販売促進のために一定の支払い回数までの分割手数料を負担していることがあるためです。
商品の購入を考えている店舗で、分割手数料を店舗側が負担しているか、また何回払いまで分割手数料が無料になるのかを確認するとよいでしょう。
総量規制の対象にならない
ショッピングローンは、「貸金業法」が適用される消費者金融や信販会社のキャッシングとは異なり、「割賦販売法」が適用されるため、総量規制の対象外です。
総量規制とは、お借入れ額が原則として年収などを基準に、その3分の1を超えないように制限する法律で、ショッピングローンにはこの制限が適用されません。そのため、高額な商品でも分割払いで購入できる可能性があります。
ただし、返済能力を超えた利用は家計を圧迫するリスクがあるため、無理のない範囲で利用することが大切です。また、ショッピングローンの利用時には審査が実施されるため、総量規制の対象外であっても、必ず利用できるとは限りません。
「総量規制」は下記の記事で詳しく解説していますので、ぜひ参考にしてください。
ショッピングローンのデメリット
まとまった資金がない場合に便利なショッピングローンですが、デメリットもあります。
- 利用のたびに審査がある
- 利用できる商品が限定されている
- 繰上げ返済や一括返済の際に手間がかかる
それぞれ詳しく解説します。
利用のたびに審査がある
ショッピングローンは、商品の購入代金を立て替えてもらう仕組みのため、利用のたびに審査が必要です。申込みの手間がかかるほか、審査結果によっては利用できない場合もあります。
なお、クレジットカードの分割払いやキャッシング枠、カードローンの申込みにおいても審査は必要です。ただし、審査を通過していれば、利用限度額内での追加のお借入れに新たな手続きは不要です。
利用できる商品が限定されている
利用できる店舗や商品が限定されているのもデメリットのひとつです。
一般的に、ショッピングローンの対象となるのは電化製品や家具、貴金属などの比較的高額な商品で、「1万5,000円以上」や「2万円以上」などショッピング代金の最低金額が決められているケースもあります。
また、ショッピングローンを利用して購入した商品は、返品時に解約手数料などがかかる場合もあります。事前に確認しましょう。
繰上げ返済や一括返済の際に手間がかかる
ショッピングローンで繰上げ返済や一括返済をしたい場合、電話やインターネット申請が必要なケースが多く、手間がかかる傾向があります。
返済を前倒しでおこなえば、分割手数料を減らせる可能性があるため、事前にどういった手続きが必要なのかを調べておきましょう。
ショッピングローンの審査基準とは?
ショッピングローンの審査基準は公表されていませんが、申込者に支払い能力があるかどうかが重視されます。審査で見られるおもな項目は以下のとおりです。
- 属性情報
- 信用情報
属性情報
属性情報とは、申込者に関するさまざまな情報のことで、以下のような情報が該当します。
- お勤め先
- 雇用形態
- 勤続年数
- 年収
- 家族構成
- 居住形態
- 居住年数など
これらの情報をもとに、支払い能力があるかどうかが総合的に判断されます。
たとえば、正社員や公務員などは、一般的に安定した収入があるとみなされやすい傾向があります。ただし、無職の方でも、年金や不動産などの収入があれば利用できる可能性があります。
なお、審査では給与明細や源泉徴収票などの収入証明書類の提出を求められる場合があるので、事前に準備しておきましょう。
信用情報
審査では、信用情報機関に登録されている他社借入れ情報や過去の金融取引履歴も確認されます。過去に延滞や債務整理などの記録がある場合、審査で不利になる可能性が高いでしょう。クレジットカードやほかのローン返済で頻繁に遅延した履歴がある場合も、審査に響く恐れがあります。
また、お借入れの状況も審査で確認される項目のひとつです。お借入れ額や件数が多すぎると、支払いが滞るリスクがあるとみなされ、審査に通りにくくなる可能性があります。
信用情報は、審査で大きな判断材料となります。日頃から健全な金融取引を心がけ、遅延や未払いがないよう自己管理することが大切です。
「他社借入れ」については以下の記事で詳しく解説していますので、あわせてご覧ください。
ショッピングローンを利用できない場合の対処法
購入したい商品に対応していないなどの理由で、ショッピングローンを利用できないケースもあるでしょう。
そこで、ショッピングローンが利用できない場合の対処法をご紹介します。
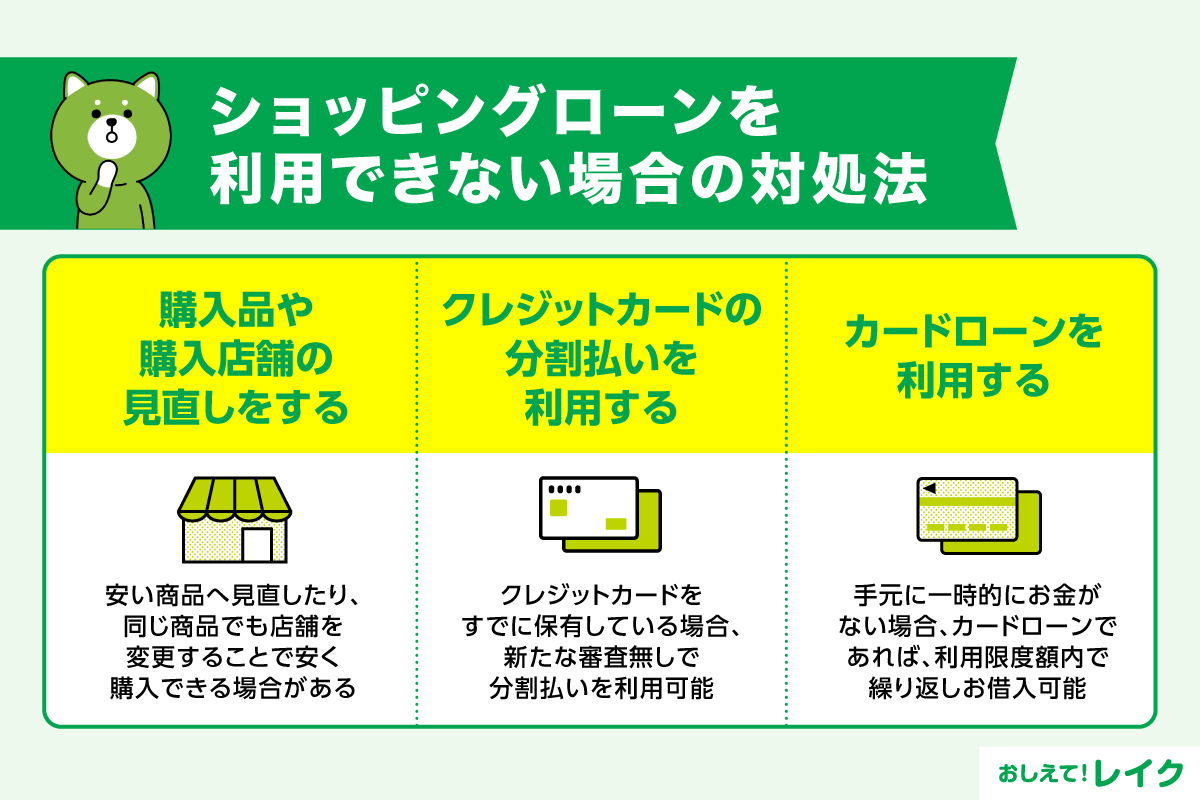
- 購入品や購入店舗を見直す
- クレジットカードの分割払いを利用する
- クレジットカードのキャッシング枠を利用する
- カードローンを利用する
購入品や購入店舗を見直す
ショッピングローンを利用できない場合は、購入品をより安い商品に見直し、手元の資金で支払えないかを再検討しましょう。商品のグレードを下げることで、もう少し安く抑えることができるかもしれません。
また、お店によって商品の価格が異なるため、同じ商品でも購入するお店を変えれば、当初の予定より安く購入できる可能性があります。
ショッピングローンの代わりにクレジットカードやカードローンでお借入れをする場合も、購入品を見直して金額が少しでも下がれば、その分手数料や返済総額が少なく済みます。
クレジットカードの分割払いを利用する
クレジットカードを保有している場合は、新たな審査なしで分割払いを利用できる可能性があります。クレジットカード会社によっては、一括払いで商品を購入した場合でも、後から必要に応じて分割払いに変更できます。
分割回数や分割手数料はクレジットカード会社により異なるので、事前に確認しましょう。
利用金額に応じてポイントが貯まるのも、クレジットカードを利用するメリットです。多くのクレジットカードでは、分割払いもポイント付与の対象となります。
なお、クレジットカードの分割払いを利用する際、2回払いまでは手数料がかからず、3回以上の場合は手数料がかかることが一般的です。ショッピングローンと同様、分割する回数が多くなるほど手数料も高くなる点に注意しましょう。
また、分割払いの利用限度額(利用できる上限金額)はショッピング枠内で「割賦枠」として設定されており、1回払いで利用できる金額よりも低い場合があります。
クレジットカードのキャッシング枠を利用する
キャッシング枠とは、クレジットカードを利用して現金をお借入れできるサービスです。保有しているクレジットカードにキャッシング枠が設定されていれば、追加の審査なしですぐにお借入れができます。
利用限度額の範囲であれば、お借入れのたびに審査を受ける必要がないため、追加でお金が必要になった場合もスムーズなお借入れが可能です。
ただし、クレジットカードのキャッシング枠は、ショッピング枠の内枠として設定されている場合があります。お借入れをするとショッピングで使える金額が減少する可能性があるため、事前に確認しましょう。
カードローンを利用する
商品の購入代金が一時的に足りない場合は、カードローンを利用するのも手段のひとつです。
カードローンは原則として使い道の制限がないため、柔軟に利用可能です。
新生活やお祝いごとなどで大きな買い物が続く場合も、利用限度額の範囲内であれば、新たなお手続きなしで追加のお借入れが可能です。
また、消費者金融系カードローンは審査が早い傾向があり、条件を満たせば最短即日でお借入れができます。申込みしたその日にお借入れができるため、お急ぎの買い物の際にも利用しやすいでしょう。
レイクは、審査・必要書類の確認を含めたご契約手続きが21時 (日曜日は18時)までに完了すれば、最短8分でご融資が可能なカードローンです(※)。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
ショッピングローンに関するよくある質問
ショッピングローンをはじめて利用する方は、疑問や不安が多いかもしれません。ここでは、ショッピングローンに関するよくある質問や悩みをまとめています。ぜひ参考にしてください。
- ショッピングローンを利用する際に必要な書類は?
- ショッピングローンの繰上げ返済は可能?
- ショッピングローンの審査が通らない理由は?
- ショッピングローンはやめたほうがいいと言われる理由は?
ショッピングローンを利用する際に必要な書類は?
ショッピングローンの申込みには、本人確認書類が必要です。必要書類や必要点数は信販会社や契約内容によって異なります。
たとえば、運転免許証やマイナンバーカード(個人番号カード)などが用いられます。パスポートは発行時期や住所記載の有無により、補完書類が必要になる場合があります。
必要書類はあらかじめ準備しておくと、スムーズに手続きができて安心です。必要書類や提出方法は信販会社やサービスごとに異なるため、事前に公式サイトを確認しておきましょう。
ショッピングローンの繰上げ返済は可能?
ショッピングローンは、契約内容や信販会社によって繰上げ返済が可能な場合があります。
契約者本人が電話やインターネットから手続きをおこない、一括返済や一部返済を選択できます。繰上げ返済は手数料による負担を減らすことにもつながるので、総返済額を抑えたい方におすすめです。
なお、契約内容や信販会社によってはインターネットでの手続きができない場合もあるため、事前に確認しておくことが大切です。あわせて、手続き方法や必要書類についてもチェックしておきましょう。
ショッピングローンの審査が通らない理由は?
審査が通らない理由は、おもに収入の不安定さや過去の延滞履歴などが挙げられます。また、信用情報機関に登録されている金融取引記録に問題がある場合や、申込条件を満たしていない場合も審査に影響します。
さらに、同時期に複数のローンやクレジットの申込みをおこなう「多重申込み」による信用低下も原因となることがあります。審査に通らなかった場合は、原因を見直す、もしくはショッピングローン以外の方法を検討しましょう。
ショッピングローンはやめたほうがいいと言われる理由は?
手元にある資金以上の商品を購入できる点で便利な反面、返済計画を立てずに利用すると支払いが難しくなる可能性があるためです。
また、一般的にショッピングローンは契約時に設定された分割回数を柔軟に変更することができません。仕組みや金利を正しく理解し、計画的に利用しましょう。
まとめ
ショッピングローンを利用すれば、手元に資金がない場合も必要なタイミングで商品を購入できる可能性があります。
商品代金以上のお借入れが発生しないため、計画的に利用しやすい点がメリットです。
ただし、対象の店舗や商品が限られており、審査結果によってはショッピングローンが利用できない場合もあります。状況に応じて、クレジットカードの分割払いやカードローンなど、ショッピングローン以外の方法も検討しましょう。いずれも手数料や利息の仕組みを理解し、計画的にご利用ください。

監修者:
松崎 観月
プロフィール:
大学卒業後、金融機関にて個人営業を担当し、資産運用の相談・保険販売などを経験する。退社後、CFP認定を取得。現在は金融に関する記事の執筆・監修をおこなう。これまでに執筆した記事は500本を超える。
保有資格:
CFP®、2級ファイナンシャル・プランニング技能士、日商簿記検定2級