収入証明書類がいらないお借入れ方法!
提出が必要なケースや用意できない場合の対処法
更新日:2026年8月12日
公開日:2024年5月23日
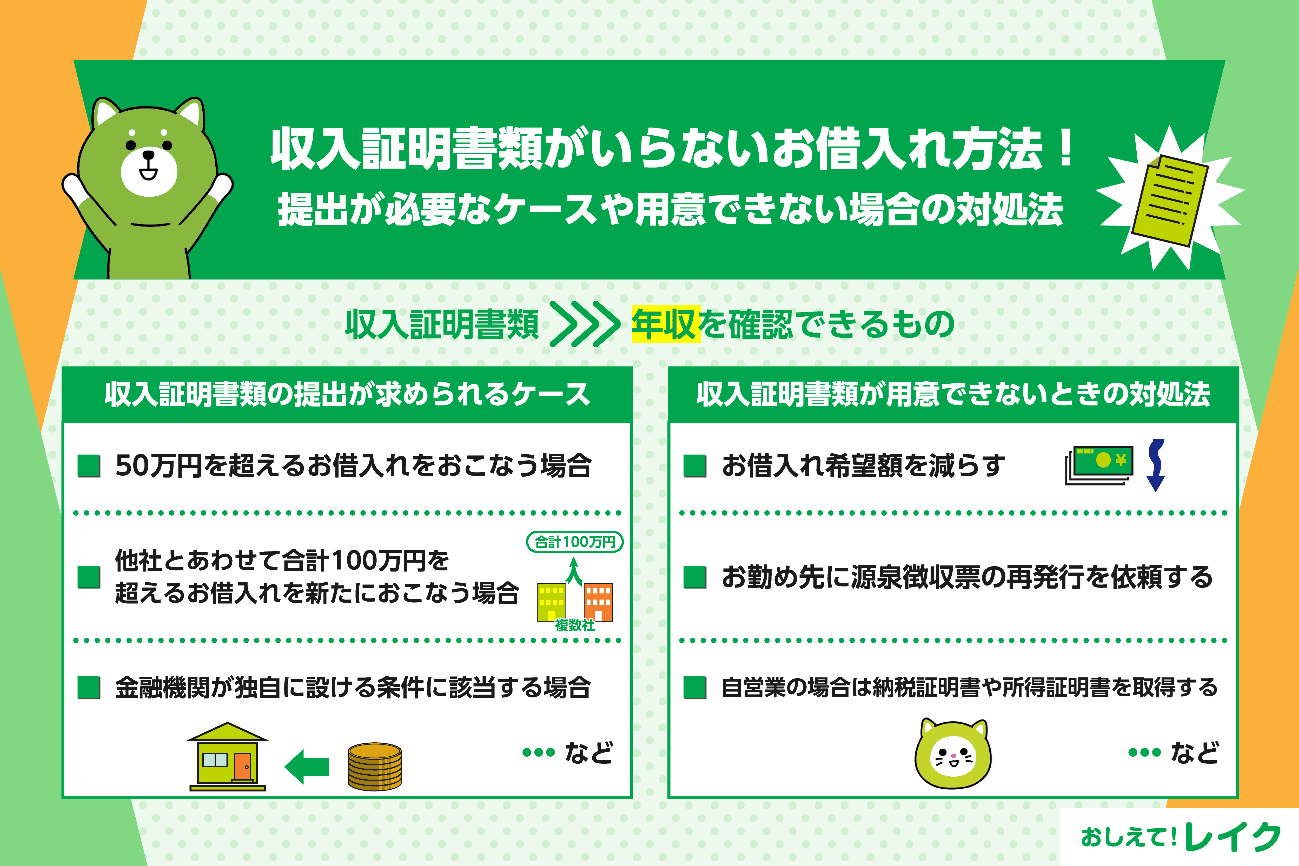
カードローンにお申込みする際、本人確認書類のほかに収入証明書類の提出が必要なケースがあります。
収入証明書類とは、年収を確認できる書類のことです。たとえば、源泉徴収票や確定申告書などが該当します。
収入証明書類が必要となるのは、以下のようなケースです。
- 50万円を超えるお借入れをおこなう場合
- 他社とあわせて合計100万円を超えるお借入れを新たにおこなう場合
- 金融機関が独自に設ける条件に該当する場合
- 増額申請をした場合
- 前回の収入証明書類の提出から一定期間以上経過している場合
上記に当てはまらない場合は、収入証明書類不要で利用できる可能性が高いでしょう。
この記事では、収入証明書類なしでお金を借りる方法や、提出を求められるケースについて解説します。収入証明書類の種類や、提出できない場合の対処法もご紹介していますので、収入証明書類について詳しく知りたい方は、ぜひ参考にしてください。
カードローンはお借入れ額によって収入証明書類の提出が不要
収入証明書類とは、源泉徴収票や確定申告書などの年収を確認できる書類です。
カードローンにお申込みする際は収入証明書類の提出が求められることもありますが、お借入れ額などによっては提出なしで利用できます。提出する必要がある場合の条件については、「収入証明書類の提出が求められる5つのケース」で詳しく解説していますので、ご覧ください。
ただし、カードローンを利用するには、収入証明書類を提出するかどうかにかかわらず安定した収入が必要です。
そのため、収入証明書類なしでお申込みした場合も、安定した収入の有無を確かめるために、会社名が記載された社員証、雇用契約書や資格確認書(一部の組合のみ記載)などのお勤め先が分かる書類の確認や、在籍確認がおこなわれます。
在籍確認に必要な書類や在籍確認の流れ、確認内容については、下記記事で詳しく解説していますので、参考にしてください。
収入証明書類を提出する2つの理由
カードローンにお申込みする際、収入証明書類の提出が必要な場合があります。その理由は、主に以下の2つです。
- 返済能力を証明するため
- 総量規制に抵触しないことを証明するため
それぞれの理由について、詳しく解説していきます。
返済能力を証明するため
客観的に信頼性の高い収入証明書を提出することで、返済能力を証明できます。
貸金業者は、貸付をおこなう際、申込者の返済能力を調査しなければなりません(貸金業法第13条第1項)。また、一定の条件を満たす場合は、返済能力の調査に際し資力を明らかにする書面を徴求しなければならないと決まっています。
つまり、返済能力を証明し、貸金業者からお借入れをするために収入証明書の提出が必要です。
総量規制に抵触しないことを証明するため
総量規制とは、貸金業者からのお借入れを原則として年収を基準に、その3分の1までとする貸金業法上の規制です。過剰な貸付を防ぐために、総量規制が設けられています。
消費者金融などの貸金業者は、申込者の年収などを基準に、その3分の1を超える金額を貸すことができません。複数の貸金業者からお借入れをする場合は、お借入れ額の合計が年収の3分の1を超えないようにする必要があります。
金融機関は、収入証明書類を取得することで申込者の年収を把握し、総量規制に抵触しないかどうかを確かめています。
下記記事では、総量規制の制度の詳細や、対象外になるローンについて詳しく解説していますので、ぜひ参考にしてください。
収入証明書類を提出できない場合
収入証明書類を提出できなければ、お借入れができない可能性があります。これは、金融機関が申込者の返済能力を正確に判断できなくなるためです。
また、カードローンの契約中に収入証明書類の提出を求められた際に用意できなければ、お借入れが制限されたり、ご利用限度額が減額されたりする可能性もあります。
収入証明書類が用意できないときの対処法は、「収入証明書類が用意できないときの5つの対処法」で解説しているのでご覧ください。
収入証明書類なしでお金を借りる2つの方法
収入証明書類なしでお金を借りる方法は、以下のとおりです。
- お借入れ希望額を50万円以下にして申込む
- お借入れの総額を100万円以下にする
これらの方法について、詳しく解説します。
お借入れ希望額を50万円以下にして申込む
1社から50万円を超えるお借入れをする場合は、収入証明書類の提出が貸金業法で義務付けられています。対して、50万円以下のお借入れをする際は、原則として収入証明書類なしでお申込みが可能です。
なお、銀行には貸金業法が適用されません。しかし、多くの銀行が貸金業法と同等の基準で収入証明書類を取得しています。
お借入れの総額を100万円以下にする
他社との合算で100万円を超えるお借入れをする場合も、収入証明書類の提出が必要です。これも、貸金業法で義務付けられています。
そのため、収入証明書類を不要にするには、お借入れ総額が100万円以下になるようにお申込みをしましょう。
なお、「他社からのお借入れ」には消費者金融系カードローンやクレジットカードのキャッシング枠のご利用分などが該当します。クレジットカードのショッピング(リボ払いなど)や銀行のローンは含まれません。
収入証明書類の提出が求められる5つのケース
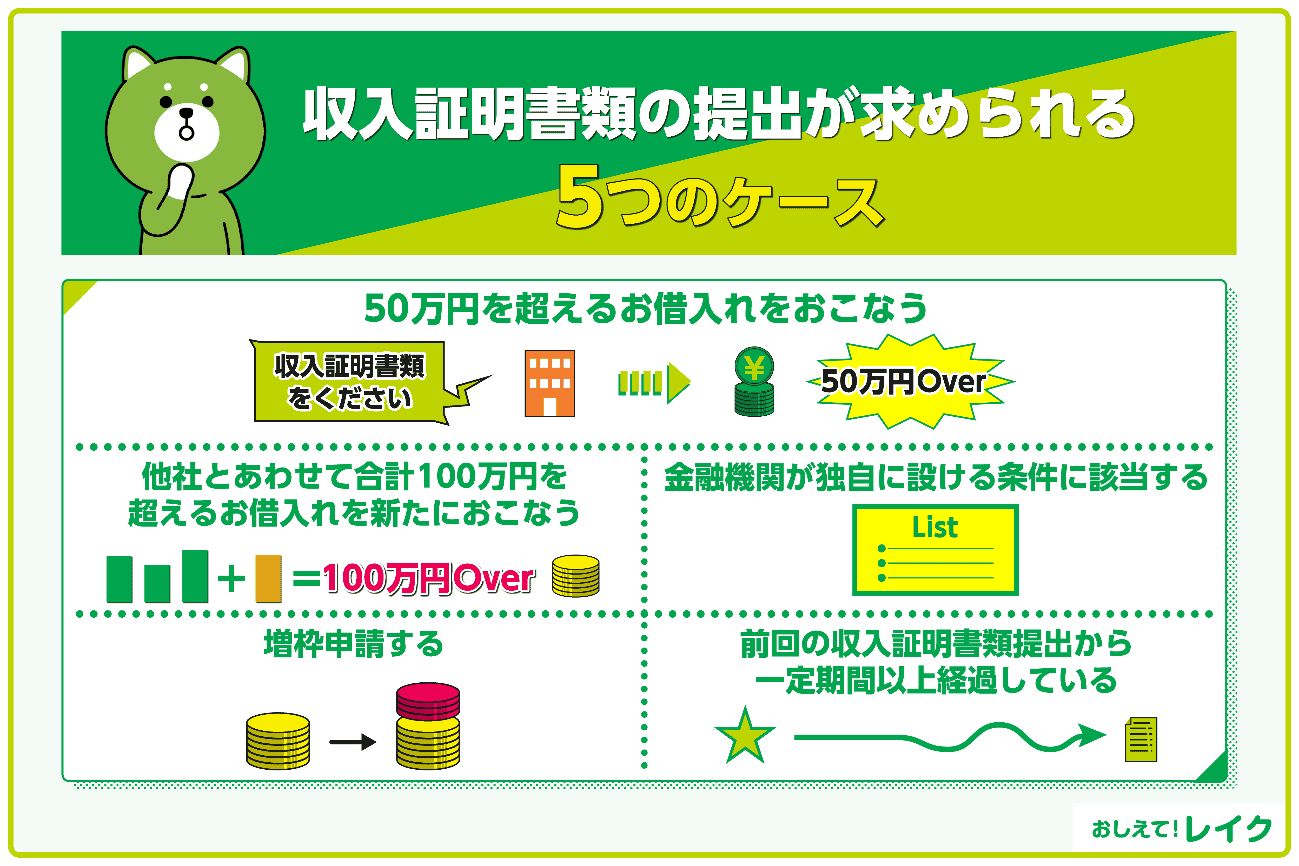
カードローンを利用する際、以下のようなケースで収入証明書類の提出が必要です。
- 50万円を超えるお借入れをおこなう場合
- 他社とあわせて合計100万円を超えるお借入れを新たにおこなう場合
- 金融機関が独自に設ける条件に該当する場合
- 増額申請をする場合
- 前回の収入証明書類の提出から一定期間以上経過している場合
このような収入証明書類が求められるケースについて、詳しく解説します。
50万円を超えるお借入れをおこなう場合
貸金業法では、1社から50万円を超えるお借入れをする場合、収入証明書類の提出が義務付けられています。
他社とあわせて100万円を超えるお借入れを新たにおこなう場合
他社との合算で100万円を超えるお借入れをする場合も、貸金業法に基づき、収入証明書類の提出が必要です。新たにお借入れしようとする金額が50万円以下でも、他社との合計で100万円を超える場合は提出しなくてはなりません。
たとえば、既にA社から40万円、B社から30万円借りている方が、C社から新たに40万円お借入れする場合、お借入れの合計が110万円となるため収入証明書類の提出が必要です。
金融機関が独自に設ける条件に該当する場合
金融機関が独自に収入証明書の提出が必要な条件を設けている場合もあります。
そのため、1社からのお借入れが50万円以下、かつ他社との合計が100万円以下でも、金融機関から求められた場合は提出が必要です。
増額申請をする場合
増額申請をする際、増額金額によっては収入証明書類の提出が必要です。希望する金額が50万円以下でも、提出を求められる可能性があります。
なお、増額申請とは、利用限度額(利用者ごとに設定されるお借入れ可能な限度額)を上げることです。所定の審査を経て、利用限度額の増額可否と金額が設定されます。
増額申請の審査内容については、下記記事で詳しく解説していますので、参考にしてください。
前回の収入証明書類提出から一定期間以上経過している場合
前回の提出から一定期間が経過すると、最新の収入証明書類を提出する必要があります。たとえばレイクでは、既にご提出いただいた収入証明書類の発行日から3年以上経過している場合に再度ご提出をお願いしています。
提出した収入証明書類などをもとに、定期的な審査が実施された結果、利用限度額が減額となる場合もあります。
収入証明書類で主に確認される点
提出した収入証明書類から確認される主なポイントは、以下の3つです。
- 収入金額
- お勤め先
- 発行年月
カードローンの審査では、これらの情報のほか、申込者が申告した本人の属性情報や信用情報も含め、複数の要素から返済能力が総合的に判断されます。
収入金額
収入証明書類には、1年間の収入金額が記載されています。「年収はいくらか」「毎月安定した収入を得ているか」などを確認するうえで重要な項目のひとつです。
あわせて、収入金額は総量規制に抵触しないかどうかの判断基準にもなります。
お勤め先
提出された収入証明書類に記載されたお勤め先名と、申込者が申告したお勤め先に相違がないか確認されます。
前職のお勤め先名が記載された収入証明書類は提出できないため、転職直後の方は現在のお勤め先のものをご用意ください。
発行年月
収入証明書類は最新・直近のものを提出する必要があります。多くの金融機関では「発行から○ヵ月以内」などの期限が設けられているため、発行年度が正しいか、期限を過ぎていないかを確認したうえでご提出ください。
収入証明書類の種類
法律で定められている「収入を証明する書類」には、以下のようなものがあります。
- 源泉徴収票
- 給与明細書
- 確定申告書
- 納税通知書
- 所得(課税)証明書
- 年金通知書・年金証書
実際に提出できる書類は金融機関によって異なるため、事前に確認しましょう。以下で、それぞれの書類の特徴や入手方法をご紹介します。
源泉徴収票
源泉徴収票とは、1年間に支払われた給与や納めた所得税の額が記載された書類です。
年末調整の実施後、お勤め先から交付されます。交付時期はお勤め先によって異なりますが、12月~1月に交付されるのが一般的です。
なお、金融機関に提出できるのは直近のものに限ります。
給与明細書
給与明細書とは、給与支払いの際にお勤め先から交付される書類です。
「安定した収入」があるかどうかを判断するため、給与明細書を提出する場合は直近2ヵ月分の提出を求められます。また、賞与がある場合は直近1年分の賞与明細書も提出します。
確定申告書
確定申告の際に税務署に提出した書類の控えです。提出できるのは、直近(前年度分)のものに限ります。
従来は、税務署の収受日付印(電子申告の場合は受付日時の記載)が必要でしたが、令和7年1月から収受日付印の押なつはなくなりました。そのため、現在は収受日付印が押なつされていない確定申告書の控えでも、自身で提出年月日を記載すれば、収入証明書類として提出できる可能性があります。
納税通知書
納税通知書は、地方税の税額が記載された書類です。市民税・県民税の特別徴収税額の決定・変更通知書などが該当します。
税金を個人で納める方は自治体から送付され、会社員など給与から天引きされている方はお勤め先から交付されます。直近(前年度)のものを提出しましょう。
所得(課税)証明書
所得(課税)証明書とは、1年間の所得にもとづく課税内容を証明する書類です。自治体の窓口などで申請すると取得できます。
最新の所得(課税)証明書は、毎年5月・6月頃から取得できます。交付時期は自治体によりばらつきがあるため、必要な場合は自治体のホームページまたは窓口で確認しましょう。
年金通知書・年金証書
年金通知書は、毎年6月から翌年4月までに支払われる年金額を知らせる書類です。毎年6月頃に日本年金機構から送付されます。
直近のものか確認したうえで提出しましょう。
また、年金証書は年金を受ける権利があることを証明する書類です。こちらも、収入証明書類として利用できる場合があります。
収入証明書類を求められた場合の提出方法
収入証明書類の提出を求められた場合、以下のような方法で提出できます。
- オンラインで提出
- アプリで提出
- FAXで提出
- 郵送で提出
- 自動契約機に持参
ただし、カードローン会社によって提出方法は異なるので注意が必要です。
それぞれ、どのように提出するのかについて、解説します。
オンラインで提出
各カードローン会社の書類提出ページや会員ページから提出できることがあります。書類を撮影した画像やPDFで提出してください。
アプリで提出
スマートフォンのアプリがあるカードローン会社なら、アプリから提出できることもあります。現物の書類をスマートフォンアプリで撮影して送信すれば、簡単に提出できます。
FAXで提出
カードローン会社によっては、FAXで提出できることもあります。新規のお申込みと既存会員では提出先のFAX番号が異なるケースもあるため、注意しましょう。
郵送で提出
カードローン会社によっては、郵送で提出できることもあります。
ただし、店舗などに設置された専用封筒を使用しないといけないこともあるため、郵送方法を事前に確認してください。
自動契約機に持参
自動契約機があるカードローン会社の場合は、営業時間内に書類の現物かコピーを持参すると提出できることもあります。
収入証明書類が用意できないときの5つの対処法
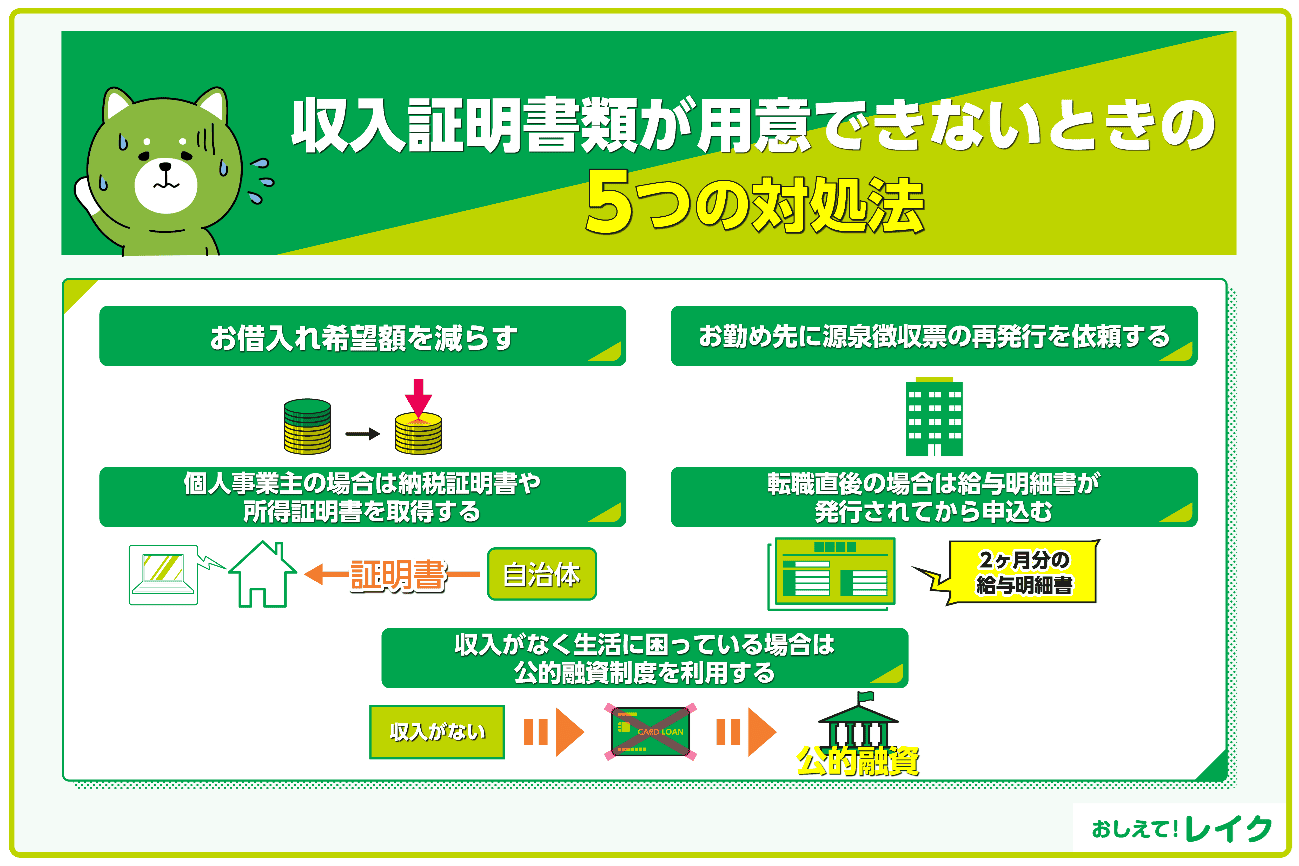
収入証明書類が手元にない方は、以下の対処法を検討してください。
- お借入れ希望額を減らす
- お勤め先に源泉徴収票の再発行を依頼する
- 個人事業主の場合は納税証明書や所得証明書を取得する
- 転職直後の場合は、給与明細書が発行されてから申込む
- 収入がなく生活に困っている場合は公的融資制度を利用する
これらの対処法について、詳しく解説します。
お借入れ希望額を減らす
収入証明書類の提出が難しい方は、お借入れ希望額を下げることを検討してください。
ここまで何度かお伝えしたように、お借入れ希望額が50万円以下、かつ他社のお借入れとの合計で100万円以下の場合は、原則として収入証明書類が不要だからです。
ただし、上記の条件に当てはまる場合であっても、金融機関の判断によっては収入証明書類の提出が求められる可能性もあります。
お勤め先に源泉徴収票の再発行を依頼する
会社員の方は、お勤め先に依頼すれば源泉徴収票の再発行が可能です。
源泉徴収票の発行は会社の義務であるため、基本的には再発行に対応してくれます。経理部・総務部などの担当部署に相談してください。
ただし、発行に日数がかかる可能性があるため、お借入れを急ぐ方は事前に確認しておくと安心です。
個人事業主の場合は納税証明書や所得証明書を取得する
源泉徴収票を用意できない個人事業主やフリーランスの方は、自治体で納税証明書や所得(課税)証明書を取得しましょう。
窓口や郵送のほか、コンビニエンスストアやインターネットで申請できる場合もあります。自治体によって異なるため、お住まいの自治体のホームページなどで確認してください。
なお、数百円の交付手数料がかかる点に注意してください。
転職直後の場合は、給与明細書が発行されてから申込む
転職したばかりで収入証明書類が手元にない場合は、新しいお勤め先から2ヵ月分の給与明細書が交付されてからお申込みしてください。
退職前の源泉徴収票や給与明細書では、現在の収入の状況が分からないため、お申込みできません。
下記記事では、転職直後のカードローンのお申込みの注意点やポイントについて解説していますので、ぜひ参考にしてください。
収入がなく生活に困っている場合は公的融資制度を利用する
収入がなく生活に困っている場合は、公的融資制度の利用を検討しましょう。
現在仕事に就いておらず、収入証明書類を提出できない場合、カードローンでお借入れはできません。カードローンを利用するには、安定した収入を得ている必要があるからです。
生活に困っている方が利用できる公的融資制度には、「生活福祉資金貸付制度」や「求職者支援資金融資制度」などがあります。
| 公的融資制度 | 概要 |
|---|---|
| 生活福祉資金貸付制度 | 低所得者、高齢者、障害者などに貸付をおこなう制度 |
| 求職者支援資金融資制度 | 職業訓練受講給付金を受給する予定の方に貸付する制度 |
出典:「生活福祉資金貸付制度」
(厚生労働省)
出典:「求職者支援制度のご案内」
(厚生労働省)
なお、公的融資制度はご融資までに日数がかかる傾向があるため、余裕をもって相談しましょう。
下記記事では、公的融資制度の種類や利用時の注意点について解説していますので、ぜひ参考にしてください。
収入証明書類が不要の場合でも嘘の収入を申告するのはNG
収入証明書類を提出しなくてよいのであれば、「年収を多めに申告してもばれないのでは?」と思う人もいるかもしれません。
しかし、金融機関は信用情報機関に信用情報を照会し、申告内容との整合性をチェックしています。
- 他社を含めた過去の申込情報
- お借入れ履歴やご返済状況
- お勤め先
また、企業・職種別の年収データベースなどから、申告された年収が多すぎないかも見られています。そのため、発覚する可能性が高いです。
万が一契約後に虚偽の申告が発覚すれば、直ちに一括返済を求められる可能性もあるため、必ず正しい情報でお申込みください。
下記記事では、信用情報の登録内容や開示手順について詳しく解説していますので、参考にしてください。
レイクは収入証明書類なしでのお申込みも可能
レイクでは、一定の条件を満たす場合、原則として収入証明書類なしでお申込みが可能です。
ただし、以下のケースに該当する場合、収入証明書類のご提出をお願いしております。
- 当社のご利用限度額の総額が50万円を超える場合
- 当社のご利用限度額の総額と他社のお借入れ総額の合計が100万円を超える場合
- 既にご提出いただいた収入証明書類の発行日から、3年以上経過している場合
提出方法は、会員ページやアプリ、自動契約機、郵送専用封筒、FAXからご都合にあわせて選択できます。以下のいずれかの書類(直近分)をご提出ください。
- 源泉徴収票
- 確定申告書
- 住民税決定通知書
- 納税通知書
- 所得(課税)証明書
上記の書類のご用意ができない場合は、直近の2ヵ月分の給与明細書をご提出ください(※1)。
レイクは、最短8分融資が可能なカードローンです(※2)。Webなら21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。お急ぎの方もぜひご検討ください。
また、レイクではお電話でのお問合せも受け付けています。収入証明書類について不安な点がある方は、お気軽にご相談ください。
- 1直近の賞与明細書(取得日より1年以内のもの)もございましたら、あわせてご用意ください。
- 1給与明細書に「発行年月」、「ご本人の氏名(フルネーム)」、「お勤め先名」、「総支給額」が明記されていることをご確認ください。記載内容が手書きの場合は、お勤め先の社印もしくは社判が必要となります。(担当印のみでは受付けできかねます。)
- 2一部金融機関および、メンテナンス時間は除きます。お申込時間や審査状況によりご希望にそえない場合があります。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンの返済期日に遅れてしまった場合に生じるリスクや、遅れた場合の対処法について下記記事で詳しく解説していますので参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についても分かりやすい内容になっておりますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
下記記事では、カードローンの一括返済の方法や注意について詳しく解説していますので、参考にしてください。
収入証明書類に関するよくある質問
収入証明書類なしでお借入れしたい方に向けて、よくある質問をご紹介します。
- 収入証明書類がいらないカードローンはある?
- 収入証明書類が必要なケースは?
- 源泉徴収票がなくても申込める?
- 収入証明書類が手元にない場合は?
収入証明書類がいらないカードローンはある?
お借入れ希望額が50万円以下で、かつ他社とのお借入れ総額が100万円以下の場合、収入証明書類なしでお借入れできる可能性があります。
収入証明書類が必要なケースは?
収入証明書類の提出を求められるのは、主に以下の5つのケースです。
- 50万円を超えるお借入れをおこなう場合
- 他社とあわせて100万円を超えるお借入れを新たにおこなう場合
- 金融機関が独自に設ける条件に該当する場合
- 増額申請をする場合
- 前回の収入証明書類提出から一定期間以上経過している場合
源泉徴収票がなくても申込める?
源泉徴収票がない場合、現在のお勤め先から交付された給与明細書(直近2ヵ月分)を提出すれば、一般的にお申込みが可能です。
収入証明書類が手元にない場合は?
収入証明書類を用意できない場合、主に以下の対処法が考えられます。
- お借入れ希望額を減らす
- お勤め先に源泉徴収票の再発行を依頼する
- 個人事業主の場合は納税証明書や所得証明書を取得する
- 転職直後の場合は給与明細書が発行されてから申込む
- 収入がなく生活に困っている場合は公的融資制度を利用する
まとめ
お借入れの金額が50万円を超える場合や、他社との合計で100万円を超える場合は、収入証明書類の提出が必要です。
上記に該当しない場合は、原則として収入証明書類なしでお申込みできます。
ただし、少額のお借入れでも、金融機関が就業状況の確認などで必要だと判断すれば、収入証明書類を用意しなくてはなりません。
提出できる収入証明書類が手元にない場合、お勤め先や自治体に交付してもらうことも検討し、余裕をもって準備してください。
監修者:
松崎 観月
プロフィール:
大学卒業後、金融機関にて個人営業を担当し、資産運用の相談・保険販売などを経験する。退社後、CFP認定を取得。現在は金融に関する記事の執筆・監修を行う。これまでに執筆した記事は500本を超える。
資格情報:
CFP®、2級ファイナンシャル・プランニング技能士、日商簿記検定2級
