融資とは?
知っておくべき種類や出資・投資・ローンとの違い、利用の流れを解説
更新日:2026年8月31日
公開日:2022年8月30日
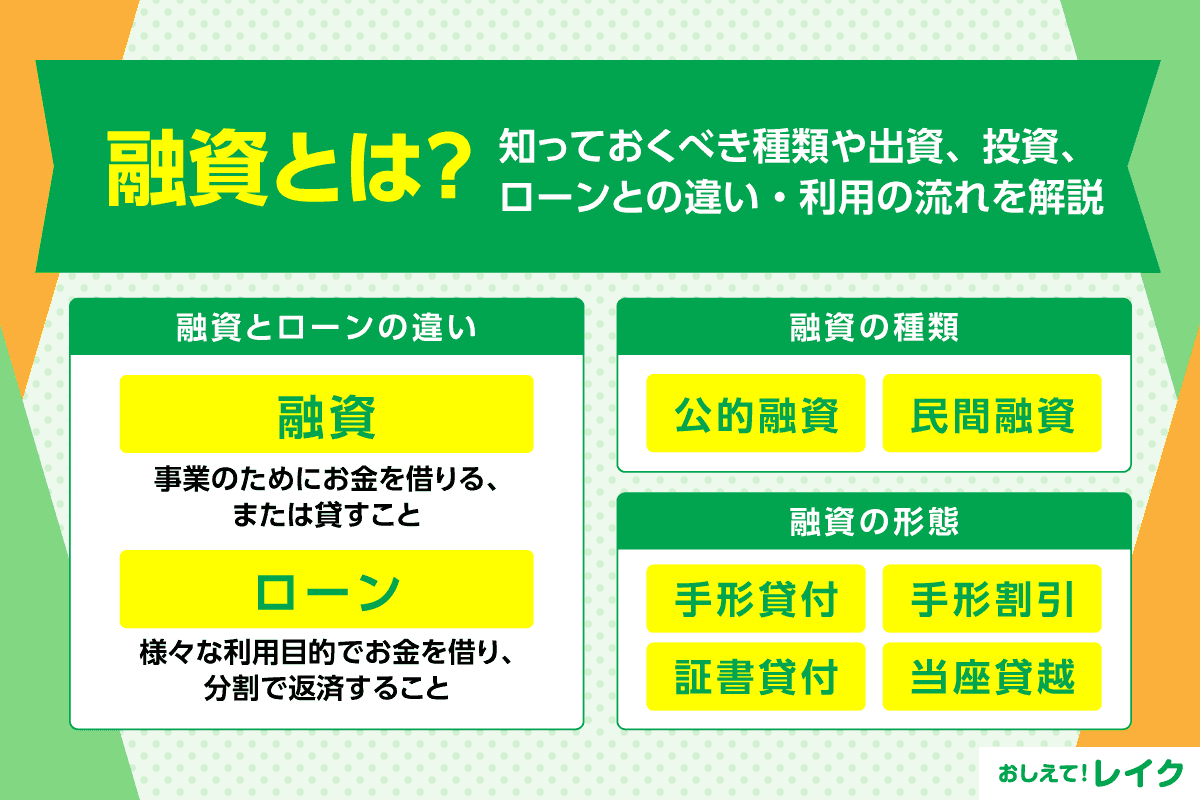
まとまった資金が必要で融資を受けたくても、「融資がどのようなものか、きちんと理解できていない」という人もいるでしょう。
融資とは、金融機関などがお金を融通する資金調達方法のことです。融資の種類によって用途や利用方法が異なるため、目的や状況に合った融資を選ぶことが大切です。
本記事では、融資の概要や出資・投資・ローンとの違いについて解説します。あわせて、融資の種類やメリット・デメリット、実際に融資を受ける流れも紹介します。
資金が必要で融資を検討している方は、ぜひ参考にしてください。
融資とは資金調達の手段の一つ
融資とは、金融機関などがお金を融通する資金調達手段の一つです。金融機関などがお金を貸すことを「融資をする」、個人や法人などが金融機関からお金を借りることを「融資を受ける」といいます。
個人・法人を問わず、融資を受けるには審査があり、審査基準をクリアすると融資を受けられます。
融資についてより正確に把握するために、以下の資金調達方法との違いも押さえておきましょう。
- 出資・投資との違い
- ローンとの違い
それぞれについて、順に解説していきます。
出資・投資との違い
出資とは、投資家やベンチャーキャピタルが個人や法人に資金を提供する方法です。融資とは異なり、返済の義務は生じません。
また、融資・出資と混同されやすい言葉として「投資」があります。投資とは、将来的な利益を見込んで資金を提供することで、融資や出資は投資の一部です。
出資は、主に次のような目的でおこなわれます。
- 株価上昇や配当などによる利益を得る
- 経営への参加を条件として出資をおこない、役員報酬などを受け取る
いずれも、出資先が何らかの事業をおこなっていることが条件となるため、事業性を有していない場合は出資を受けることは難しいでしょう。そのため、個人が資金を必要としているときは、出資ではなく融資を受けるほうが現実的といえます。
ローンとの違い
もう一つ、融資と似た資金調達方法として「ローン」が挙げられます。ローンは融資の一種で、金融機関などからお金を借りることです。
ただし、一般的には融資とローンでおもな用途や対象が異なります。
- 融資:主に事業資金としてお金を借りる
- ローン:不動産・車・消費・事業資金など、さまざまな目的でお金を借りる
つまり、融資は主に経営者や個人事業主などの事業をおこなう人が利用するのに対し、ローンは個人向けの商品も多く、幅広い人が利用できる資金調達方法といえます。
ローンの特徴や種類については、以下の記事でも詳しく解説しています。
融資を受けるメリット・デメリット
融資を受けることには、以下のようなメリットとデメリットがあります。
| メリット |
|
|---|---|
| デメリット |
|
融資を利用するかを判断するためにも、どのようなメリットやデメリットがあるのかを理解しておきましょう。
融資を受けるメリット4つ
融資を受けるメリットは、以下の4つです。
- 第三者から経営に関して介入を受けない
- 多額の資金を調達できる可能性がある
- 個人事業主も対象になる
- 計画的に返済しやすい
ここでは、これらのメリットについて解説していきます。
第三者から経営に関して介入を受けない
出資や投資では、出資者や投資者が株式を購入し株主になります。株主は経営に影響力を持つため、第三者が経営に介入する可能性があります。
対して融資の場合、お金を融通してもらい返済するだけの関係であるため、融資元は経営に介入する権利を持ちません。
多額の資金を調達できる可能性がある
融資では、銀行などの一つの融資元から、一度に多額の資金を調達することが可能です。
投資や出資では相手が個人の場合もあるため、融資のように大きな金額を融通してもらうことは難しいケースもあります。
個人事業主も対象になる
融資の対象には、個人事業主も含まれます。一般的に、個人事業主は企業と比べると資金調達が困難です。しかし、貸金業者からの融資であれば、事業実績や信用状況によっては、無担保・無保証で一定の資金を借りられる可能性があります。
なお、個人事業主が融資を受けるには、開業届の提出と確定申告をおこなっていることが条件です。開業届は、事業を始める際に税務署に提出する書類で、青色申告をする場合には必須となります。
法律上、事業をおこなうにあたって未提出でも罰則はありませんが、審査において事業の実態などを証明する重要な書類となるため、提出しておいたほうがよいでしょう。
計画的に返済しやすい
融資を受ける際、返済期間や月々の返済額をある程度自分で決められる場合がある点もメリットの一つです。
融資では、信用状況に問題がなく、一定の条件を満たせば高額の融資を受けられる可能性があります。こうした場合も、融資期間や貸付利率(年率)を考慮しながら、月々の返済額を適切に設定できるため、無理のない返済計画を立てることが可能です。
また、滞りなく返済をしていけば信用力が向上し、将来的に追加の資金が必要になった際も借りやすくなります。
融資を受けるデメリット3つ
融資を受ける際には、以下のようなデメリットを理解しておきましょう。
- 返済の義務が生じる
- 利息が発生する
- 審査が厳しい
ここでは、これらのデメリットについて解説します。
返済の義務が生じる
出資や投資と異なり、融資を受けた場合は借入金を返済する義務があります。
また、仮に廃業した場合でも法人破産をしなければ返済義務は残り、経営者が会社の保証人となっていた場合は、経営者個人が返済することを求められます。
利息が発生する
融資を受けた場合、元本とは別に利息を支払う必要があります。貸付利率(年率)が高い場合や返済期間が長引いた場合は、利息がかさみ負担が増える可能性があるため注意しましょう。
一般的に、利息の支払いは元金の返済とあわせて毎月おこないます。融資を受ける前に、貸付利率(年率)を踏まえたシミュレーションをして、無理のない返済計画を立てることが重要です。
審査が厳しい
融資を受ける際には、必ず審査があります。審査では返済能力や信用情報などが確認され、金融機関の基準に満たなければ、融資を受けられません。
たとえば、この後解説する公的融資である「日本政策金融公庫」の事業性評価融資では、以下のように事業性を評価します。
事業性を評価させていただくため、資金の借り入れのご相談時に、経営理念、経営の強み・弱み、目指す経営の姿及び経営戦略を記入した「経営ビジョンシート」を提出していただく必要があります。
また、公庫が行った事業性の評価結果をもとに、経営課題に対する解決策の検討や今後の経営戦略、具体的な行動計画等を「経営発展プラン」にまとめていただきます。
また、創業融資では、自己資金・起業家の経験や能力・返済可能性・資金用途などが見られ、各項目が細かく確認されます。
審査を通過しやすくするポイントについては、「融資を受けるための6つのポイント」で詳しく解説しています。
また、融資の審査については下記記事でも詳しく解説していますので、ぜひ参考にしてください。
融資には「公的融資」と「民間融資」の2種類がある
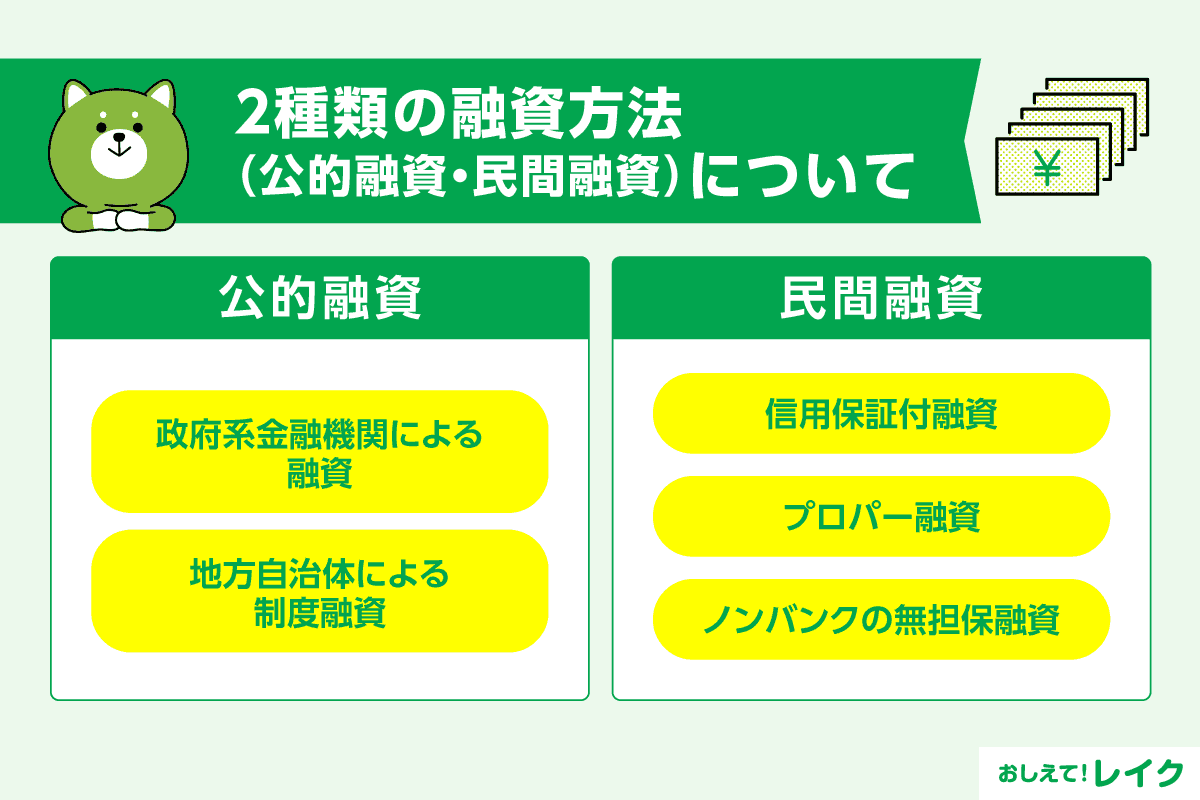
融資の種類は、公的機関が実施する「公的融資」と民間の金融機関が実施する「民間融資」に分けられます。それぞれの融資がどのような場面で利用できるのか、またどのような種類があるのかを見ていきましょう。
公的融資
公的融資とは、国や自治体などの公的機関が主体となって実施する制度です。おもなものとして、次のような種類があります。
- 日本政策金融公庫の融資
- 地方自治体の融資
- 商工組合中央金庫の融資
ここでは、それぞれについて詳しく解説します。
日本政策金融公庫の融資
日本政策金融公庫は、国の政策に基づき、民間金融機関では対応が難しい分野を補完し、中小企業や小規模事業者、創業者などの資金調達を支援しています。
融資制度のなかには、担保や保証人が不要なものもあります。また、女性や若者、農林漁業者、被災者向けなど、多様なニーズに対応した制度を設けているのも特徴です。
おもな制度の一つが、幅広い中小企業が利用できる「一般貸付」です。運転資金・設備資金として、4,800万円までの融資が可能です。
さらに、創業者向けの「新規開業・スタートアップ支援資金」もあります。新たに事業を始める方や、事業開始後おおむね7年以内の方を対象に、7,200万円を上限とする融資を設けています。
地方自治体の融資
地方自治体の融資は、自治体・金融機関・信用保証協会が連携し、中小企業の経営安定化や創業支援、地域経済の発展などを目的として設けられた融資制度です。金融機関が融資を実行し、自治体は信用保証料の補助や金融機関への資金の預託などを通じて、中小企業の資金調達を支援します。
ただし、制度の内容や利用できる金融機関は自治体ごとに異なります。申請準備を始める前に、最新の条件を確認しておくことが重要です。
こうした制度の一例として、東京都が実施する「東京都中小企業制度融資」が挙げられます。おもな内容は次のとおりです。(※令和7年度時点)
<東京都中小企業制度融資の一例>
- DX・イノベ・産業育成支援
- 女性活躍推進
- 社会課題解決:働き方改革支援、ソーシャルビジネス・ソーシャルファーム支援、HTT・ゼロエミッション支援
- 金融機関提案
- 一般事業
- 販路開拓 など
商工組合中央金庫の融資
商工組合中央金庫は、中小企業組合やその構成員を対象に資金供給をおこなう金融機関です。政府と中小企業団体の共同出資により設立されて以来、中小企業金融に特化したサービスを提供しています。
長期・短期の融資に加え、財務改善支援や事業再生・経営改善など、企業の経営状況に応じたきめ細やかな支援もおこなっています。
「一般的な融資」として、設備資金や運転資金など、事業に必要な資金を対象とした融資制度も用意されており、企業の状況やニーズに応じた資金調達が可能です。
民間融資
民間融資には、以下の種類があります。
- 信用保証付融資
- プロパー融資
- ノンバンクの無担保融資
民間融資は、金融機関の店舗数が多く、身近な窓口で相談をしやすいのが特徴です。また、公的融資と比べて申込みにかかる手続きが比較的少ない傾向があります。
一方で、公的融資よりも金利が高めに設定されている場合があることや、一定の事業実績を求められるケースも多く、創業直後は利用が難しいこともあります。
では、これらの民間融資について詳しく見ていきましょう。
信用保証付融資
信用保証付融資とは、各地の信用保証協会が債務を保証する制度です。中小企業などが保証協会や自治体の協力を得つつ、民間の金融機関から融資を受けます。そのため、一般的な民間融資に比べると、公的融資寄りの融資といえるでしょう。
信用保証付融資は、信用保証協会が公的な保証人となるため、融資を受けやすくなるという特徴があります。万が一借入金が支払えなくなった場合は、信用保証協会が代位弁済をおこなうという仕組みです。
ただし、融資金に対する金利以外に、信用保証料の支払いが必要になります。信用保証料とは、保証協会を利用する対価で、借入金・借入期間・信用保証料率などに応じて決定されます。
なお、信用保証付融資の金利相場は、年率1.0%~3.0%程度です。
プロパー融資
プロパー融資とは、信用保証協会からの保証を受けずにお金を借りることです。銀行や信用金庫などから直接お金を借りることは、通常プロパー融資に当たります。
プロパー融資は融資元が貸倒れリスクを負うので、借りる側の信用や担保などに基づいて審査が実施されます。そのため、貸出やそれにともなう返済、預金取引といった実績を十分に積み上げてきた会社でないと、プロパー融資を受けるのは難しいでしょう。審査がもっとも厳しい融資の種類といえます。
しかし、信用保証付融資のようには保証料を支払う必要がないため、元金と利息以外を支払う必要がありません。銀行との関係性を築き上げてから、利用を検討したい融資です。
また、プロパー融資は銀行によって変動金利と固定金利があります。固定金利の場合の金利相場は、年率1.0%~3.5%ほどです。
ノンバンクの無担保融資
民間融資の一つとして、ノンバンクの無担保融資も挙げられます。担保なしで借りることができ、借りる側の信用だけに基づいて審査が実施されます。
ノンバンクとは、預金などの受け入れをおこなっていない、融資業務を専門とする機関のことです。以下のように、多くの業種があります。
- 消費者金融会社
- 信販会社
- クレジットカード会社
- リース会社
ノンバンクの無担保融資は、無担保というリスクを融資元が負うため、その分金利が高い傾向があります。金利の相場は、年率3.0%~18.0%ほどです。
ノンバンクについては、以下の記事で詳しく解説しています。あわせてご覧ください。
融資の4つの形態
融資の種類のほかに、理解しておくべきなのが「融資形態」です。
融資には、次の4つの形態があります。
- 手形貸付
- 手形割引
- 証書貸付
- 当座貸越
ここでは、それぞれの特徴について解説します。
手形貸付
手形貸付とは、手形を担保にして融資をおこなう方法です。借りる側を振出人、貸す側を受け取人とする「約束手形」を発行し、手形金額に相当する額を融資します。
手形貸付は、主に企業の資金調達の手段として用いられることが多く、比較的低金利で1年以内の短期貸付になることが一般的です。売掛金(※)が入金される予定などがあり、短期的に完済できるめどが立っている際に検討したい融資です。
※売掛金とは、売上の対価として将来的に金銭を受け取る権利、つまり売掛債権のことです。
手形割引
手形割引とは、約束手形を満期より前に銀行や手形割引事業者に譲渡し、融資を受ける方法です。手形の金額から割引料を差し引いた金額を受け取れます。割引料とは、手形の振出人から支払いがおこなわれるまでの期間にかかる手数料のことです。
手形の満期前に現金が必要になった際には有効ですが、銀行以外で手形割引をおこなう場合は、高額な割引料を請求してくる手形割引業者も存在するため、注意が必要です。
証書貸付
証書貸付とは、借りる側が借入れ金額・金利・返済期間・返済方法などの貸付条件を記載した「金銭消費貸借契約証書(借用書)」を貸す側に差入れる融資です。
フリーローンや住宅ローン、自動車ローンなどの目的別ローンが証書貸付として挙げられます。多くの個人向けのローン商品でも用いられている融資方法の一つです。
当座貸越
当座貸越とは、口座残高が不足したときに不足額を自動的に融資するサービスです。あらかじめ取り決めた限度額内で、繰り返し融資を受けることができます。
当座貸越には、法人の当座預金と連動する「一般当座貸越」とカードローンなどで用いられる「専用当座貸越」があります。専用当座貸越は融資専用口座を開設し、専用のカードなどで取引をおこなうことが一般的です。
また、総合口座の当座貸越サービスでは普通預金口座の残高がなくなった場合に、定期預金を担保として融資を受けることができます。
担保付き融資と無担保融資の違い
融資を受ける際は、以下の区別を理解しておく必要があります。
- 担保付き融資
- 無担保融資
それぞれの違いについて解説します。
担保付き融資とは
担保とは、借り手が返済を確約する目的で提供する資産です。万が一、返済が滞った場合の保証として債権者に預けます。担保があると貸し手の信用評価が高まり、低金利で融資を受けようとする際にも有利です。
担保の種類はさまざまですが、不動産や有価証券などの「物的担保」を提供するケースが多く見られます。なお、保証人や連帯保証人などは「人的担保」の一つです。
担保付き融資の場合、信用力が十分でなくても融資が受けられる可能性があります。ただし、審査や手続きが煩雑になりやすく、急ぎで資金調達しなければならない場合には不向きです。また、返済が滞れば、資産を失うリスクも生じるため、慎重に検討する必要があります。
無担保融資とは
無担保融資は、担保を必要とせずに資金調達ができる融資の一種です。手続きが簡単で審査も迅速におこなわれることが多く、短期間で融資を受けられる可能性があります。
一方で、金融機関にとっては回収リスクが高くなるため、審査が厳しくなる傾向があります。また、担保付き融資に比べて金利が高めに設定されることも少なくありません。利用する際は、事前に十分な返済計画を立てておくことが重要です。
融資元の選び方
融資元を選ぶ際のおもなポイントは、次の3つです。あらかじめ整理しておくことで、自社に合った融資を選びやすくなります。
- 利用目的・事業規模で選ぶ
- 融資にかかる時間で選ぶ
- 金利で選ぶ
検討を進めるなかで迷った場合は、金融機関や公的機関、専門家などに相談するのも一つの方法です。
利用目的・事業規模で選ぶ
融資は、目的や事業規模によって、選ぶべき種類や金融機関が異なります。
おもな融資目的には、創業資金・運転資金・設備投資・つなぎ資金などがあり、用途や事業段階に応じて必要な資金額も変わります。事業規模によっては、売上規模が小さく短期的な運転資金を必要とする場合と、大規模な設備投資を計画している場合とで、選ぶべき融資の種類が異なります。
融資後に無理なく返済を続けるためには、返済期間や金利条件を十分に確認しておくことが重要です。さらに、小口融資の可否や金利・限度額の設定なども踏まえ、利用しやすい金融機関や融資制度を検討しましょう。
融資にかかる時間で選ぶ
融資元によって、融資を受け取るまでにかかる期間は異なります。
公的融資は、審査や手続きに一定の期間を要する傾向があります。必要書類も多いため、早期の資金調達を希望する場合は、余裕を持って準備・申込みをおこなうことが大切です。一方、民間融資は比較的申込みに手間がかかりにくく、審査結果が当日に出るケースもあります。
急ぎで資金が必要な場合は、事業用として利用できるカードローンを検討する方法もあります。必要な時期や資金額に応じて、適切な方法を選びましょう。
金利で選ぶ
金利が高いと返済負担も大きくなるため、可能な限り低金利の融資を選ぶことが重要です。ただし、低金利の融資は審査が厳しい傾向にあり、結果が出るまでに時間がかかる場合もあります。
金利を抑える方法としては、担保・保証人を付ける、返済期間を短く設定するなどが挙げられます。また、金利には固定金利と変動金利があり、それぞれ特徴が異なります。申込前に条件をよく確認し、将来の負担を見据えて選択することが大切です。
銀行などの金融機関から融資を受ける流れ
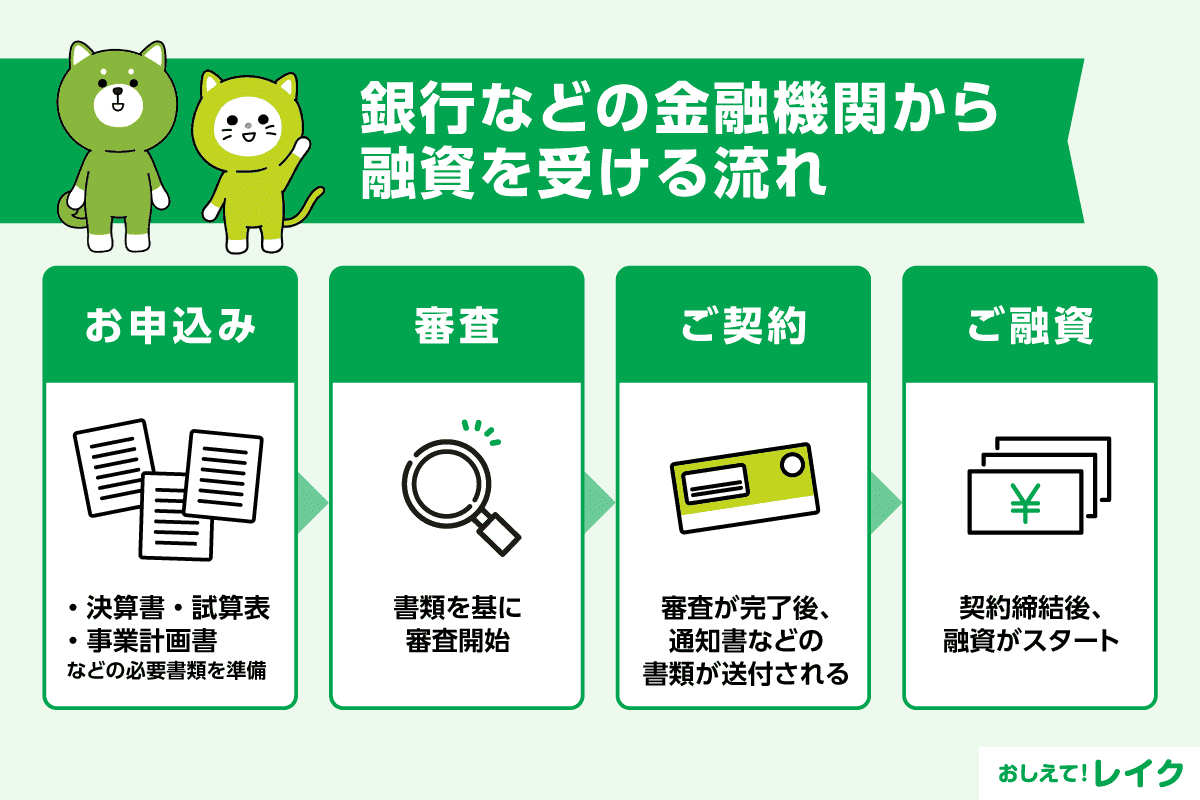
金融機関にもよりますが、融資を受ける際は、一般的に以下の流れで手続きが進みます。
- 申込み
- 審査
- 契約
- 融資
金融機関から求められた書類を不備なく提出することで、融資実行までの流れをスムーズに進めることができます。あらかじめ流れや必要書類を把握しておき、書類が必要となった際にすぐ提出できるよう準備しておきましょう。
1.申込み
銀行などの金融機関に相談や申込みをおこないましょう。
申込みの際に必要な書類は、主に以下のようなものがあります。
- 決算書
- 試算表
- 事業計画書
- 資金繰り表
- 納税証明書
- 商業登記簿謄本または本人確認書類
- 印鑑証明書
融資を申込む金融機関や申込内容によって、必要書類は変わります。書類に抜けがないように、何が必要かを確認しておきましょう。
2.審査
書類を漏れなく提出したら、それをもとに審査がおこなわれます。
審査では、以下のようなことが確認されます。
- 無理なく合理的な事業計画書か
- 事業の計画やビジョンは明確になっているか
- 過去の金融履歴に問題がないか
- 融資申請額に対して自己資金をどの程度持っているか
また、融資を申込む金融機関によっては、面談が必要になるケースもあるため、事前に確認しておきましょう。面談がある場合は、事業計画書を作成する際に考えた事業の将来性や、その根拠を明確に口頭説明できるよう準備しておくことが大切です。
融資の審査については、以下の記事で詳しく解説しています。あわせてご覧ください。
3.契約
審査に通過し、融資が認められたら貸付内定通知書などの書類が郵送されます。金融機関によっては、審査完了後に結果を電話などで知らせてくれる場合もあります。
契約に必要な書類を準備し、契約手続きをおこなうことで融資が実行されます。
4.融資
契約締結後、指定した金融機関の口座に融資金が振り込まれます。
融資を受けるための6つのポイント
融資を受けるには、審査を通過する必要があります。審査に通過する可能性を高めるには、以下のようなポイントを意識することが大切です。
- 融資したくなる事業計画書を作成する
- 格付けを上げる
- 税金や公共料金を期日内に支払う
- 自己資金を用意する
- 返済シミュレーションを活用する
- 複数の融資元を比較する
ここでは、それぞれのポイントを詳しく見ていきましょう。
また、融資の審査に通るためのポイントについては下記記事で詳しく解説していますので、ぜひ参考にしてください。
融資したくなる事業計画書を作成する
事業計画書で事業の正当性をアピールし、融資に前向きになってもらうことが大切です。よくある失敗として、以下のようなものがあります。
- 「こうしたい」というアピールは書かれているが、なぜその事業ビジョンを追求するのかの説明が不足している
- 顧客ニーズの分析が甘く、戦略的な検討が不足している
- 競争優位性の説明が不足しており、競合製品との比較表しか記載していない
- 競合に勝つ仕組み作りを説明できていない
- 項目だけ列挙し、言いたいことや熱量が伝わらない
- メッセージが整理されておらず、何が言いたいのかわかりにくい
これらの点から、以下のようなことを意識して事業計画書を作成することが重要です。
- 事業ビジョンとして、自社では何をしたいのか、どのように素晴らしい事業なのかが、事業環境・顧客状況・競合状況に基づき表現されているか
- 素人でもイメージできるように、具体的な事業内容やビジネスモデルを説明できているか
- 顧客の特性やニーズを的確に押さえられているか
- 自社の強みを整理し、勝ち続けるための独自の優位性は明確になっているか
- 競合を十分に分析・把握できているか
- 「これなら実現しそうだ」と思えるような事業戦略になっているか
事業計画書を作成する前に、顧客や競合を調査・分析したり、「なぜこの事業なのか」を明確にしたりといった準備を十分におこないましょう。
格付けを上げる
融資における格付けとは、適切に融資をおこなうために、金融機関が融資先をランク付けすることです。
具体的には、以下の5つに区分されます。
| 正常先 | 業況が良好かつ、財務内容に特段の問題もない企業 | |
|---|---|---|
| 要注意先 | 要注意先 | 業況が不調で財務内容に問題がある、または融資に延滞がある企業 |
| 要管理先 | 3ヵ月以上延滞、または貸出条件を緩和している企業 | |
| 破綻懸念先 | 経営破綻はしていないが、経営難の状態にあり、改善状況が芳しくなく、経営破綻に陥る可能性が高い企業 | |
| 実質破綻先 | 法的・形式的に経営破綻の事実は発生していないものの、自主廃業しているなど、実質的に営業していないと認められる企業 | |
| 破綻先 | 法的・形式的な経営破綻の事実が発生している企業 | |
を加工して作成
この格付けにおいて、いかに「正常先」に近付けていくかが、審査に大きく影響します。自社の格付けは、融資元に確認すれば教えてくれるので、一度確認してみましょう。
格付けを上げるには、
- 自己資本比率を増やす
- 借入れ返済額を上回るフリーキャッシュフローを維持する
- 返済を延滞しない
といったことを意識して、事業に取り組むことが大事です。
税金や公共料金を期日内に支払う
税金や公共料金などの支払いも、期日を守ることが大切です。なぜなら、「支払いが滞っている=資金繰りが厳しい企業」と見なされ、貸倒れのリスクが高いと判断されてしまう可能性があるからです。
税金や公共料金だけでなく、クレジットカードについても同様に遅延なく支払いましょう。
自己資金を用意する
融資を受ける際は、ある程度の自己資金を用意したほうがよいでしょう。自己資金は、金融機関が返済能力を判断する際の重要な要素であり、まったくない状態だと融資を受けられない可能性があります。
自己資金のめやすは、借入れ金額の3分の1程度です。また、自己名義の預貯金や退職金など、出所が明確なお金である必要があります。ほかの金融機関からの借入れやタンス貯金などは自己資金と見なされません。
スムーズに融資を受けるためにも、自己資金を確保してから審査を受けることが大切です。
返済シミュレーションを活用する
無理のない返済計画を立てるには、事前のシミュレーションを活用することが重要です。シミュレーションでは、以下の項目を確認できます。
- 総返済額
- 返済期間
- 利息
- 1回のご返済額
具体的な計画を立てずに融資を受けると、返済負担が想定よりも重くなり、支払いが困難になる可能性があります。多くの金融機関がシミュレーション機能を提供しているため、金利や返済回数などの条件を調整しながら、無理のない借入れ額を検討しましょう。
カードローンの利息は、借入れしている日数分で利息が計算されます。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
レイクでは、いつでも繰上げ返済が可能です。複数の返済方法が用意されているため、ご自身のライフスタイルに合わせた方法で無理なく返済を進められるでしょう。
複数の融資元を比較する
申込前に、複数の金融機関を比較することが大切です。制度内容や金利、保証料の有無、融資限度額、返済期間などの条件を十分に確認し、目的に合った融資を選びましょう。
また、申込みの際に複数の金融機関へ相談する方法もあります。複数の金融機関と交渉することで、条件を比較しやすくなり、場合によっては金利などの返済条件などでより有利な提案を受けられる可能性もあります。
融資を受ける際のよくある質問
融資を受ける際のよくある質問を4つ紹介します。
- 個人事業主でも融資が受けられますか?
- 担保は必要ですか?
- 融資を検討していますが相談に乗ってもらえますか?
- 融資の面談では何を聞かれますか?
個人事業主でも融資が受けられますか?
個人事業主も融資を受けられます。ただし、法人向けの融資は対象外となるため注意が必要です。融資の条件や借入れ可能額、貸付利率(年率)などは金融機関によって異なるため、事前に確認しましょう。
また、融資を受ける際は、収益の見通しを示した事業計画書や自己資金によって、審査が有利になる可能性があります。
また、個人事業主の融資については下記記事で詳しく解説していますので、ぜひ参考にしてください。
担保は必要ですか?
担保の要否は、融資の種類や金融機関の条件によって異なります。
担保付き融資は、比較的低金利で利用できる一方、審査や手続きに時間がかかる点がデメリットです。資金調達を急いでいる場合は、無担保のビジネスローンを検討するのも一つの方法です。
融資を検討していますが相談に乗ってもらえますか?
融資を検討する際、不安を感じる人も多いでしょう。まずは、融資を取り扱う金融機関に相談してみることをおすすめします。融資制度の内容や要件など、不明点を事前に確認できれば、融資審査に向けた準備をスムーズに進められるでしょう。
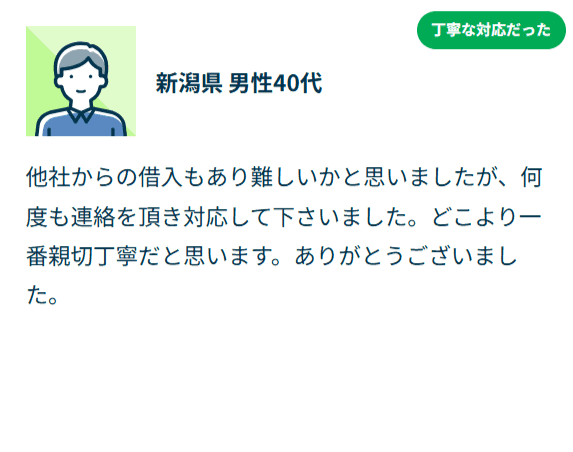
レイクでは、個人事業主向けのビジネスローンがご利用可能です。実際に利用している人からも、「何度も連絡をいただき、どこより一番親切で丁寧だと思う」という声が寄せられています。
融資の面談では何を聞かれますか?
融資の面談では、資金が必要な理由やこれまでの事業成績、今後の事業計画などについて質問されます。
あわせて、事業計画の実現可能性や内容の整合性、具体的な返済計画に加え、経営者としての姿勢や熱意なども確認されます。想定される質問への回答をあらかじめ準備し、自信を持って説明できるようにしておくことが大切です。
まとめ
本記事では、融資の種類や形式、審査を通りやすくするポイントについて解説しました。最後に、重要なポイントを整理します。
融資と出資・投資・ローンの違い
- 融資:事業資金として金融機関からお金を借りること
- 出資:投資家やベンチャーキャピタルが個人や法人に資金を提供すること
- 投資:投資家が将来的な利益を見込んで資金を提供すること
- ローン:不動産・車・消費・事業など、さまざまな目的でお金を借りること
融資の種類と形態
| 融資の種類 |
|
|---|---|
| 融資形態 |
|
融資にはさまざまな選択肢があります。資金調達の緊急性や条件に応じて、適した方法を選ぶことが大切です。たとえば、時間に余裕がある場合は低金利の公的融資を、早急に資金が必要な場合は民間融資を検討するとよいでしょう。
また、借入れ金額や目的に合った融資を選ぶことも重要です。融資を受けると返済義務が生じるため、「借りられる金額」ではなく、「無理なく返済できる金額」を基準に判断しましょう。
融資を受けるためのポイント
- 融資したくなる事業計画書を作成する
- 格付けを上げる
- 税金や公共料金を期日内に支払う
- 自己資金を用意する
- 返済シミュレーションを活用する
- 複数の融資元を比較する
事前に利息を含めた返済計画を立てておくことで、無理のない資金調達が可能になります。また、必要書類を不備なく提出し、手続きを円滑に進めることも重要です。
監修者:
赤上 直紀(あかがみ なおき)
プロフィール:
元銀行員。若年層から高年層まで幅広い資産運用の提案を行う。メディアを通じて、より多くのお客さまに金融の知識を伝えたい気持ちが強くなり、退職を決意。現在は、編集者として金融機関を中心にウェブコンテンツの編集・執筆業務に従事している。
資格情報:
1級ファイナンシャル・プランニング技能士