クレジットカードのキャッシング枠とは?
利用・返済方法や注意点をわかりやすく紹介
更新日:2026年8月31日
公開日:2022年6月24日
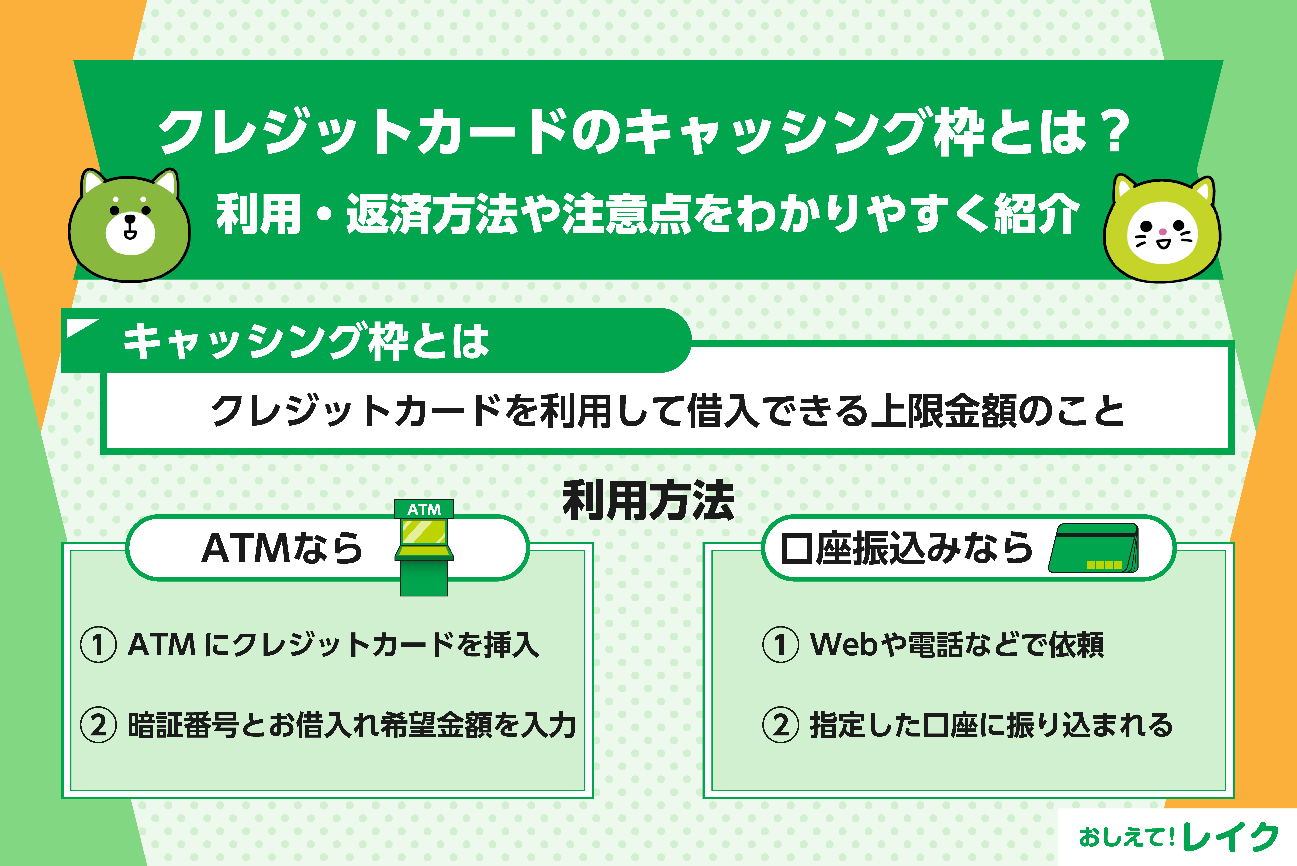
クレジットカードには、「キャッシング枠」が設定されている場合があります。キャッシング枠とは、クレジットカードを利用してお金を借りられる枠です。キャッシング枠の利用は、急な出費などお金がすぐに必要な場合に役立つでしょう。
この記事では、クレジットカードのキャッシング枠の概要や利用するメリット、利用後のご返済方法、注意点について解説します。
記事の後半では、同じく最短即日で利用できる「カードローン」についても紹介するため、いますぐお金を借りたいと考えている方は、ぜひご覧ください。
下記記事では、クレジットカードのキャッシング枠、カードローンのキャッシングとの違いやお借入れの方法、ご返済方法を解説しています。「キャッシングとは何を意味するのか」と疑問に思われる方は、ぜひ参考にしてください。
キャッシング枠とは
キャッシング枠とは、クレジットカードでお借入れできる金額の上限枠です。キャッシング枠が30万円の場合は、最大30万円借りられます。
一方、ショッピング枠とは、買い物の際に利用できる金額の上限枠です。ショッピング枠が50万円のクレジットカードを持っている場合は、最大50万円の買い物ができます。
クレジットカードのキャッシング枠を利用するには、以下3つのステップを踏みます。
- ① キャッシング枠を設定する
- ② お借入れ
- ③ 返済
- 必要に応じてキャッシング枠の増額や減額をおこなう
キャッシング枠の設定から利用、返済、枠の変更の詳細は、以降で解説します。
キャッシング枠の設定方法
新たにクレジットカードを作る場合は、クレジットカードのお申込時にキャッシング枠の設定をおこないます。既存のクレジットカードにキャッシング枠が設定されていない場合は、新規でのお申込みが必要です。
キャッシング枠の有無や利用限度額は、通常、クレジットカードの会員ページや自動応答サービス、利用明細書で確認できます。利用明細書が電子発行の場合は、クレジットカード会社の会員ページやアプリで確認してください。
キャッシング枠のお申込時には、返済能力の有無を判断するために審査がおこなわれます。審査にかかる時間や必要書類はクレジットカード会社によって異なるため、あらかじめ確認しておくとよいでしょう。
審査に通過すれば、キャッシング枠の設定は完了です。
キャッシングの審査については、下記記事で詳しく解説していますので参考にしてください。
キャッシング枠の利用方法
キャッシング枠は、以下の方法で利用します。
- ATMで引き出し
- 銀行振込み
すべてのクレジットカードで上記の方法を利用できるわけではありません。キャッシング枠を利用する前に、どの方法に対応しているか確認しておきましょう。
ATMで引き出し
クレジットカード会社によってはATM以外に、口座振込みでのお借入れに対応していることもあります。
ATMを利用してキャッシングする場合、対応するATMにクレジットカードを挿入し、暗証番号とお借入れ額を入力すれば手続きは完了です。
利用できるATMはクレジットカード会社によって異なります。また、海外キャッシング枠があるクレジットカードの場合、海外ATMでもキャッシングを利用できます。
現地通貨を直接引き出せるため、両替の必要がないというメリットがあります。
ただし、海外キャッシング専用の設定がされている場合があるため、海外に出かける前に確認しておきましょう。
銀行振込み
一方、銀行振込みの場合は、Webや電話などで指定した口座に振込むよう依頼します。最短即日で振込まれることもありますが、お申込みのタイミングや振込み先の金融機関によっては時間がかかる場合もある点に注意してください。
急ぎの場合は、即時振込みが可能な時間帯や金融機関を選ぶ、あるいはATM経由でのお借入れを検討してください。
キャッシング枠のご返済方法
クレジットカード会社によって、キャッシングのご返済方法は異なります。ATMなどを通してお借入れ額と手数料を1回で返済するケースもあれば、リボ払い(リボルビング払い)を利用できるケースもあるため、利用前に確認しておきましょう。
1回払い
1回払いとは、お借入れ額と利息などを一括で翌月に返済する方法です。短期間での返済になるため、利息が膨らみにくいメリットがあります。
一時的な出費ですぐに返済できる見込みがあるときにおすすめの方法です。
リボ払い
リボ払いとは、クレジットカードやカードローンで利用される返済方式のひとつです。リボ払いでは、お借入れ額にかかわらず、あらかじめ設定した金額を毎月返済します。
リボ払いで返済する場合、毎月利息が発生するため、1回払いよりもご返済額(支払合計額)が多くなるだけでなく、お借入れ額が多いとご返済が長引くこともあります。利用前にどの程度のご返済額になるのかシミュレーションしてみましょう。
キャッシングのご返済方法については、下記記事でも詳しく解説していますので参考にしてください。
キャッシング枠を変更する方法
キャッシング枠は変更できる場合があります。現在のお借入れ可能額を増やしたい場合は増枠を、減らしたい場合は減枠を検討してはいかがでしょうか。
- 増枠する方法
- 減枠する方法やキャッシング枠がいらない場合の対処法
それぞれの方法について説明します。
増枠する場合
キャッシング枠を増やすには、まずはクレジットカード会社に増額申請をおこないます。手順の詳細はクレジットカード会社によって異なりますが、次のいずれかの方法で申込むことが一般的です。
- クレジットカードの会員ページから申請する
- 会員専用の電話窓口で申込む
- 増枠申込書を取り寄せ、必要事項を記入して返送する
お申込みの際には、運転免許証などの本人確認書類の提出が求められます。また、場合によっては源泉徴収票などの収入証明書類の提出が求められることもあるので、あらかじめ用意しておくと手続きがスムーズです。
提出書類などに基づいて審査を実施し、後日結果が通知されます。審査によっては増枠できないことや、希望する金額の枠が付与されない場合もあるため注意してください。
なお、クレジットカードの利用限度額(ショッピング枠)の増枠には、一時的な増枠と継続的な増枠の2種類があります。一時的な増枠とは、海外旅行に行く場合やブライダル関連などのように一時的にお借入れ額を増やしたい場合に活用できる枠です。
一方、継続的な増枠では、特に期間を定めずに適用されます。
なお、キャッシング枠では継続的な増枠のみとなり、一時的な増枠はありません。そのため、一般的に、一時的にお借入れ額が増える場合でも、継続的な増枠として申込みます。
減枠もしくは不要な場合
キャッシング枠を減枠する場合や枠自体を取り消す場合は、以下のいずれかの方法でクレジットカード会社に申込みます。
- クレジットカードの会員ページから申請する
- 会員専用の電話窓口で申込む
なお、減枠や枠自体の取り消しには審査がないため、増枠のように書類提出を求められたり、決定までに時間が長引いたりするケースはありません。
キャッシングは手数料や利息も考えて利用しよう
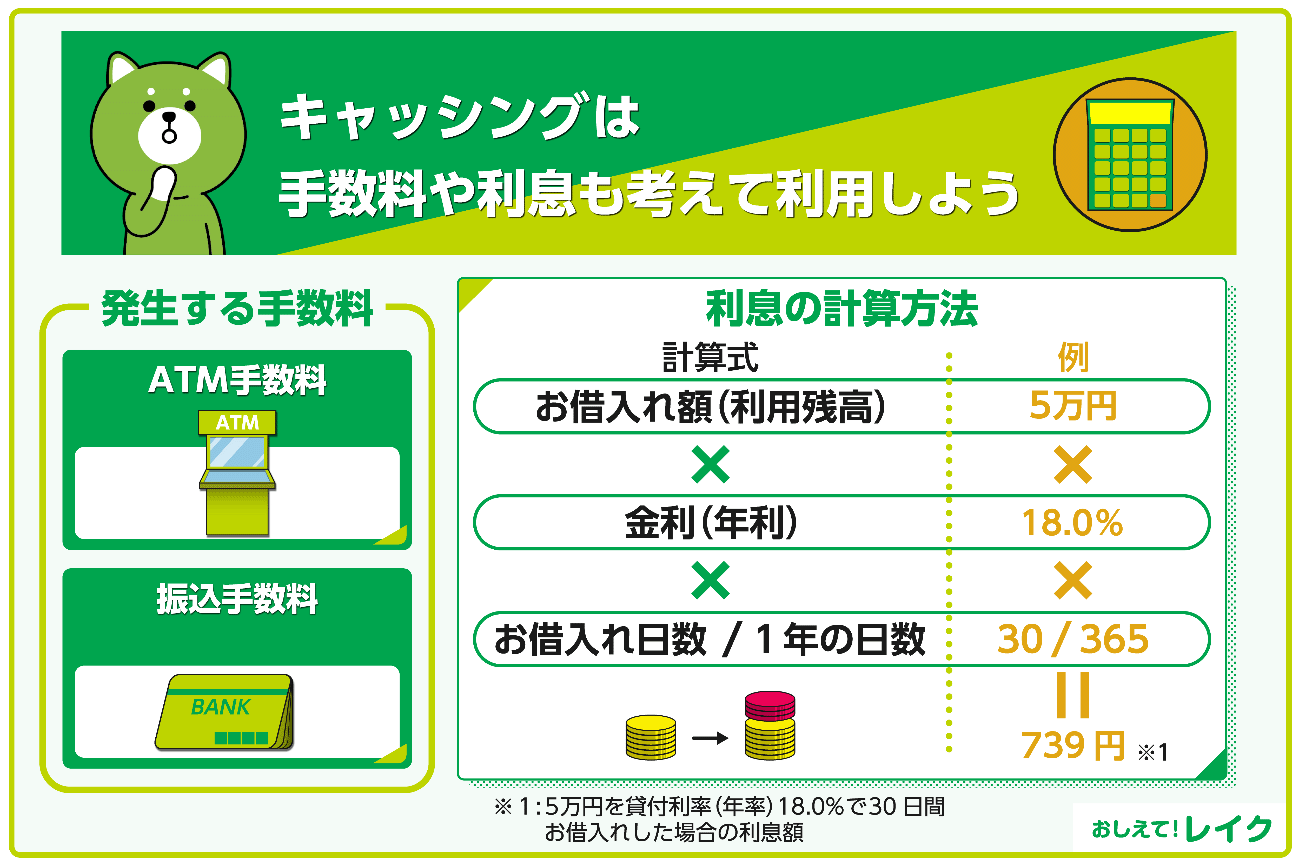
キャッシングを利用すると手数料や利息が発生します。お借入れ額に手数料と利息をあわせて返済する必要があるため、手数料や利息の概要と計算方法を知っておきましょう。
利息とは、お借入れ額に対する利用料として、借りた人が貸した人に支払う対価です。クレジットカードのキャッシングでは、利息ではなく手数料という言葉が使われる場合があります。
また、キャッシングで銀行振込みやATMを利用した場合、振込み手数料やATM利用手数料が発生するのが一般的です。返済が遅れた場合は遅延損害金(年率)が発生します。
なお、キャッシングの手数料や利息の計算方法については、下記記事でより詳しく解説していますので、ぜひ参考にしてください。
キャッシングの利息の計算方法
多くの場合、利息(手数料)は日割りで計算されます。
キャッシングしたお金を1回で返済する場合、利息は以下の計算式で計算可能です。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
たとえば、5万円を年率18.0%で30日間お借入れした場合の利息は、以下のように計算できます。
5万円×18.0%÷365日×30日間=739円(1円未満は切り捨て)
リボ払いの場合は、返済するたびにお借入れ額(利用残高)が変わるため、手数料の計算は複雑になります。また、追加でお借入れする場合も手数料の計算は複雑になるため注意してください。
キャッシングの手数料や利息を抑える方法
利息はお借入れ額が大きいほど高くなるため、既にキャッシングを利用している場合は、一括返済したり繰り上げ返済したりすると、利息を軽減できます。低金利のサービスを利用し、利用限度額までお借入れせず、必要最低限の額に収めることも大切です。
また、キャッシング利用中は利用状況を定期的に確認し、遅延損害金(年率)が発生しないように注意してください。
手数料は、一括返済などで返済回数を抑えると負担を減らせます。ATM手数料が無料のキャッシングサービスもあるため、利用前に確認してください。
主婦(主夫)や学生もキャッシング枠を利用できる場合がある
主婦(主夫)や学生でも、パート・アルバイトなどで安定した収入があれば、キャッシング枠を利用できる場合があります。
ただし、審査が必要なため、クレジットカード会社が独自に定める基準を満たしていない場合は、キャッシング枠は付与されません。
まずはクレジットカード会社の申込条件を確認し、年齢や収入などの条件を満たしていることを確認してから、申込みの手続きに進みましょう。
キャッシング枠を利用するメリット3つ
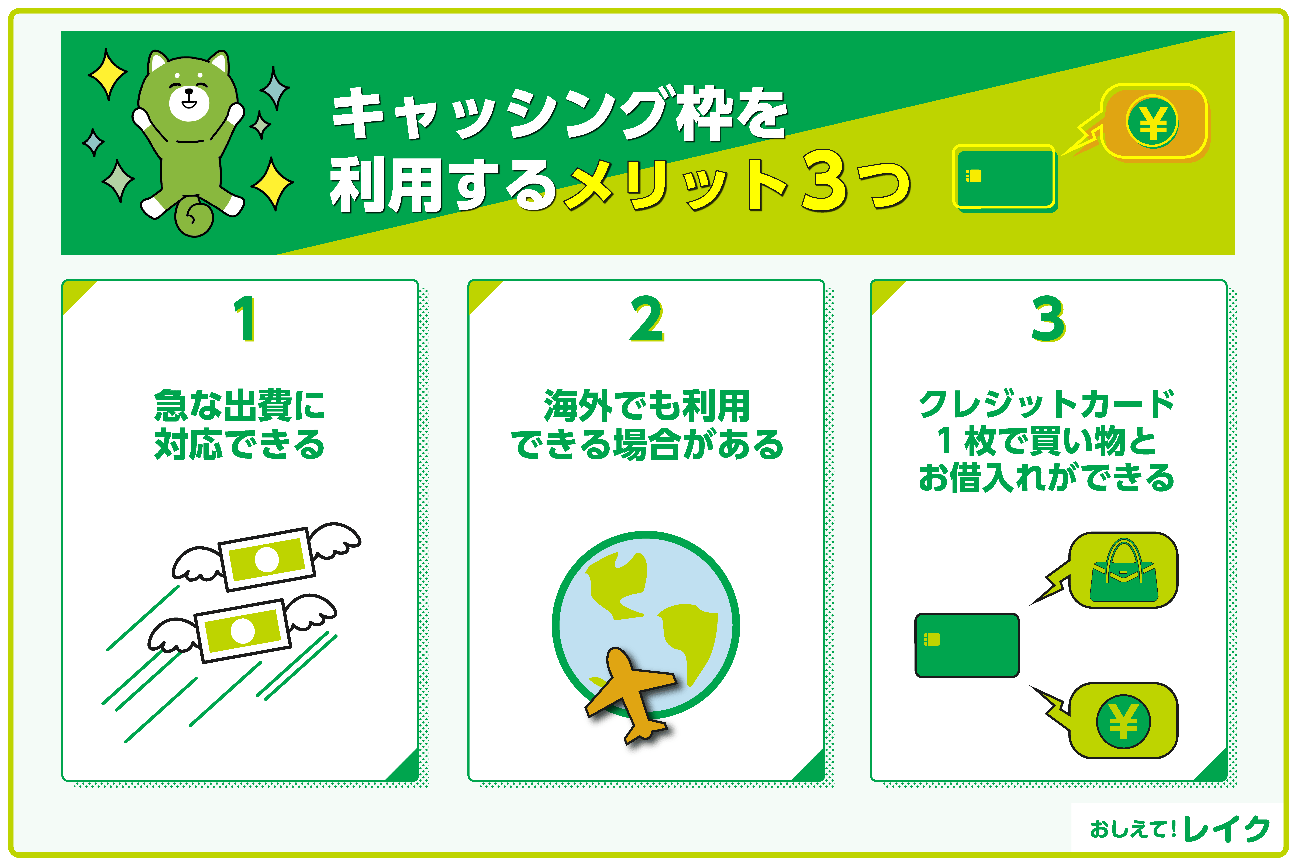
クレジットカードにキャッシング枠がある場合、次のメリットがあります。
- 急な出費に対応できる
- 海外でも利用できる場合がある
- クレジットカード1枚で買い物とお借入れができる
ここからは、それぞれについて詳しく紹介します。
急な出費に対応できる
通常、お借入れをする場合は、金融機関に申込み、審査に通過してから融資を受ける流れです。
しかし、契約中のクレジットカードに既にキャッシング枠が設定されている場合、新たな審査不要でお借入れが可能です。
海外でも利用できる場合がある
クレジットカードのキャッシング枠を使って、海外に設置してあるATMなどで現地の通貨を引き出すことも可能です。
お借入れ日数やお借入れ額に応じて利息がかかったり、ATM手数料がかかったりしますが、上手に利用すれば、空港や現地の両替所よりもおトクになる場合があります。海外での利用方法や機能は、カードごとに異なるので事前に確認しておきましょう。
クレジットカード1枚で買い物とお借入れができる
クレジットカード1枚で、買い物にもお借入れにも利用できます。キャッシング専用のカードを保有する必要がないため、持ち歩くカードを減らせる点がメリットです。またカードを管理しやすくなります。
ただし、カードローンと比べると、利用限度額が低い傾向にある点には注意してください。
キャッシング枠を利用する際の注意点
クレジットカードのキャッシング枠を利用する際は、次の4点に注意してください。
- 無利息期間がなくやや金利が高め
- キャッシング枠が減る可能性がある
- 審査済みでないとすぐにお借入れできない
- 必要以上に借りないようにする
それぞれ、詳しく解説します。
無利息期間がなくやや金利が高め
無利息期間とはその名のとおり、利息が発生しない期間です。無利息期間が設定されているカードローンなら、上手に活用すれば、利息を抑えることができます。
しかし、クレジットカードのキャッシングを利用する場合、基本的に手数料のかからない期間はありません。
キャッシング枠が減る可能性がある
クレジットカードの場合、キャッシング枠とショッピング枠を合わせた額が利用限度額になります。そのため、ショッピング枠を使った分だけ、キャッシング枠の利用限度額が減るので注意が必要です。
たとえば、利用限度額が50万円で、既にショッピング枠で35万円を利用した場合、キャッシング枠で利用できる金額は最大15万円となります。
審査済みでないとすぐにお借入れできない
クレジットカードを申込んだときにキャッシング枠を申込んでいなければ、必要なときにキャッシングを利用できません。
後からキャッシング枠を付けたい場合は、クレジットカード会社に新たにキャッシング枠の設定を申込むことになり、審査が必要です。
必要以上に借りないようにする
キャッシングを利用した場合、お借入れ額に利息や手数料を合わせた金額を返済しなければなりません。そのため、お借入れ前には返済計画を立て、無理なく問題なく返済できるかシミュレーションしておきましょう。
キャッシングを利用するなら、カードローンの利用も検討しよう
キャッシング(お借入れ)を利用する手段は、クレジットカードのキャッシング枠だけではありません。消費者金融系カードローンであれば、最短即日で融資が可能で、無利息期間がある場合もあります。それぞれの特徴を確認し、自分に合ったサービスを選ぶことが大切です。
ここでは、カードローンについて以下の内容を解説します。
- クレジットカードのキャッシング枠とカードローンの違い
- レイクのカードローンなら最短8分で融資が受けられる
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
また、カードローンの仕組みや利用の流れを知りたい方は下記記事でも詳しく解説していますので、ぜひ参考にしてください。
クレジットカードのキャッシング枠とカードローンの違い
クレジットカードのキャッシング枠とカードローンのおもな違いは以下のとおりです。
| 項目 | カードローン | クレジットカードの キャッシング枠 |
|---|---|---|
| ショッピング枠の有無 | なし | あり |
| 利用限度額 | 高め | 低め |
| 無利息期間 | あり(サービス提供会社による) | 基本的にはなし |
| お借入れ方法 | Web、ATM、店舗窓口、スマートフォンアプリなど | Web、ATMなど |
| ご返済方法 | 口座振替、口座振込み、ATM、Web、スマートフォンアプリなど | 口座振替、口座振込み、ATM |
| 海外での利用の可否 | 不可 | 可能 |
お借入れしたい金額や海外でも利用したいかどうかなどを踏まえて、目的に合ったサービスを選択してください。
なお、消費者金融系カードローンであれば、最短即日で融資が可能です。無利息期間がある場合もあるため、より条件のよいカードローンを探してください。
レイクのカードローンなら最短8分で融資が受けられる
レイクでは、21時まで(日曜日は18時まで)にご契約手続きを完了(審査・必要書類の確認含む)いただければ、最短8分でのお振込みが可能です※。
お申込みからお借入れまで、すべての手続きをスマートフォンで完結できるため、店舗に足を運んだり、書類を送ったりする必要はありません。Webでのお申込みは24時間受け付けていますので、時間がない方におすすめです。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
レイクのカードローンには、満20歳から満70歳までの、安定した収入のある方ならお申込みできます。お借入れ可能かどうかすぐに分かる1秒診断サービスもありますので、お気軽にご利用ください。
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
まとめ
キャッシング枠とは、クレジットカードでお借入れできる上限額です。クレジットカード1枚でショッピング枠と併用して利用できるなど、さまざまなメリットがあります。
ただし、その分キャッシング枠の利用限度額が減る可能性がある点に注意してください。
また、ご返済方法にリボ払いを選択すると、お借入れ期間が長くなり、その分、負担する手数料が増えます。クレジットカードのキャッシングを利用するときは、お借入れ期間が長くならないように返済計画を立ててから申込むことが大切です。
急ぎでお金を借りたい場合、消費者金融系カードローンを利用する方法もあります。最短即日融資が可能で、なかには無利息期間が設定されているカードローンもあるため、自分に合ったサービスを選択してください。
なお、カードローンを申込む際にも、あらかじめ返済計画を立て、金利や契約内容を把握しておくことが大切です。
監修者:
新井 智美
プロフィール:
ファイナンシャルプランナー。2006年11月 卓越した専門性が求められる世界共通水準のFP資格であるCFP認定を受けると同時に、国家資格であるファイナンシャル・プランニング技能士1級を取得。2017年10月 独立。主に個人を相手にお金に関する相談及び提案設計業務を行う。個人向け相談(資産運用・保険診断・税金相談・相続対策・家計診断・ローン住宅購入のアドバイス)の他、資産運用など上記内容にまつわるセミナー講師(企業向け・サークル、団体向け)を行う傍ら、執筆・監修業も手掛ける。これまでの執筆・監修実績は3,000本以上。
資格情報:
CFP®、1級ファイナンシャル・プランニング技能士、DC(確定拠出年金)プランナー、住宅ローンアドバイザー、証券外務員
