総量規制外の
ローンはある?
年収の3分の1を超えて
借りる方法や注意点を
解説
更新日:2026年8月31日
公開日:2025年5月8日
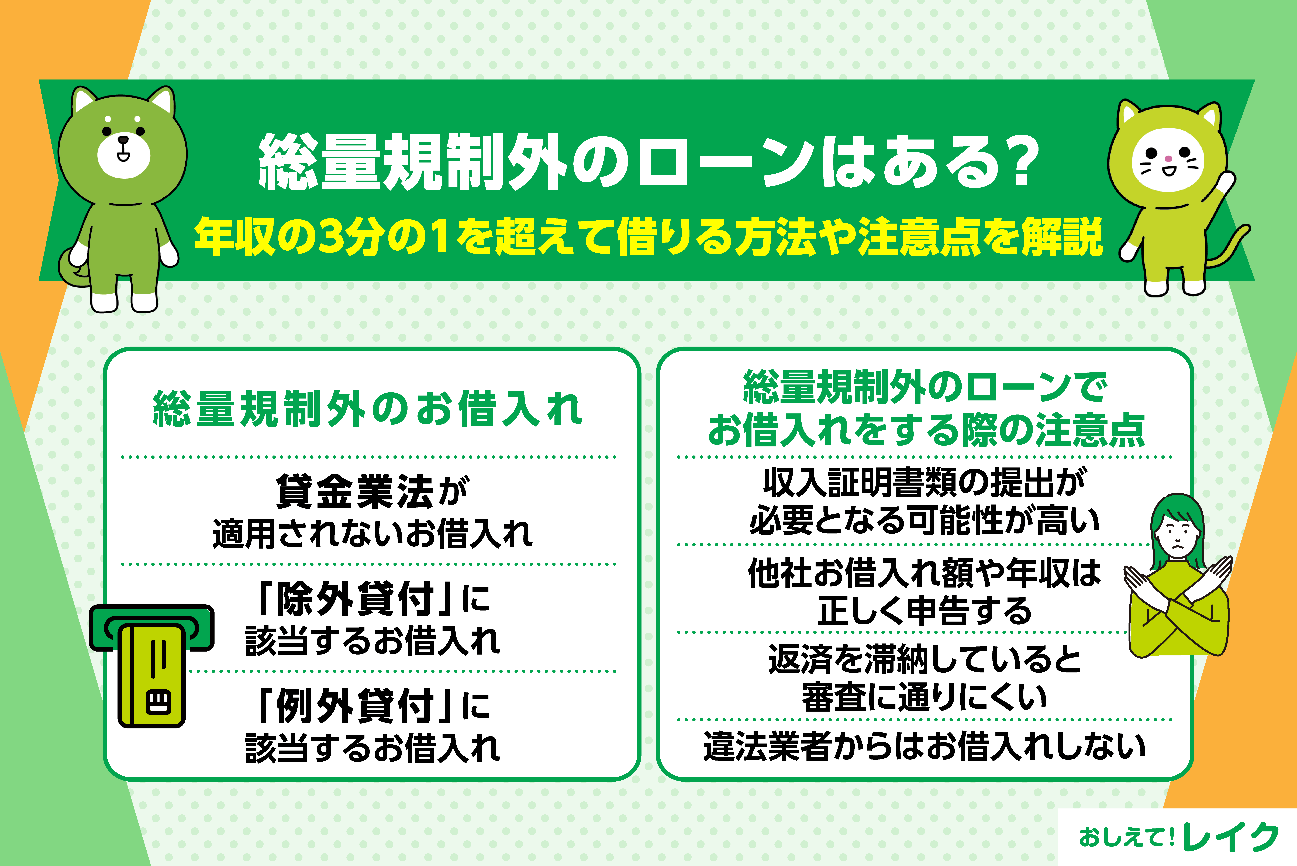
総量規制とは、貸金業者からのお借入れ額を原則として年収の3分の1までに制限する法律です。消費者金融系カードローンなどを利用する際、年収の3分の1を超えるお借入れは原則として認められません。
ただし、貸金業法が適用されないお借入れや、総量規制の「除外貸付」「例外貸付」に該当する方法なら、年収の3分の1を超えてお借入れできる可能性があります。具体的には銀行系カードローンやフリーローン、住宅ローン、おまとめローンなどが該当します。
この記事では、総量規制外のお借入れ方法をご紹介します。総量規制を超えてお借入れする際の注意点も解説するので、ぜひ参考にしてください。
総量規制外(総量規制の対象外)のお借入れとは
総量規制外のお借入れとは、総量規制の対象とならないお借入れのことです。
貸金業者が、利用者の年収の3分の1を超えて貸付をすることは、「貸金業法」という法律で禁止されています。そのため、年収の3分の1を超えるお借入れは原則できません。過剰なお借入れから利用者を守るためのルールで、「総量規制」といいます。
ただし、以下3つの方法なら総量規制を超えてお借入れができる可能性があります。
- 貸金業法が適用されないお借入れ
- 「除外貸付」に該当するお借入れ
- 「例外貸付」に該当するお借入れ
総量規制の仕組みについて、下記記事でも詳しく解説していますので、ぜひ参考にしてください。
貸金業法が適用されないお借入れ
総量規制が適用されるのは、貸金業者からのお借入れです。
貸金業者とは、貸金業の登録を受け、貸付業務をおこなう業者のことで、消費者金融や信販会社、クレジットカード会社などが該当します。
貸金業者ではない以下のような金融機関は、貸金業法が適用されません。
- 銀行
- 信用金庫
- 信用組合
- 労働金庫など
これらの金融機関は、年収の3分の1を超えてお借入れできる可能性があります。ただし、貸金業法は適用されませんが、それに準じた規制を設けている場合が多いため、簡単にお借入れができるというわけではありません。
「除外貸付」に該当するお借入れ
お借入れ額が高額になることが一般的であるなど、総量規制の趣旨にふさわしくないものは「除外貸付」として定められており、年収の3分の1を超えるお借入れが可能です。
- 住宅ローン
- 自動車ローン
- 高額療養費の貸付
- 有価証券を担保とする貸付
- 不動産を担保とする貸付(個人顧客または担保提供者の居宅などを除く)
- 売却予定不動産の売却代金により返済される貸付
除外貸付でお借入れした金額は、お借入れ額にも算入されないため、その後のお借入れにも影響がありません。
「例外貸付」に該当するお借入れ
「例外貸付」に該当する場合、年収の3分の1を超えてお借入れできる可能性があります。例外貸付に分類されるのは、利用者の利益の保護に支障がないお借入れです。
| 例外貸付 | 内容(備考) |
|---|---|
| 顧客に一方的に有利となる借換え | おまとめローンや借換え専用ローン |
| ご利用残高を段階的に減少させるための借換え | |
| 緊急に必要な医療費の貸付 | 顧客やその親族などが緊急に必要と認められる医療費を支払うための資金の貸付 |
| 社会通念上緊急に必要な費用の貸付 | 10万円以下、3ヵ月以内の返済などが要件 |
| 配偶者と併せた年収3分の1以下の貸付 | 配偶者貸付(配偶者の同意が必要) |
| 個人事業者に対する貸付 | 事業資金の貸付(事業・収支・資金計画により、返済能力を超えないと認められる場合) |
| つなぎ資金の貸付 | 銀行などから貸付を受けるまでのつなぎ資金に係る貸付(貸付がおこなわれることが確実であることが確認でき、1ヵ月以内の返済である) |
ただし、例外貸付で借りた金額は、除外貸付と違いお借入れ額に算入されます。お借入れ額(例外貸付で借りた金額を含む)が年収の3分の1を超えると、ご返済するまで除外貸付・例外貸付以外の新たなお借入れはできません。
総量規制外のお借入れ方法
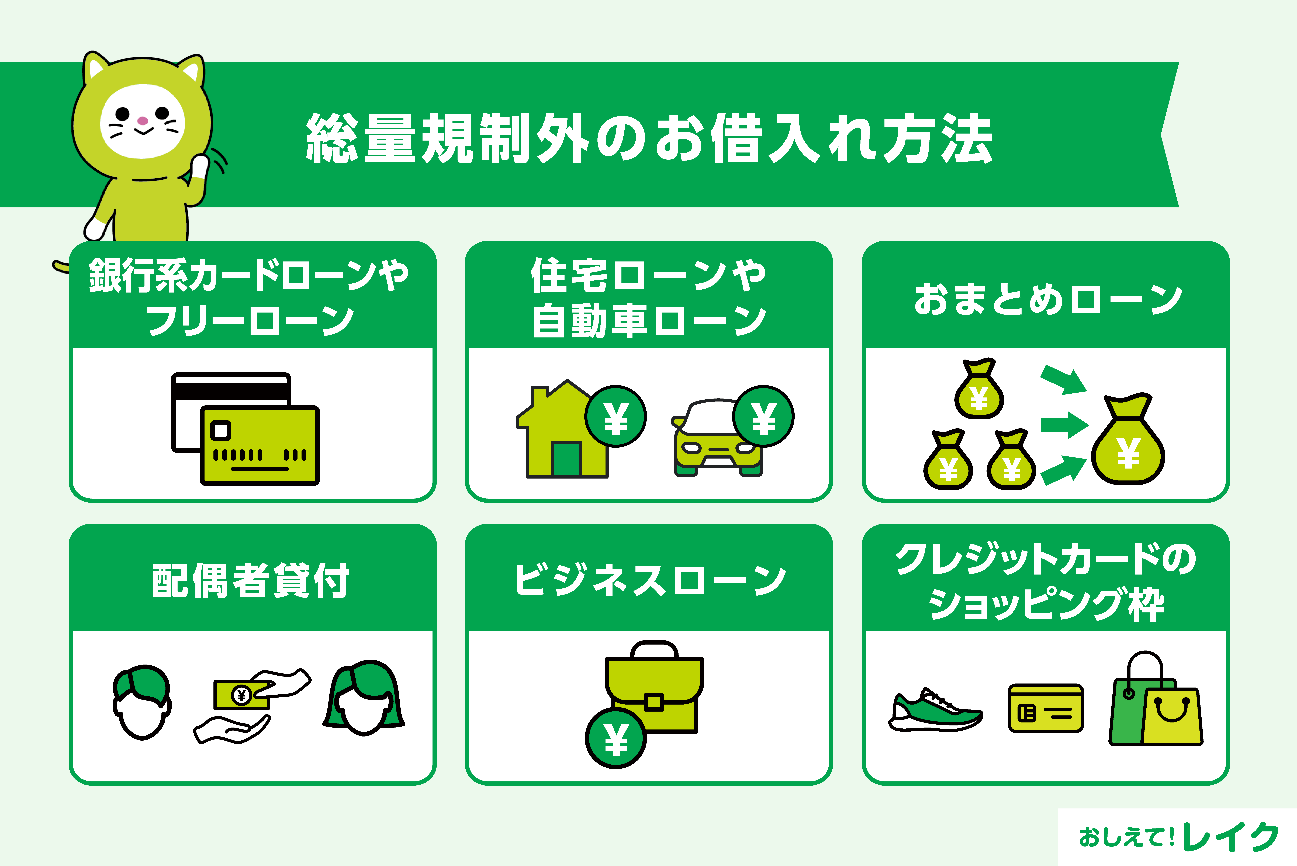
総量規制を超えてお借入れできる具体的な方法は、主に以下のものがあります。
- 銀行系カードローン・フリーローン
- 住宅ローンや自動車ローン
- おまとめローン
- 配偶者貸付
- ビジネスローン
- クレジットカードのショッピング枠
銀行系カードローン・フリーローン
銀行系カードローンやフリーローンには、総量規制が適用されません。銀行や信用金庫、信用組合、労働金庫などの金融機関は、「貸金業者」には該当しないためです。
銀行系カードローンとは、銀行が提供するカードローンのことで、設定されたご利用限度額の範囲で繰り返しお借入れができます。
また、フリーローンはカードローンと同様に、原則として使い道に制限がなく、幅広い目的で利用できるローンです。カードローンとは異なり、お借入れ額が一括で入金されます。
ただし、返済能力を超える貸付をおこなわないのは、銀行も貸金業者も同じです。総量規制のように、年収に対する貸付上限額が法律で明確に決められているわけではありませんが、多くの銀行が独自の基準を設けています。
そのため、銀行系カードローンやフリーローンを利用したからといって、年収の3分の1を超えて借りられるとは限りません。
カードローンの仕組みやメリット・デメリットについて、下記記事で詳しく解説していますので、ぜひ参考にしてください。
住宅ローンや自動車ローン
住宅ローンや自動車ローンは、総量規制の「除外貸付」に該当します。年収の3分の1を超えてお借入れできる可能性があり、その後のお借入れにも影響がありません。
住宅ローンや自動車ローンは、お借入れ額が高額になることが一般的です。そのため、総量規制の性質になじまない除外貸付として定められています。
住宅ローンや自動車ローンは、使い道が自由な無担保ローン(カードローンなど)と比べて低金利でのお借入れが可能です。使い道が決まっている場合は、住宅ローンや自動車ローンなどの目的別ローンを検討してみてください。
おまとめローン
一定の条件を満たすおまとめローンは、総量規制の「例外貸付」(顧客に一方的に有利となる借換え)に分類されます。そのため、審査結果によっては年収の3分の1を超えるお借入れが可能です。
おまとめローンとは、複数のお借入れをひとつにまとめるローンです。おまとめローンを利用してお借入れを一本化することで、金利や毎月のご返済額を抑えられる可能性があります。返済先がひとつになり、返済管理がしやすくなるのもメリットのひとつです。
金融機関によっておまとめの対象となるローンが異なる点や、追加のお借入れができない点には注意しましょう。
配偶者貸付
配偶者貸付は、総量規制の「例外貸付」にあたります。配偶者との合算年収で3分の1までであれば、利用者の年収の3分の1を超えてもお借入れが可能です。
たとえば、Aさん(専業主婦、収入なし)、夫(会社員、年収450万円)の場合、配偶者貸付を利用すれば、Aさんは150万円までお借入れができる可能性があります。ただし、Aさんが配偶者貸付を利用してお借入れした場合、夫が借りられる金額は減るため注意が必要です。
また、配偶者貸付は配偶者の同意なしでは利用できません。
ビジネスローン
ビジネスローンは、年収の3分の1を超えてお借入れできる可能性があります。
法人のお借入れには、総量規制が適用されません。売上などを基準に、法人のお借入れを一律で過剰な貸付とみなすのは不適当であるためです。
個人事業主の場合は原則として総量規制が適用されますが、事業計画・収支計画・資金計画を提出し、返済能力があると認められる場合は「例外貸付」に分類されます。
レイクでは、個人事業主さま向けカードローン「レイク de ビジネス」をご用意しています。審査は必要ですが、年収の3分の1を超えるお借入れも可能です。
最短即日のお借入れにも対応しているため、事業資金が必要な個人事業主の方はぜひご検討ください。自動契約機にて19時30分(日曜日は19時)までにお手続き完了で、即日のお借入れが可能です。
- 本商品は、貸金業法施行規則 第10条の23第1項第4号に基づいて、事業を営む個人顧客に対する貸付に係る契約です。
- お振込みの場合、一部金融機関および、メンテナンス時間等を除きます。
- 提携ATMをご利用の場合、ご利用手数料はお客さまのご負担となります。
クレジットカードのショッピング枠
クレジットカードのショッピング枠(商品やサービスを後払いで購入する機能)には、「貸金業法」ではなく「割賦販売法」という法律が適用されます。そのため、貸金業法の総量規制には該当しません。
しかし、割賦販売法では、審査の際に支払可能見込額の算定が義務付けられており、支払可能見込額を超える利用はできません。支払可能見込額は、以下の計算式で算出します。
支払可能見込額 = 年収 − 生活維持費 − クレジット債務
なお、クレジットカードのキャッシング枠(現金を借りる機能)は貸金業者からのお借入れにあたります。総量規制が適用されるため、年収の3分の1を超えるお借入れはできません。
| 区分 | 総量規制 | 適用される法律 |
|---|---|---|
| ショッピング枠(リボ払いや分割払いなど) | 対象外 | 割賦販売法 |
| キャッシング枠 | 対象 | 貸金業法 |
総量規制外のローンでお借入れをする際の注意点
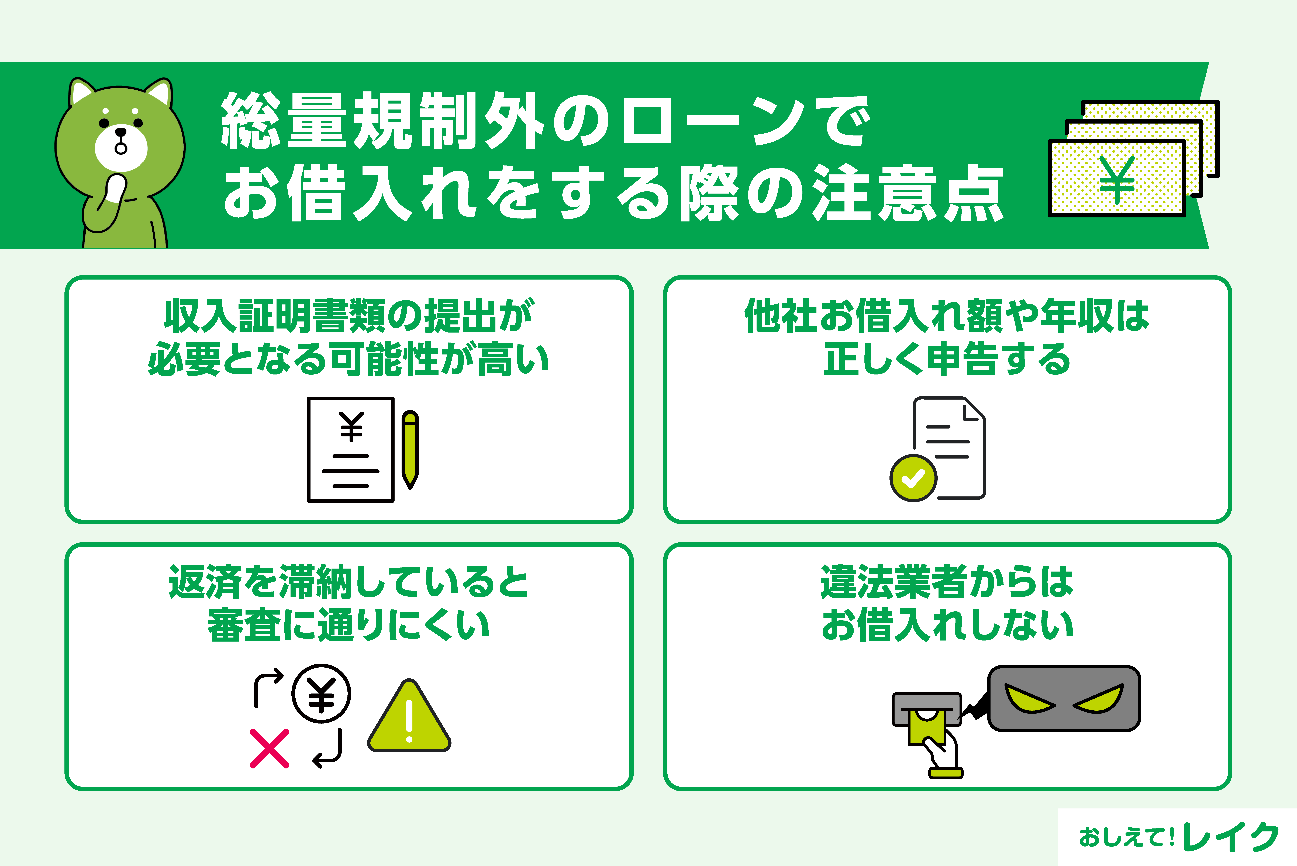
年収の3分の1を超えて借りられるかどうかは、審査を受けてみなければ分かりません。ここでは、総量規制を超えてお借入れする際の審査や、トラブルに巻き込まれないための注意点を解説します。
- 収入証明書類の提出が必要となる可能性が高い
- 他社お借入れ額や年収は正しく申告する
- 返済を滞納していると審査に通りにくい
- 違法業者からはお借入れしない
収入証明書類の提出が必要となる可能性が高い
収入証明書類の提出を求められる可能性が高いため、あらかじめ用意しておくとスムーズです。以下のような書類が収入証明書類として提出できます。
- 源泉徴収票
- 給与明細書
- 住民税決定通知書/納税通知書
- 確定申告書
- 所得(課税)証明書
実際に提出できる書類は金融機関によって異なるため、事前に確認しましょう。
他社お借入れ額や年収は正しく申告する
「既に年収の3分の1近くのお借入れがある」「審査が不安」などで、お借入れ額を実際よりも少なく申告しようと考える方もいるかもしれません。しかし、他社からのお借入れ額は、必ず正しい金額で申告してください。
申込者のお借入れ額は信用情報機関に登録されており、金融機関が審査の際にその情報を確認する仕組みです。そのため、他社のお借入れ額を実際よりも少なく申告した場合でも、審査の過程で把握されます。
また、収入証明書類を見れば年収も把握できます。虚偽の申告をするとお借入れはできないため、年収やお勤め先なども含め正しい内容でお申込みください。
他社借入れの申告が必要な理由や、他社借入れに含まれるお借入れの範囲について、下記記事で詳しく解説していますので、ぜひ参考にしてください。
返済を滞納していると審査に通りにくい
信用情報機関には、お借入れ額だけでなく、返済状況や滞納の有無なども一定期間登録されます。
金融機関は、申込内容や信用情報などをもとに融資の可否を判断しているため、滞納や債務整理などの金融事故を起こした履歴があると、審査に通過するのは難しいでしょう。
信用情報機関に登録されている内容は、インターネットなどで信用情報機関に開示のお申込みをすれば確認できます。
過去に滞納などを起こした経験があり、信用情報機関に登録されているか不安な方は、お申込みの前にご自身の信用情報を確認しておくとよいでしょう。
違法業者からはお借入れしない
法律を遵守しない違法業者は、総量規制を超える貸付をおこなったり、法律で定められた上限金利(貸付額により年率15.0~20.0%)を超える金利で貸付したりする可能性があります。
このような業者を利用してしまうと、返済能力を超えるお借入れ、または法外な利息の請求によって、返済できなくなるおそれがあり危険です。
お借入れの際は貸金業者の登録有無を調べ、確認できない場合は申込まないようにしてください。甘い誘いに惑わされず、違法な業者からお借入れしないことが何よりも大切です。
レイク de おまとめは年収の3分の1を超えるお借入れがあってもお申込みが可能
レイクでは、複数のお借入れを一本化したい方に向けて、総量規制の例外貸付に分類されるおまとめローン「レイク de おまとめ」をご用意しています。審査次第では、年収の3分の1を超えてお借入れいただけます。
おまとめローンを利用すれば、金利や毎月のご返済額を抑えられる可能性があります。レイク de おまとめは、消費者金融系カードローンやクレジットカードのキャッシング枠だけでなく、銀行からのお借入れもおまとめの対象となりますので、複数のお借入れを一本化したいとお考えの方はぜひご検討ください。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンの返済期日に遅れてしまった場合に生じるリスクや、遅れた場合の対処法について下記記事で詳しく解説していますので参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についても分かりやすい内容になっていますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
下記記事では、カードローンの一括返済の方法や注意点について詳しく解説しています。
総量規制外のお借入れに関するよくある質問
総量規制を超えるお借入れに関して、よくある質問をご紹介します。
- 総量規制の対象外のカードローンやフリーローンはある?
- 年収の3分の1を超えてお借入れできる具体的な方法は?
総量規制外のカードローンやフリーローンはある?
銀行系カードローンやフリーローンは、貸金業者からのお借入れに該当しないため、総量規制が適用されません。
ただし、多くの銀行では、過剰な貸付を防ぐために総量規制に準じた独自の基準を設けています。
年収の3分の1を超えてお借入れできる具体的な方法は?
総量規制が適用されない主なお借入れ方法は、以下のとおりです。
- 銀行系カードローン・フリーローン
- 住宅ローンや自動車ローン
- おまとめローン
- 配偶者貸付
- ビジネスローン
- クレジットカードのショッピング枠
ただし、これらの金融機関でも、貸金業法に準じた規制を設けている場合が多いため、必ずしも年収の3分の1を超えてお借入れできるわけではありません。
まとめ
消費者金融系カードローンやクレジットカードのキャッシング枠を利用する際、原則として年収の3分の1を超えるお借入れはできません。
ただし、貸金業者以外からのお借入れや「例外貸付」、「除外貸付」を利用すれば、総量規制にかかわらずお借入れできる可能性があります。
総量規制は年収などに対する法律上の貸付上限額を定めたものであり、実際のお借入れ額は審査によって決まります。総量規制にかかわらず、返済能力を超えるお借入れはできません。
お借入れの際は無理のない計画を立て、早めの返済を心がけましょう。
監修者:
松崎 観月
プロフィール:
大学卒業後、金融機関にて個人営業を担当し、資産運用の相談・保険販売などを経験する。退社後、CFP認定を取得。現在は金融に関する記事の執筆・監修を行う。これまでに執筆した記事は500本を超える。
資格情報:
CFP®、2級ファイナンシャル・プランニング技能士、日商簿記検定2級