携帯代・スマホ代が払えないとどうなる?
滞納のリスクと今すぐできる7つの対処法
更新日:2026年9月30日
公開日:2022年11月17日
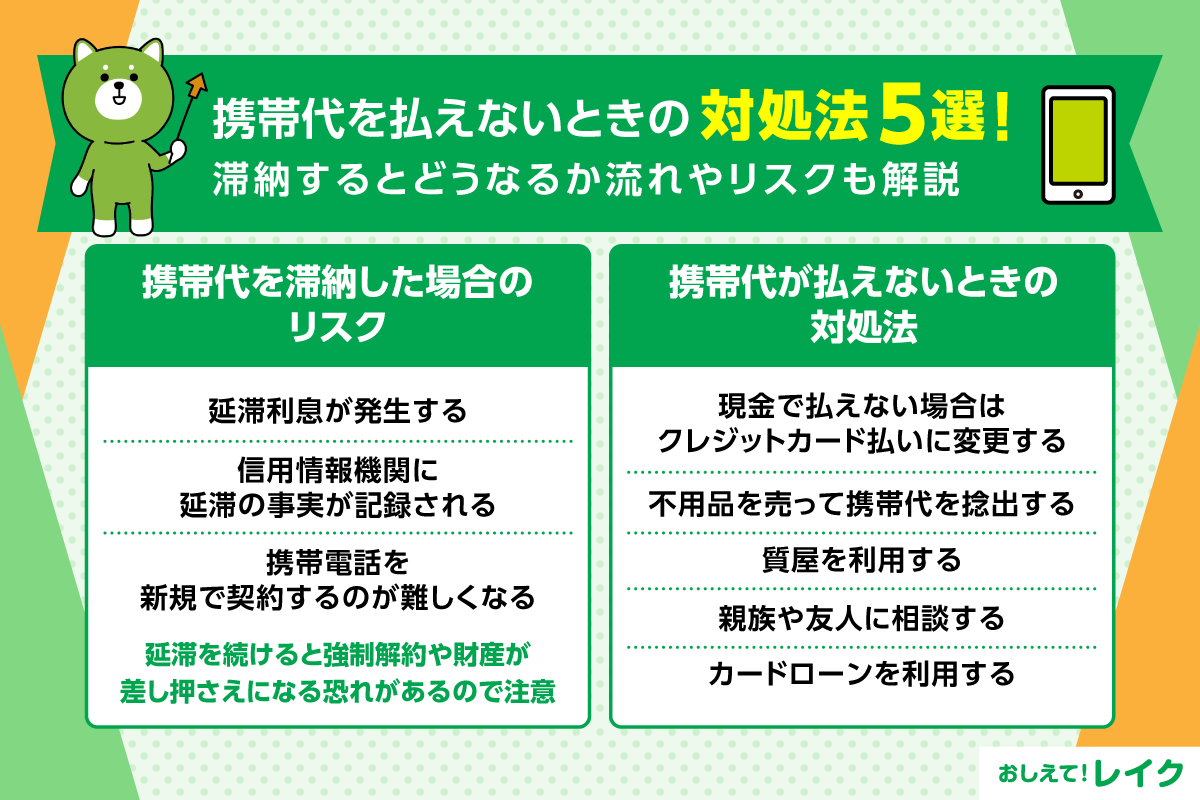
「携帯代が払えないと、利用停止になったり信用情報に影響したりするのでは?」と不安を感じている人は少なくありません。
実際には携帯代を滞納しても、すぐに使用できなくなったり、必ず信用情報に傷がついたりするわけではありません。最も避けたいのは、料金未払いのまま放置してしまうことです。支払いが難しい場合でも、適切な対処法を知っておけばリスクを軽減できます。
この記事では、携帯代・スマホ代を滞納した場合の流れやリスク、通信料と端末代の違いや取るべき対処法を分かりやすく解説します。
また携帯代以外でも、生活費や一時的な支出でお金が足りなくて困っている方は下記記事も参考にしてください。
携帯代・スマホ代が払えないとどうなる?携帯代滞納後の流れ
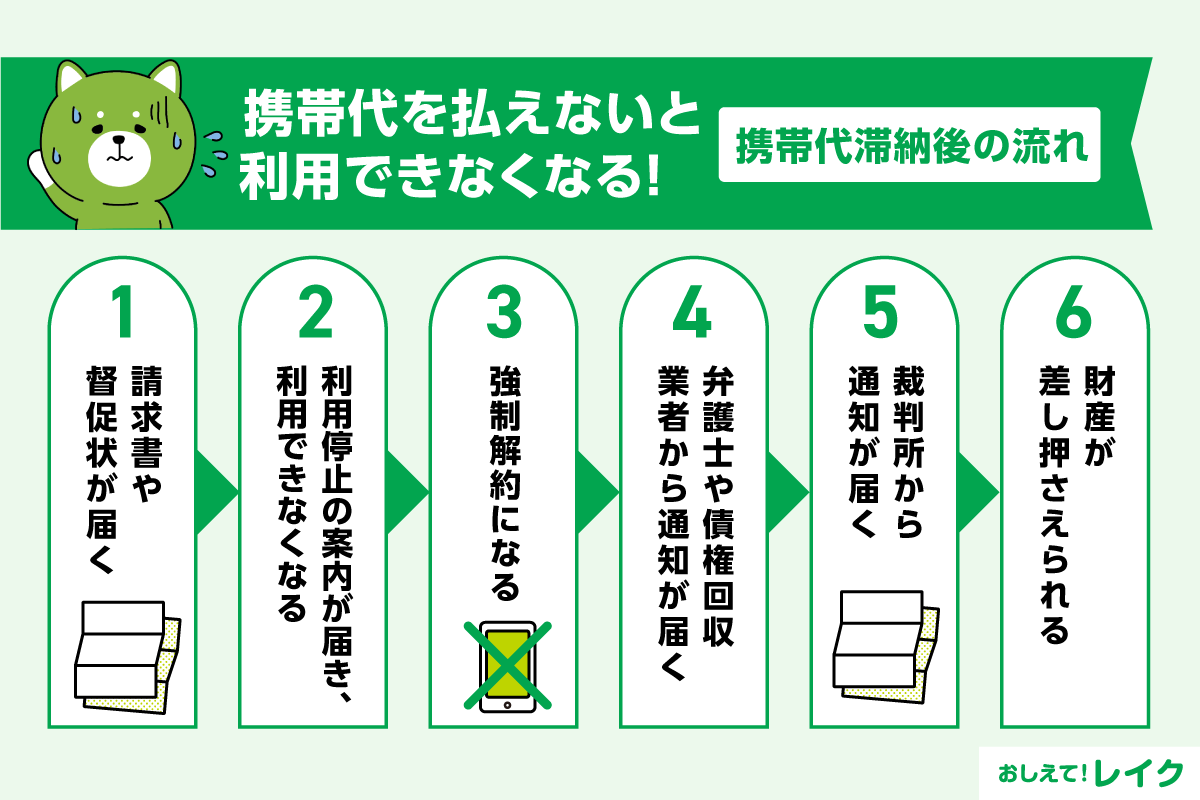
携帯代を滞納すると、携帯電話会社から連絡が届き、最終的には裁判所から通知が届きます。一般的な流れは以下のとおりです。
- 【7~15日後】督促状が届く
- 【14~30日後】利用停止になる
- 【60~120日後】強制解約になる
- 弁護士や債権回収業者から通知が届く
- 裁判所から通知が届く
- 財産が差し押さえられる
なお、こちらの流れは一般的なものであり、実際の通知タイミングや手続き方法は携帯電話会社ごと、契約内容ごとに異なる可能性があります。各社の最新の契約条件や通知方法は、契約先の公式情報で確認しましょう。
【7~15日後】督促状が届く
携帯電話の通信料金やスマートフォン機種代金の支払いが滞ると、携帯電話会社から請求書や督促状が届きます。口座振替で携帯代を支払っている場合には、口座残高不足で引落しができなかったときに請求書・督促状が届くことが一般的です。
請求書や督促状は多くの場合、未払いの通知として発行されるだけでなく、サービス利用停止案内としての役割も兼ねています。
支払期限までに入金をしなかった場合、携帯電話のサービスを利用できなくなるため、迅速に滞納分を支払わなければなりません。
ただし、携帯電話会社によって請求書や督促状が届くタイミング、滞納料金の支払い方法が異なる点に注意が必要です。
【14~30日後】利用停止になる
料金未払いによる利用停止のめやすは、本来の支払日から約14~30日後です。携帯電話会社によって多少異なるものの、一般的にはこの期間内だと考えておきましょう。
また、同一の携帯電話会社で同じ名義で契約しているほかの回線もサービス利用停止の対象です。
携帯電話会社が提供するサービスの利用が停止されると、電話・メール・Web検索などができなくなります。ただし、利用停止中も基本料金や契約しているサービスの料金等は発生し続ける点に注意が必要です。
【60~120日後】強制解約になる
利用停止の状態が続き、依然として支払いがおこなわれない場合、約60~120日後には強制解約になります。
強制解約された際には、電話番号をはじめ契約に関連する情報が抹消され、滞納料金を支払っても元のようには利用できません。
また、強制解約後も未払いの料金を支払う義務は残ります。
滞納から強制解約までの期間は、利用している携帯電話会社によっても異なるので調べておきましょう。
弁護士や債権回収業者から通知が届く
強制解約後も料金を滞納していると、携帯電話会社ではなく、弁護士や債権回収業者に引き継がれる場合があります。
弁護士や債権回収会社から、新しい支払期限や裁判に関する通知が届くため、受け取り次第内容を確認しましょう。
裁判所から通知が届く
弁護士や債権回収会社の通知に記載された期日までに対応しないと、訴訟の呼出状や支払督促の申立書が裁判所から送られてきます。
訴訟や支払督促の申立が認められると、裁判所から「仮執行宣言付支払督促」の通知が送られてくる流れです。
財産が差し押さえられる
裁判所から「仮執行宣言付支払督促」が届いたのに返済しない場合、最終的には財産の「差押命令」が送られてきます。
「差押命令」にもとづいて、ご自身の銀行預金口座が差し押さえられ、口座のお金を支払いに充てられる可能性があります。また、お勤め先からの給与も強制的に徴収されかねません。
金融機関の口座が使えなくなったり職場に差し押さえがされたことが知られたりと多大な不利益を被るため、避けるようにしましょう。
携帯代を滞納した場合のリスク
携帯代を滞納することには、次のリスクがともないます。
- 遅延損害金が発生する
- 信用情報機関に延滞の事実が記録される
- 携帯電話を新規で契約するのが難しくなる
それぞれのリスクについて見ていきましょう。
遅延損害金が発生する
携帯代を既定の支払い日までに支払わない場合は、遅延損害金が発生します。遅延損害金は日割りで計算した額を請求されるため、滞納した日数が長引けば長引くほど高くなる点に注意が必要です。
利用しているキャリアによって異なりますが、遅延損害金は年14.5%程度が一般的な傾向にあります。負担を増やさないためにも、既定の支払い日までに携帯代を支払いましょう。
信用情報機関に延滞の事実が記録される
携帯電話料金を滞納すると、支払い状況によっては信用情報機関に延滞の情報が登録される可能性があります。
信用情報とは、消費者のクレジットカードや各種ローンなどの利用履歴をまとめたもので、金融機関やクレジット会社の審査時に確認される情報です。
そのため、延滞の記録が残ると、クレジットカードやローンなどの審査に影響する可能性があります。特に、スマートフォン端末を分割払いで購入している場合は注意が必要です。
なお、携帯料金のどの部分の滞納が支払い情報に影響するのかについては、以降の章で詳しく解説します。
携帯電話を新規で契約するのが難しくなる
多くの携帯電話会社は、一般社団法人電気通信事業者協会などが運用する「不払者情報の交換」に参加しており、契約解除後に滞納がある未払者の情報を共有しています。
そのため、携帯代を滞納している携帯電話会社だけでなく、それ以外の携帯電話会社でも契約審査に通りにくくなり、新規契約は難しくなります。
不払者情報からの情報抹消には、契約解除後5年の期間が必要です。5年が経過し情報が抹消されると、新たに契約できる可能性があります。
また、格安SIM事業者のなかにもこの制度に参加している会社があり、新規契約が難しくなるケースがあります。ただし、なかには独自審査をおこなっている事業者もあるため、必ずしもすべての契約ができなくなるわけではありません。
携帯代の内訳|通信料と端末代で影響は違う?
これまでは、携帯代を滞納した場合のリスクについて見てきました。一概に携帯代といっても、通信料と端末代とでは滞納による影響が違います。ここでは、それぞれの滞納による影響とその重さについて解説していきます。
- 通信料の滞納で起こること
- 端末代(分割払い)を滞納した場合の注意点
通信料の滞納で起こること
携帯電話の通信料を支払期日までに支払えなかった場合、まずSMSや書面で支払い案内や督促が届きます。その後も支払いができないまま一定期間がすぎると、通話やデータ通信の利用が停止される可能性があります。
利用停止になると電話での連絡ができなくなるほか、インターネット通信も利用できなくなります。仕事や学校などの緊急連絡が取れなくなるなど、仕事や日常生活に支障が出る場合があるでしょう。
なお、通信料の滞納だけであれば、すぐに信用情報機関へ延滞情報が登録されるとは限りません。ただし、未払いの状態が長期化すると、強制解約や新規で他のキャリアに契約する際に影響が出る可能性があるため注意が必要です。
端末代(分割払い)を滞納した場合の注意点
スマートフォン本体を分割払いで購入している場合、端末代金は通信料とは異なり「割賦契約」として扱われます。割賦契約は、信用情報機関の管理対象です。そのため、支払いを滞納すると信用情報機関に延滞情報が登録され、住宅ローンやカードローン、クレジットカードの審査などに影響する恐れがあります。
また、滞納により契約が強制解約された場合であっても、端末代の支払い義務はなくなるわけではありません。スマートフォンは高額な商品であるため、分割払いを利用する場合は無理のない支払い計画を立てることが重要です。
携帯代の滞納は信用情報に影響する?
携帯代を滞納したからといって、必ずしも信用情報に延滞の登録がされるわけではありません。以下、信用情報に登録されるケース、されないケースをそれぞれ見ていきましょう。
信用情報に登録されない(可能性が高い)ケース
- 通信料のみを滞納している場合
通信料は割賦契約とは異なるため、信用情報機関の管理対象外となることが多くなる
- 滞納期間が短期間で、督促後すぐに支払った場合
信用情報に登録される可能性があるケース
- 端末代金を分割払い(割賦契約)で購入している場合
割賦契約はクレジットカードやローンと同様に信用情報機関の管理対象
- 端末代の支払いを2ヵ月以上滞納した場合
「異動情報」として信用情報に登録される可能性が高い
信用情報に異動情報として登録されると、クレジットカードや、カードローンや住宅ローンなどの審査も通りにくくなる可能性があります。通信料と端末代では、滞納時の影響が大きく異なることを理解しておくことが重要です。
キャリア決済・合算請求を滞納した場合の影響
携帯料金の支払いには、通信料や端末代のほかにキャリア決済が含まれている場合があります。ここからは、キャリア決済を含む合算請求分を滞納した場合の影響について解説します。
- キャリア決済・合算請求とは?
- 滞納すると携帯代全体に影響する可能性
キャリア決済・合算請求とは?
キャリア決済とは、アプリ課金や動画配信サービス、ネットショッピングの代金などを携帯料金とまとめて支払う仕組みをいいます。通信料とは別の利用分になりますが、請求は携帯代と合算されるのが特徴です。
滞納すると携帯代全体に影響する可能性
上記でも記載したとおり、キャリア決済の利用分は通信料とは区別されるものですが、請求は毎月の携帯電話料金と合算されるのが一般的です。そのため、キャリア決済の利用分を含めた請求を支払わない状態が続くと、携帯料金全体の未払いとして扱われる可能性があります。
未払いが発生すると、キャリア決済の機能はもちろん、携帯電話の機能自体の利用停止につながることもあります。さらに長期間支払いがおこなわれない場合には、契約の強制解約となる可能性もあるため注意が必要です。
キャリア決済は、アプリ課金やサブスクリプションなど比較的少額の利用が多いため「少額だから大丈夫」と思いがちです。支払いを放置すると携帯電話の契約全体に影響する恐れがあるため、利用状況や請求内容を定期的に確認することが大切です。
利用停止された携帯電話の解除方法
滞納している携帯代を支払うと、携帯電話を再び利用できるようになります。
なお、支払いから利用再開までの期間は携帯電話会社や支払う場所、支払ったタイミングなどによっても異なるため注意が必要です。
コンビニエンスストアや携帯ショップで支払うと約30分後に、金融機関で料金を支払うと数時間後~翌日に利用再開できるケースなどがあります。
携帯が利用停止されてもできること・できないこと
携帯利用が停止になったからといって、すべての機能が利用できなくなるわけではありません。利用停止後でも状況によっては使えるツール、利用停止になるとまったく使用できなくなるものとさまざまです。何ができて、何ができないのか、利用停止になって慌ててしまうことがないように、把握しておきましょう。
- 利用停止されると「できないこと」
- 利用停止中でも「できること」
- 公衆Wi-Fi・代替手段で注意すべき点
利用停止されると「できないこと」
利用停止になると、通信キャリアを使った通話やSMSの送受信、モバイルデータ通信などが利用できなくなります。
そのため、外出先での電話連絡や、SMS認証が必要なサービスへのログインなども難しくなり、仕事や私生活に支障が出る可能性があるでしょう。キャリアメールも送受信できなくなるのが一般的です。
利用停止中でも「できること」
携帯が利用停止されても、端末そのものが使えなくなるわけではありません。通信会社の回線が停止されるだけであり、スマートフォン本体の機能やWi-Fi利用まで制限されることは基本的にはありません。
自宅や公共施設など、Wi-Fiに接続できればインターネット利用は可能です。また、LINEやSNS、フリーメールなどもWi-Fi環境下であれば利用できます。ほかにもカメラやメモ帳など、通信を必要としないアプリも通常どおり使用できます。
公衆Wi-Fi・代替手段で注意すべき点
上記でも記載したとおり、携帯電話が利用停止となっている間であっても、公衆Wi-FiやフリーWi-Fiを利用すればインターネットの使用は可能です。ただし、「使えること」と「安全であること」は別物です。利用するにも注意が必要です。
暗号化されていないWi-Fiでは、通信内容が第三者に盗み見られるリスクがあり、個人情報の漏えいにつながる可能性もあります。そのため、ネットバンキングやオンライン決済など、フリーWi-Fi環境下での重要な情報の入力行為などは極力避けた方が安心です。
一般的な代替手段としての活用は可能ですが、安全面と機能制限を理解した上で利用することが重要です。
携帯代が払えないときの対処法7選
携帯代の支払いが難しい場合に利用できる対処法を紹介します。次回の支払いが難しいと感じた場合には迅速に対応し、滞納を回避するようにしましょう。
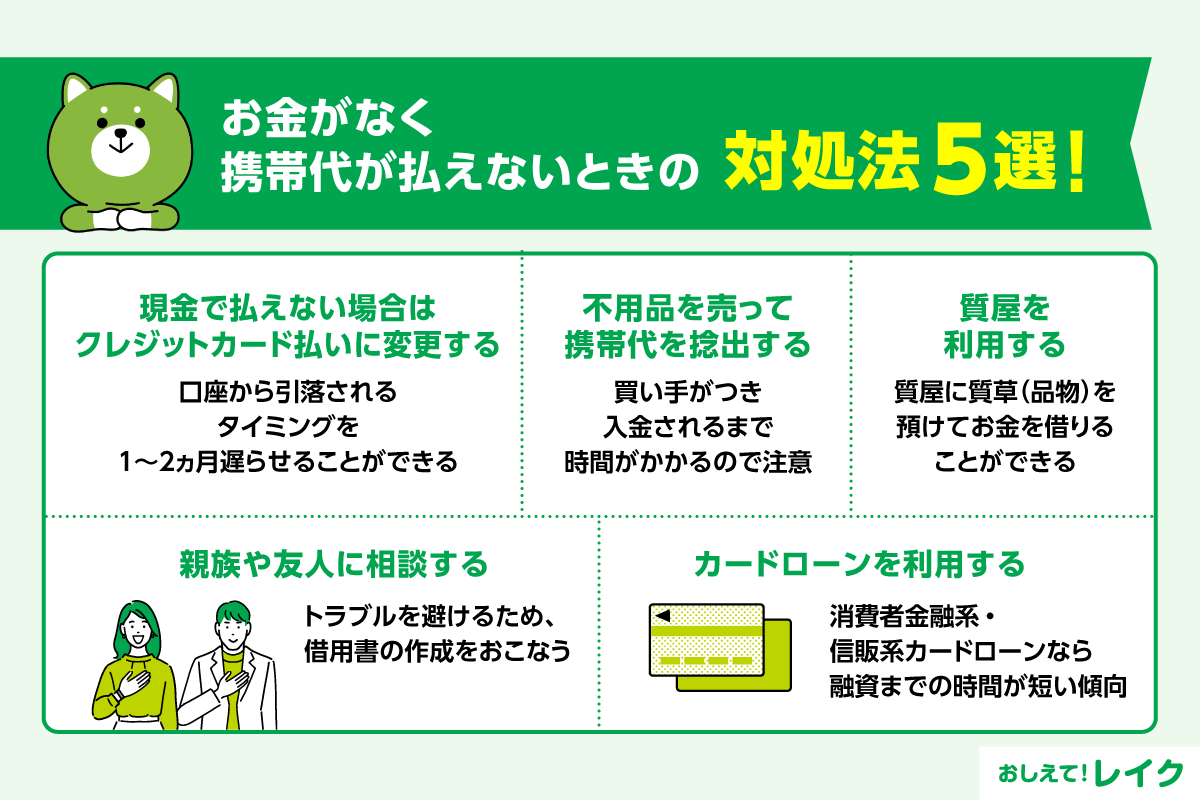
- 携帯電話会社に相談する
- クレジットカード払いに変更する
- 不用品を売って携帯代を捻出する
- 質屋を利用する
- 親族や友人に援助を頼む
- クレジットカードのキャッシング枠を利用する
- カードローンを利用する
それぞれの対処法を解説します。
また、お金がないときの乗り切り方やお金を借りる方法については、下記記事で解説しています。
携帯電話会社に相談する
携帯・スマートフォン代が払えそうにない場合、まずは利用している携帯電話会社に相談しましょう。強制解約を回避する方法などのアドバイスをもらえることがあります。具体的には、支払日に融通をきかせてくれたり、分割払いを提案してくれたりといった形です。
どうしても支払いが難しい状況であれば、回線の一時的な休止手続きを取るのも一つの方法です。月々の料金はかかるものの、休止の手続きをすればわずかな支払いだけで強制解約を避けられ、その間に滞納料金を支払うと元の契約で利用を再開できます。
クレジットカード払いに変更する
クレジットカードで携帯代を支払うと、携帯電話会社に支払う時期と口座から引落されるタイミングに1~2ヵ月ずれが生じます。その分、支払う日にちを遅らせることが可能です。
分割払いやリボ払いへの変更が可能なケースでは月々のご返済額を抑えられ、無理なく返済できる可能性が高まります。
ただし、携帯代の支払う日にちがずれただけにすぎない点に注意が必要です。支払える見通しが立っている場合に利用し、クレジットカードの引落し日には遅れないようにしましょう。
クレジットカードの引落し日や支払いタイミングは下記記事で解説しています。
また、携帯電話会社にクレジットカード払いへの変更を申込んでも、すぐに変更できるわけではありません。
申込みのタイミングによっては、次月分以降の支払いから有効になることがあります。支払い方法を変更する場合は早めに手続きをしましょう。
不用品を売って携帯代を捻出する
不用品を売ってお金を作り、携帯代に充当することも一つの手です。
インターネットオークションやフリマアプリを使うと手軽に不用品を売ることができます。ただし、買い手がつくまで、あるいは入金されるまでに時間がかかる点に注意が必要です。
滞納を回避するためにも、払えなくなってからではなく払えなくなる前に売るようにしましょう。
質屋を利用する
質屋に質草(品物)を預けてお金を借りる方法も選択肢の一つです。預けた品物は、借りた金額に質料(利息+保管料)を上乗せした金額を返済することで戻ってきます。
ただし、返済ができない場合は預けた品物の所有権が質屋にうつってしまうため、大切な品物を預ける場合は注意が必要です。なお、預けた品物の所有権が質屋にうつった場合、質屋への返済義務はなくなります。
また、質屋の質料は金融機関からお金を借りる際の利息に比べて高い傾向です。質屋を利用する際は、事前に質料がどのくらいかかるのか確認した上で利用しましょう。
親族や友人に援助を頼む
親族や友人に事情を話して、お金を貸してもらうという方法もあります。
しかし、お金を借りたことがきっかけで、今後の関係性がこじれてしまう恐れもあります。トラブルを回避するためには、いつまでに返済するか明確にし、必ず約束どおり返済することが大切です。
借りる金額や返済期限、返済方法などを記載した借用書を作成し、お互いの認識に相違ないことを書類で残しておくとよいでしょう。
下記記事ではお金を借りる際にどう伝えるべきか、どのような理由でお金を借りる人が多いのかをデータとともに解説しています。
クレジットカードのキャッシング枠を利用する
キャッシング枠が設定されたクレジットカードを持っている場合、利用限度額に空きがあれば現金を借りられます。
審査不要ですぐに借りられるため、携帯代の支払日が迫っているときに便利です。
キャッシング枠の有無や利用限度額については、クレジットカードの会員ページや利用明細書で確認できます。
ただし、キャッシング利用時には利息がかかるので、計画的な返済計画を考えることが大切です。
キャッシングについては下記記事で詳しく解説していますので、ぜひ参考にしてください。
カードローンを利用する
支出が重なって一時的に携帯代の支払いが難しい場合は、カードローンのご利用もご検討ください。カードローンは最初にご利用限度額を決め、その範囲内で繰り返し借りることができるローンです。
カードローンには、消費者金融系・銀行系・信販系の3種類があります。主な違い・特徴は、一般的に以下のとおりです。
| 項目 | 消費者金融系カードローン | 銀行系カードローン | 信販系カードローン |
|---|---|---|---|
| 提供会社 | 消費者金融 | 銀行や信用金庫など | 信販会社やクレジットカード会社 |
| 貸付利率(年率) | 高め | 低め | 高め |
| 融資までの時間 | 早め | 時間がかかる傾向がある | 早め |
消費者金融系・信販系のカードローンは、比較的融資までの時間が早く、最短即日融資をおこなっている会社が多い点が特徴です。
一方、銀行系カードローンは、消費者金融系・信販系のカードローンに比べて低金利で借りられる点に特徴があります。
レイクは、21時(日曜日は18時)までにご契約手続きが完了した場合、最短8分で融資が可能です。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
- お申込み時間や審査状況によりご希望にそえない場合があります
その日のうちにお借入れできる可能性があるため、急な出費にも対応できて便利です。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
レイクを利用したお客さまからは、「お金がすぐに必要だったので、即金で対応してもらえたのはとてもうれしかったです。とても助かったので、友人にも勧めたいと思いました」と、対応の早さに満足していただいた声も寄せられています。
カードローンの特徴や仕組みを知りたい方は下記記事もあわせてご覧ください。
携帯代が払えないときでもやってはいけないNG行動
携帯代が払えない状況に陥ったとき、対応を誤ってしまうと問題が長期化し、深刻化する恐れがあります。下記の行動は避けるようにしましょう。
- 督促や電話・書面を無視する
無視し続けると「支払う意思がない」と判断される可能性があります。その結果、利用停止や強制解約などの手続きが早まる場合もあるため注意が必要です。
- 支払いを延ばし続ける
先延ばしにすると遅延損害金が発生し、負担額が増加します。長引くほど支払総額も大きくなります。
- 連絡せずにサービス停止や強制解約を待つ
事前に携帯会社へ相談せずに利用停止や強制解約を迎えると、回線の復旧が難しくなる場合があります。
- 支払方法や返済計画を立てずに放置する
その場しのぎの対応を続けていると、同じ状況を繰り返すことになります。携帯代を含め、支出全体を見直すことが重要です。
- 支払える見込みがない状態で新たな契約や分割払いを増やす
未払いがある状態で端末の買い替えや別回線の契約をすると、支払総額がさらに膨らみます。一時的に利用できても、後から返済に行き詰まるリスクが高まります。
携帯代を延滞しないために普段からできる対策
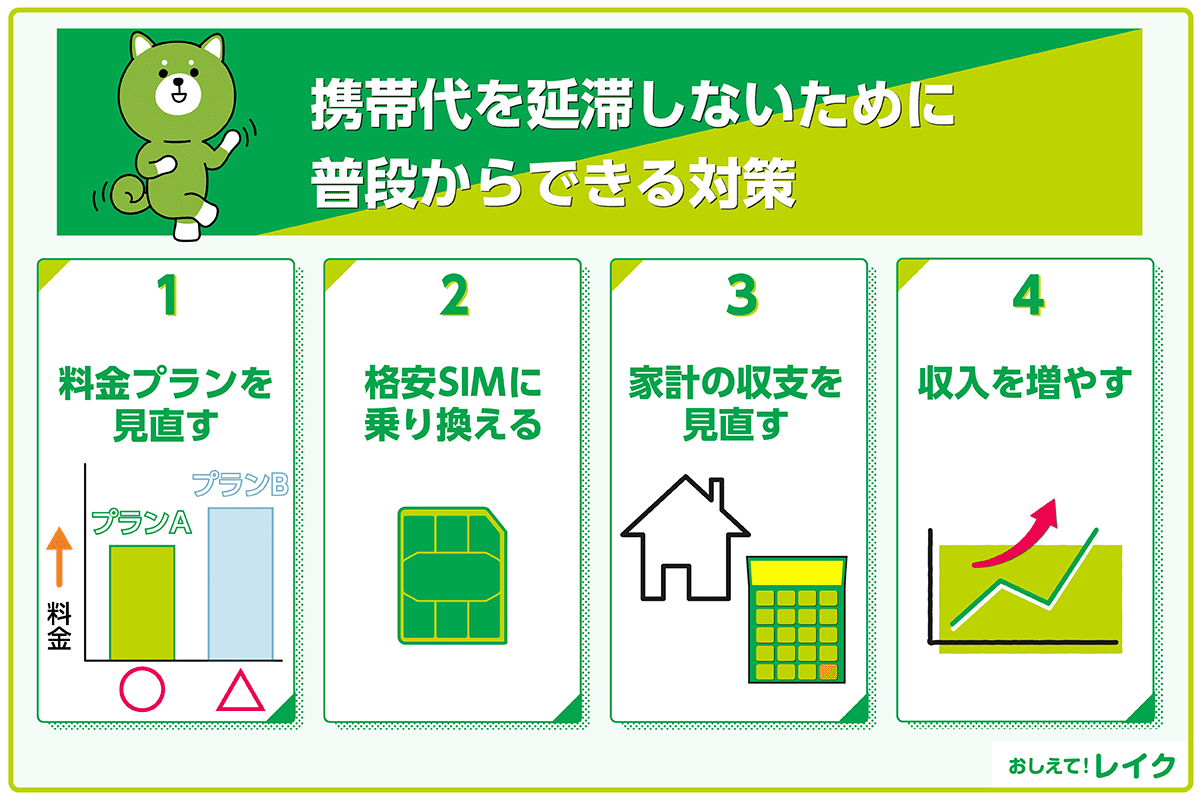
携帯代が払えない事態を回避するために普段からできる対策としては、次の4つが挙げられます。
- 料金プランを見直す
- 格安SIMに乗り換える
- 家計の収支を見直す
- 収入を増やす
携帯代の支払いが難しい方は、ぜひ実施して負担軽減に役立ててください。
料金プランを見直す
料金プランは、通信容量や何分まで無料通話が可能かなどによって料金に差が生じる点が特徴です。そのため、現在利用している料金プランがご自身の使い方とあっているのか見直すことで料金を抑えられる可能性があります。
料金プランに含まれる通信容量や無料通話時間が毎月残る場合は、料金の安いプランに切り替えるのは一つの手です。
ただし、格安プランへの切り替え後に通信容量や無料通話時間を超える使い方をすると追加料金が発生する恐れがあります。
したがってプランの切り替え前には過去数ヵ月分の利用状況を確認し、自分に最適なプランに変更することが大切です。最適なプランが分からない場合は、利用する携帯電話会社の料金プラン診断やシミュレーションを利用して確認しましょう。
格安SIMに乗り換える
大手キャリアを利用している方は、格安SIMに乗り換えることも検討してみましょう。格安SIMなら、月々の基本料金が比較的安いため、携帯代の負担を抑えやすくなります。
総務省の令和6年の通信利用動向調査では、大手通信キャリアを利用している方の月額は「3,000円~3,999円」が最多でした。一方で、格安SIMを利用している方で最も多い月額は「2,000~2,999円」です。
格安SIMは大手通信キャリアと比べて料金が安いため、契約先の変更により携帯代が下がる可能性があります。
家計の収支を見直す
携帯代の支払いが難しいと感じるのは、無駄な支出の多さが原因となっている場合があります。サブスクリプションサービスの料金やアプリへの課金、保険料など、支出に無駄がないか見直すことが大切です。
家計の無駄は、家計簿をつけることで把握しやすくなります。最近ではスマートフォンの家計簿アプリなどを活用すれば容易に家計管理ができます。家計簿アプリのような便利なツールを活用し、無駄な支出を削減しましょう。
収入を増やす
収入そのものが少なく、携帯代の支払いが難しくなっている可能性も想定されます。無駄な支出がないのに支払いが難しくなっている場合、収入を増やすことが必要です。
たとえば副業が可能な会社に勤めている方であれば、休日や夜間などを利用して副業をはじめるのは一つの方法といえます。
また、お勤め先の基本給が低く、今後も昇給を見込めない場合は、今よりも給与の高い会社への転職も選択肢の一つです。
生活のゆとりを確保するためにも、収入を増やす方法について考えてみましょう。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れできます。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーション可能です。ご希望のお借入れ額と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできるため、ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンのご返済方法や返済期日に遅れてしまった場合に生じる影響について、下記記事でも解説していますのでぜひ参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なおご返済が遅れた場合等、無利息期間が終了いたします。
カードローンの金利・利用限度額については下記記事でも詳しく解説しています。
金利の仕組みや計算方法についても分かりやすい内容になっておりますので、参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、返済総額も減ります。カードローンの利息は、以下の計算式で算出可能です。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
携帯代が払えない場合のよくある質問
ここでは、携帯代が払えないときに気になる、よくある質問を紹介します。
- 強制解約になったらスマートフォンや携帯電話自体も使えなくなる?
- 携帯代を滞納したら信用情報に登録される?
- 他社のスマートフォンや携帯電話も契約できなくなる?
強制解約になったらスマートフォンや携帯電話自体も使えなくなる?
利用料金を滞納していても、Wi-Fiなどの通信が可能な環境があれば、インターネットを介したWebサービスは利用可能です。
一方で、本体を割賦購入している場合、本体代金の支払いが滞ると、ネットワーク利用制限がかけられることがあります。不正取得や不正利用を防ぐことを目的としたもので、携帯電話会社の回線を利用したサービスのほか、音声通話やデータ通信もできません。
携帯代を滞納したら信用情報に登録される?
信用情報機関に登録されるのは、割賦購入している端末代金を滞納している場合です。
毎月の利用料の延滞については信用情報機関ではなく、TELESAやTCAの不払者情報に登録されます。
なお、信用情報機関への登録情報と登録期間は、各信用情報機関のホームページから開示を申込むことで確認可能です。
ただし、具体的な対応内容や情報の登録期間、影響の詳細についてはキャリアや信用情報機関ごとに異なる可能性があるため、最新かつ詳細な情報は各社公式サイト等で確認することをおすすめします。
他社のスマートフォンや携帯電話も契約できなくなる?
携帯電話の大手キャリアはTELESAやTCAの不払者情報を共有しています。そのため、携帯代の未払いがある状態だと、他社との新規契約ができない可能性が否めません。
なお、契約解除後に完済済み、もしくは自己破産等により免責された場合は不払者情報から削除されます。
まとめ
携帯電話がないと日常生活に大きな支障が生じる方は多いでしょう。親族や友人と連絡を取りづらくなるだけでなく、仕事にも影響を及ぼす可能性があります。
携帯代を滞納してしまう前に、支払い方法や携帯電話会社、料金プランなどを見直しておくことが大切です。また、家計も見直すことで無駄な支出が見つかる場合があります。
万が一に備えて、カードローンなどのお金を借りる手段を用意しておくことも対策の一つです。
監修者:
大竹 麻佐子(おおたけ まさこ)
プロフィール:
証券会社、銀行、保険会社など金融機関での勤務を経てFP事務所開業。より豊かに自分らしく生きるためには、「お金と向き合うこと」が大切との想いから、相談・執筆・講師として活動。知識だけでない経験を踏まえたアドバイス、そしてサポートを提供。
資格情報:
CFP®・相続診断士