生活費が足りない原因とは?
状況別に押さえておきたい17の対処法
更新日:2026年9月30日
公開日:2022年9月21日
急な出費や収入の変化などで生活費が足りなくなり、不安を感じている方も多いのではないでしょうか。
生活を立て直すには、まずなぜ生活費が不足しているのか、その原因を把握することが大切です。原因を明確にしたうえで、状況にあった方法で対処できれば解決への道筋が見えてくるでしょう。
本記事では、生活費が足りなくなりやすいタイミングや原因を解説するとともに、状況別の対処法を17種類紹介します。生活費の不足に悩んでいる方は、ぜひ最後までご覧ください。
生活費が足りない状況になりやすい4つのタイミング
生活費が足りなくなるタイミングは、年間の流れのなかである程度予測できます。支出が集中しやすい時期を事前に把握しておけば、計画的な備えにつながるでしょう。ここでは、特に出費が増えやすい4つのタイミングを解説します。
- 年末年始|イベントや帰省で出費が増えやすい時期
- 新生活の開始時期|引っ越しや準備費用がかかる時期
- 大型連休|旅行やレジャーで支出が増えやすい時期
- 税金の納付時期|まとまった支払いが発生する時期
年末年始|イベントや帰省で出費が増えやすい時期
総務省の「家計調査報告」によると、2025年の2人以上世帯の消費支出は12月が351,522円と、年間でもっとも多い結果になっていました。
年末年始はクリスマスやお正月など大きなイベントが続き、支出が重なりやすい時期です。プレゼント代や忘年会・新年会の費用に加え、帰省にかかる交通費やお年玉なども重なるため、生活費の負担が増えるケースも多いでしょう。普段の月と比べて支出が大幅に膨らんだ結果、気づけば生活費が足りなくなる可能性もあります。
出典:「家計調査報告-2025年(令和7年)12月分及び2025年平均-」(総務省)
新生活の開始時期|引っ越しや準備費用がかかる時期
入学や就職など、新しい生活が始まる時期も出費が増えやすいタイミングです。入学時には教材や指定グッズの購入、学費の支払いなどがまとめて必要になり、家計に負担がかかります。
特に、引っ越しをともなう場合は、敷金・礼金といった初期費用だけでなく、新しい家具や家電の購入費用も加わるため、支出がさらに膨らみやすくなるでしょう。準備費用の全体像を把握しないまま新生活を迎えると、生活費が足りなくなる状況に陥ります。
引っ越し費用の相場や安く抑える方法は以下で詳しく解説していますので、ぜひ参考にしてください。
大型連休|旅行やレジャーで支出が増えやすい時期
ゴールデンウィークやお盆などの大型連休は、レジャーや帰省の予定が増え、出費が集中しやすくなります。多くの人が長期休暇を取る時期は旅行業界の繁忙期でもあり、交通費や宿泊費が通常より割高になるケースも少なくありません。
外食や娯楽費などが重なれば、短期間で支出が一気に膨らむでしょう。結果的に、普段以上の出費が発生し、生活費の不足につながります。
税金の納付時期|まとまった支払いが発生する時期
4~6月頃は、固定資産税や自動車税、住民税などの税金を納付する時期です。これらでは一度にまとまった金額の支払いが必要になるケースも多く、通常の生活費に加えて大きな出費が重なりやすいでしょう。
また、税金は普段の家計管理では意識しにくい支出であり、納付時期が近づいてはじめて資金不足に気づくケースも少なくありません。税金には支払い期限が設けられているため、早めに金額を把握し、事前に備えておくことが重要です。
生活費が足りない4つの原因
生活費が足りなくなる場合、主に以下のような原因が考えられます。
- 予期しない出費が発生したため
- 浪費癖があるため
- 固定費が高すぎるため
- 収入が不足しているため
お金を借りるなどして一時的にしのぐこともできますが、毎月のように足りなくなるのであれば原因を明確にして、根本的に改善しなければなりません。
そこで、まずは生活費が足りなくなる場合によくある原因について詳しく解説していきます。
予期しない出費が発生したため
突然の病気やケガによる医療費、家電の故障、冠婚葬祭への参列など、想定外の出費が発生すると生活費を圧迫しやすくなるでしょう。たとえば、急な体調不良で治療費がかさんだり、長年使っていた家電が壊れて買い替えが必要になったりするケースが挙げられます。
また、冠婚葬祭も出費が増えやすい要因の一つです。結婚式ではご祝儀に加え、衣装の準備や移動費なども重なり、負担が大きくなりやすいでしょう。一方、葬儀は突然発生するため、香典として使える現金をあらかじめ準備しておくと安心です。
こうした支出は事前に予測できるものではありません。日頃から収支バランスを意識し、急な出費にも対応できる余裕を持つことが大切です。
浪費癖があるため
ギャンブルや趣味にお金をつぎ込んだり、外食や衝動買いをしたりなど、節約を意識せず日常的にお金を浪費する「浪費癖」があると、頻繁に生活費が足りなくなることがあります。
先のことを考えずにお金を使ってしまい、あとから「生活費に回すお金が残っていない」という状況に気づく方もいらっしゃるのではないでしょうか。
このような状況に陥らないためにも、毎月何にどれくらい使っているのかを確認し、自由に使える金額を決めておくことが大切です。
固定費が高すぎるため
光熱費やスマートフォン料金などの固定費が高いと、毎月の生活費が足りなくなってしまう原因になります。
たとえば、光熱費の節約を意識していない、サブスクリプションサービスをどれだけ使っているか把握していないなどのケースが挙げられます。
このような場合は、定期的に固定費を見直し、光熱費の節約や必要性が低いサービスの利用をやめることが大切です。
固定費の見直し方は、後述の「生活費を見直す」で解説していますので、参考にしてください。
収入が不足しているため
収入そのものが不足しており、既にかなりの節約をしているにもかかわらず、生活費が足りないケースもあるでしょう。
このような場合、副業などで収入を増やしたり、転職や給料アップのために何ができるかを検討したりすることが大切です。
生活費が足りないときに資金を用意する8つの方法
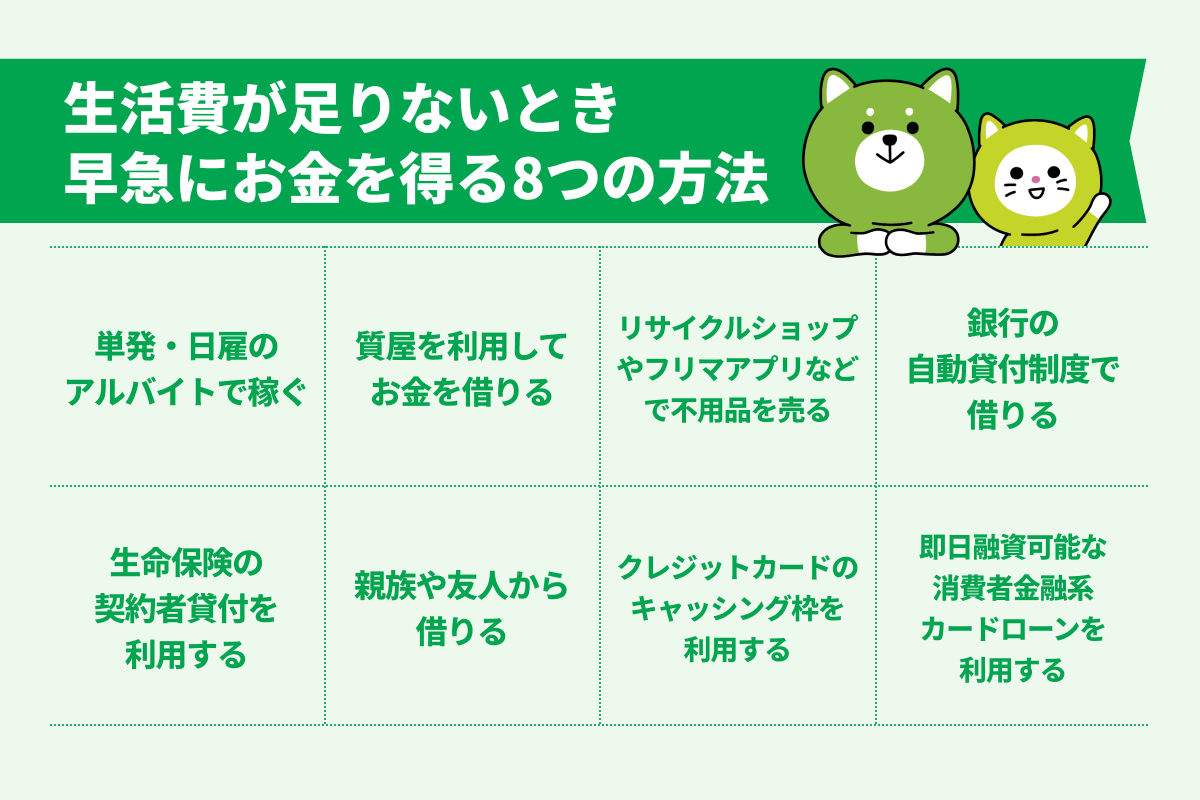
生活費が足りなくなる原因について解説しましたが、「とりあえず、今すぐ生活費が必要」という方もいらっしゃるでしょう。
そこで、まずは生活費が足りず、できるだけ早くお金が必要な場合の対処法を紹介します。
- 単発・日雇のアルバイトで稼ぐ
- リサイクルショップやフリマアプリなどで不要品を売る
- 生命保険の契約者貸付を利用する
- 銀行の自動貸付制度で借りる
- 親族や友人から借りる
- 質屋を利用してお金を借りる
- クレジットカードのキャッシング枠を利用する
- 即日融資可能な消費者金融系カードローンを利用する
以下で詳しく見ていきましょう。
単発・日雇のアルバイトで稼ぐ
時間的に余裕がある場合は、単発や日雇のアルバイトで収入を得ることを検討しましょう。
労働時間や勤務地などの条件がさまざまなので働きやすく、自分にあったものを見つけやすいのがメリットです。主に以下のような仕事があります。
- シール貼り
- イベントスタッフやライブスタッフ
- 仕分けや検品
- 梱包作業
- 宅配
- 引っ越し作業
- 飲食店
近年、スキマ時間で働けるバイトアプリなども増えており、数時間だけ働きたい場合でも仕事が見つけやすくなりました。面接なしで働ける可能性もあるため、積極的に活用しましょう。
アルバイト先や登録先によっては、給与をすぐに現金で受け取れます。事前に給与の支払い方法、支払日などを確認しておくとよいでしょう。ただし、副業としてアルバイトをする場合は、事前に会社の規則などの確認が必要です。会社によっては規則で副業が禁止されている場合があるので注意しましょう。
そのほか、副業の所得によっては、確定申告が必要な点にも注意しなければなりません。
リサイクルショップやフリマアプリなどで不要品を売る
リサイクルショップやフリマアプリを利用して不要品を売るのも手段の一つです。
リサイクルショップは、その場で現金を受け取れるケースがほとんどであり、すぐにお金が必要な方も利用しやすいでしょう。売却できるのは、主に以下のような品物です。
- ブランド品
- ゲーム用品
- 本
- 家電製品
- スポーツ用品
- 古着など
不要品を買い取ってもらう場合は、なるべく複数社に査定を依頼しましょう。査定額を比較できるので、1社に依頼するよりも高い金額で売れる可能性があります。
また、オークションサイトやフリマアプリを使えば、ご自宅にいながら気軽に出品できます。ただし、必ず売れるとは限らず、出品してから売れるまで、実際にお金が振込まれるまでに数日かかることもある点に注意が必要です。
生命保険の契約者貸付を利用する
契約者貸付とは、加入中の生命保険会社からお金を借りる方法です。貯蓄型生命保険の解約返戻金を担保に、保険会社からお金を借りられます。
解約返戻金のある生命保険であれば利用できる可能性は高いですが、保険商品によっては契約者貸付をおこなっていない場合もあるため、詳しくは契約書を確認するか保険会社に問合せましょう。
契約者貸付のお借入れ可能額は、保険商品やこれまでの払込保険料により異なりますが、解約返戻金の7~9割以内とされるのが一般的です。また、貸付利率が年率2.0%~5.0%ほどと低めなため、比較的利用しやすいでしょう。
しかし、手続き方法によっては融資まで数日かかる場合もあります。お急ぎならインターネットや電話で手続きを進めるのがおすすめです。
解約返戻金や満期保険金が支払われる際は、元金と利息が差し引かれます。また、ご返済ができない場合、保険契約が失効する可能性があるため、注意が必要です。
銀行の自動貸付制度で借りる
銀行で総合口座を開設し、定期預金を預けている場合は、自動貸付制度でお金を借りる方法もあります。
自動貸付制度とは、普通預金の残高が不足した際に不足分を定期預金などから自動でお借入れできる仕組みです。当座貸越や自動借入れ、貯金担保自動貸付など、銀行によって名称はさまざまに異なります。
自動貸付制度のご利用限度額として設定されるのは、通常担保となる定期預金の9割以内、あるいは一定金額内です。
貸付金利(年利)は銀行によっても異なりますが、一般的に定期預金の約定金利に年率0.25%~0.5%程度を加えた金利が適用されます。
ただし、自動貸付制度を利用するには、定期預金口座と預金が必要です。保有している定期預金口座が自動貸付制度の対象外である場合もあるので注意しましょう。
親族や友人から借りる
親族や友人に事情を話してお願いしてみるという手もあります。ただし、「お金を貸してほしい」とだけ伝えるのではなく、事前にご返済日やご返済方法を決めておき、相手が不安なくお金を貸せるようにしておくことが大切です。
また、トラブルにならないように、借用書を作成しておきましょう。借用書は、金額やご返済日などを明確に記載し、貸す側・借りる側が同じ書類を1枚ずつ保管します。
お金の貸し借りでこれまでの関係性が崩れてしまうおそれもあるため、親族や友人にお金を借りる際は慎重に判断しましょう。
下記記事では、親族や友人にお金を借りる際にどのように伝えれば理解を得やすいのか、借りる前には誰に相談すればよいのかを解説しています。
質屋を利用してお金を借りる
高価な貴金属やブランド品、家電製品がある場合は、質屋に預けることを検討しましょう。質屋に品物を預ければ、査定額に応じたお金をその場でお借入れできます。
本人確認書類の提出が必要ですが、査定後の金額に納得すればお借入れできるので利用しやすいでしょう。学生や収入のない専業主婦の方も、預ける品物さえあればお金を借りられます。
預けられるのは主に以下のような品物です。
- 宝石や貴金属
- バッグ
- 時計
- ゲーム用品
- 家電 など
ただし、借りたお金をご返済する際には質料(利息+保管料)がかかります。質屋の場合は質屋営業法に基づいて営業をしているため、カードローンなどと利息が異なる場合があります。利用する質屋の金利がどれくらいなのか確認し、利用を検討しましょう。
また、ご返済日までに返せない場合、質屋に預けた品物は戻ってきません。手元に戻したい品物を質屋に預けるなら、ご返済日までにご返済する必要があります。一方で、預けた品物が戻ってこなくてもよいならお金を返さなくても問題ありません。
質屋を利用する場合は、「偽装質屋」に注意しましょう。
偽装質屋とは、担保価値のない物品を買い取り、年金などを担保として違法な高金利で貸付をする違法業者です。
質屋を装っていますが、「質草は何でもいい」「年金口座から自動引落しする」などと勧誘してくる点に特徴があります。
偽装質屋による貸付は、多くの場合高金利です。一度借りてしまうとご返済が困難になり、余計に生活が苦しくなってしまう可能性があります。
クレジットカードのキャッシング枠を利用する
キャッシング枠のあるクレジットカードを持っている場合は、お金を借りることが可能です。保有中のクレジットカードでキャッシング枠が設定されていれば、新たに審査を受ける必要がないので、急いでいる場合にも利用できます。
ただし、新たにクレジットカードのお申込みをした場合は、審査に数日かかるケースもあります。そのため、即日借りられるとは限りません。
下記記事では、クレジットカードと後述のカードローンにはどのような違いがあるのか、消費者金融を利用しているとクレジットカードの審査に影響があるのかについて解説しています。
即日融資可能な消費者金融系カードローンを利用する
急な出費が続いた場合など、お金に困ったときに頼れるサービスとしてカードローンもあります。
カードローンは、ご利用限度額の範囲内で繰り返しお借入れができるローンです。お振込みやATMなどを利用して、必要なときにお借入れができます。
カードローンを大きく分けると、銀行系カードローンと消費者金融系カードローンの2種類です。なかでも消費者金融系カードローンは審査が早く、お申込みした当日中にお借入れできる可能性があります。
ただし、カードローンを利用すると利息がかかるため、計画的なご利用が必要です。あくまでも一時的にお金に困った際の選択肢として、カードローンのご利用をご検討ください。
レイクは、21時(日曜日は18時)までにご契約手続きが完了した場合、最短8分でご融資が可能なカードローンです。Webなら24時間365日いつでもお申込みができ、お借入れまですべてWeb上で完結できます。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
レイクでは、Webでのご契約時にカードの発行はありません。ご契約後は、レイクアプリをダウンロードいただくと、PayPayとの連携で、手数料無料でPayPayマネーへのチャージ、PayPayマネーでレイクへのご返済ができます。また、セブン銀行の「スマホATM取引」もご利用できます。
また、「1秒診断」では、お借入れ可能かを診断することもできます。ただし、お借入れをご検討される場合のめやすで、実際のお申込みの審査結果とは異なる場合がありますので、あらかじめご了承ください。
下記記事では、カードローンの基礎知識や注意点について解説していますので参考にしてください。
頻繁に生活費が足りなくなる状況を改善する5つの方法
ここまで、一時的に生活費が足りない状況を切り抜けるための方法をご紹介してきましたが、毎月のように生活費が足りなくなる場合は、根本的な解決が必要です。
頻繁に生活費が足りなくなる状況を改善する方法には、以下の5つがあります。
- 家計簿をつけて収支を把握する
- 生活費を見直す
- 副業で収入を得る
- 給与アップを目指す
- 転職を検討する
では、これらの方法について詳しく見ていきましょう。
家計簿をつけて収支を把握する
日頃のお金の流れを把握できていないと、気づかないうちに支出が収入を上回り、生活費が足りなくなる可能性があります。まずは家計簿をつけて収支を正確に把握することが、家計を立て直す第一歩です。
収支の可視化により、無駄な支出や削減できる費用が見えやすくなります。最近は銀行口座やクレジットカードと連携して自動で記録できる家計簿アプリも充実しており、手間をかけずに管理できる点が魅力です。こうしたツールを活用しながら継続的に記録する習慣をつけて、家計の改善を目指しましょう。
生活費を見直す
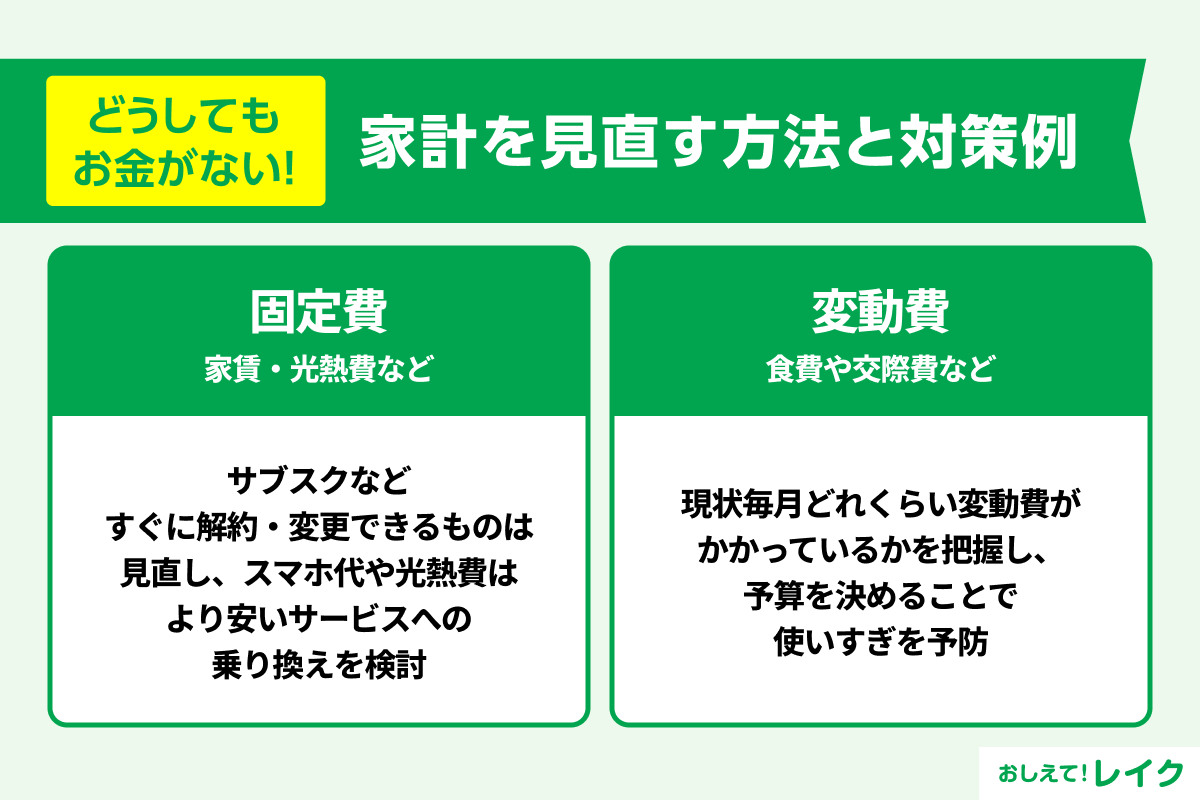
毎月生活費にどれくらいかかっているかを把握していなかったり、節約を意識せずにお金を使っていたりする場合は、生活費を見直して削れる出費がないかを見てみましょう。
生活費を見直す場合、固定費と変動費に分けて考えてください。固定費とは毎月一定額必要な費用のことで、変動費は月によって変動する費用です。
固定費と変動費は節約方法が異なるため、それぞれの見直し方について解説します。
固定費の見直し方
生活費を見直す場合は、一度の見直しで継続的に支出を抑えられる「固定費」から取り掛かりましょう。
固定費は毎月必ずかかる費用を指し、以下のようなものが当てはまります。
- 家賃/住宅ローン
- 保険料
- 通信費
- 光熱費
- サブスクリプションサービス料
固定費を見直す場合、まずはすぐに解約・変更できるものから見ていきましょう。たとえば、動画・音楽配信サービスや定期購入などのサブスクリプションサービスは、不要なものやなくても問題ないものがあれば、すぐに解約できます。
数百円の低価格なサービスであっても、積み重なれば生活費に大きな影響を与えるため、「あったら便利」ではなく「ないと困る」と感じるものだけ残すようにするとよいでしょう。
また、スマートフォンの料金が高い場合は、格安SIMなどに乗り換えると、料金を大幅に抑えることも場合によっては可能です。光熱費は、電力・ガス会社の乗り換えや使用時に節約を意識すれば負担を軽減できる場合があります。
保険もネット保険などに変えることで、毎月の保険料が安くなるケースも多いため、契約内容や契約先を見直してみましょう。
変動費の見直し方
変動費は月によって変動する費用で、主に以下の項目が当てはまります。
- 食費
- 日用品費
- 交通費
- 交際費
- 衣服費
変動費を見直す場合は、毎月どれくらいの変動費がかかっているかを把握することが大切です。
見直してみると、それほど浪費していないつもりでも、意外と使いすぎている事実に気づける可能性もあります。
貯蓄分は先に収入から分けておき、そこから固定費の支払い分を差し引いて、余った分が変動費に充てられる金額です。
食費・交際費・衣服費など、それぞれの月の予算を決めて使いすぎを防ぎましょう。
下記記事では、世帯人数別の生活費平均や、節約のポイントを解説しています。
また、下記記事では生活費を10万円以下に抑えるためのアイデアや生活費の内訳を紹介していますので、前述の固定費とあわせて、項目ごとに目標を決めて節約をする際の参考にしてください。
副業で収入を得る
収入が少ないのであれば、副業で収入を増やすことも検討しましょう。
厚生労働省が2018年に公表した「副業・兼業の促進に関するガイドライン」やコロナ禍によるリモートワークの普及を背景に、副業を認める企業が急増しています。
近年普及しているクラウドソーシングサービスを利用すれば、在宅でさまざまな仕事が受注可能です。本業の終業後でも、時間を気にせず仕事をできます。
データ入力やアンケートなど簡単に取組める仕事もあるため、空いた時間で始めてみましょう。
ライターやWebデザイナーなどのスキルが求められる仕事は、続けていれば副業自体の収入アップも目指せます。
ただし、「誰でも1日数万円を稼げる」などの勧誘で、高額なマニュアルを購入させる副業詐欺も横行しているので、注意が必要です。
下記記事では、在宅勤務の方や主婦の方に向けて、在宅でできる副業を紹介していますので参考にしてください。
また、下記記事では副業詐欺の手口や対処法を解説していますので参考にしてください。
給与アップを目指す
お勤め先で給与が上がれば、生活費に余裕が生まれるでしょう。
給与を上げるには、以下の2つの方法があります。
- 昇進する
- もらえる手当を増やす
厚生労働省の「令和6年賃金構造基本統計調査」によると、係長級の平均給与が385,900円であるのに対し、課長級は512,000円、部長級は627,200円と役職が上がるほど高くなっています。
昇進を目指すなら、会社の評価基準を理解して必要な知識やスキルを身に付けましょう。また、任された業務に対して積極的に取組むことや周囲との良好な関係性も重要です。
ただし、確実に昇進できるとは限らないため、お勤め先に資格手当がある場合は積極的に資格を取ることも検討しましょう。
厚生労働省の「資格・検定等の人員配置、昇格及び賃金への反映状況等に係る実態調査」によると、「建設業」「製造業」「小売・サービス業」の3業種での資格・検定の取得者に対する賃金等処遇への反映状況は、以下のとおりです。
- 月々の資格手当を支給:41.0%
- 昇給の際に考慮:23.6%
- 一時金の支給:20.0%
- 基本給を決める際に考慮:18.0%
このように、資格手当が支給されない場合でも、昇給や基本給に影響する場合もあります。まずは、勤め先に資格手当などがないか確認してみましょう。
転職を検討する
毎月の収入が少なく生活費が足りない場合は、転職を検討するのも手段の一つです。
厚生労働省の「令和5年雇用動向調査」によると、転職者のうち37.2%の方が転職で給与が増加したという結果でした。特に20代は、転職で給与が増加している人が多い傾向があります。
転職で給与を上げたい場合は、スキルや実績をアピールする、面接時に希望の年収を伝えるなどのポイントを押さえましょう。
今すぐお金が必要なものの、転職したばかりで審査が不安という方もいらっしゃるかもしれません。下記記事では、転職するとカードローンの審査に影響があるのかについて詳しく解説しています。
生活が困窮しているなら4つの公的支援制度の利用も検討
生活費が継続的に足りず、生活に困窮している場合は、公的支援制度の利用も検討しましょう。公的支援制度の例をいくつか紹介します。
| 公的支援制度 | 概要 | 対象者 |
|---|---|---|
| 母子父子寡婦福祉資金貸付金制度 | ひとり親や寡婦などの生活の安定・向上のために必要な資金を貸付する制度 | ひとり親や寡婦など |
| 生活福祉資金貸付制度 | 低所得者、高齢者、障害者などが安定した生活を送れるように支援する制度 | 低所得者、高齢者、障害者 |
| 国民年金保険料の免除・納付猶予 | 保険料を納めることが経済的に困難な場合に、納付が免除・猶予される制度 | 前年の所得が一定額以下の方や失業した方など |
| 生活困窮者自立支援制度 | 生活に困窮している方に対して個々の状況に応じた支援をおこなう制度 | 生活困窮者 |
では、詳しく見ていきましょう。
母子父子寡婦福祉資金貸付金制度
ひとり親家庭であれば、母子父子寡婦福祉資金貸付金を利用できる場合があります。
母子父子寡婦福祉資金貸付金は、目的に応じてさまざまな資金のお借入れが可能です。
生活費が足りない場合、保証人を立てられれば無利息で、保証人なしでも年率1.0%の金利でお金を借りられます。具体的な貸付金額は月額最大108,000円で、知識技術を習得する期間は月額最大141,000円です。
就学に必要な授業料や教材費などに使うことができる「修学資金」もあります。
具体的な貸付金額は以下のとおりです。
| 教育機関 | 金額(月額) |
|---|---|
| 高校/専修学校(高等課程) | 52,500円 |
| 高等専門学校 | 1~3年:52,500円 4~5年:115,000円 |
| 専修学校(専門課程) | 126,500円 |
| 短期大学 | 131,000円 |
| 大学 | 146,000円 |
| 大学院(修士課程) | 132,000円 |
| 大学院(博士課程) | 183,000円 |
修学資金は無利息で利用可能なため、学費で生活費が圧迫されている場合は、利用を検討しましょう。
生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得者・障害者・高齢者世帯に貸付をおこなう制度です。低金利または無利息で、生活を立て直すのに必要な費用などさまざまな資金をお借入れできます。
| お借入れできる資金の例 | 概要 | 融資限度額 |
|---|---|---|
| 生活支援費 | 生活再建に必要な生活費 | 2人以上:月20万円以内単身:月15万円以内 |
| 一時生活再建費 | 生活再建のために一時的に必要かつ日常生活費でまかなうのが困難な費用 | 60万円以内 |
| 緊急小口資金 | 緊急かつ一時的に生計の維持が困難となった場合の費用 | 10万円以内 |
連帯保証人を用意できない方でもお借入れが可能です。
国民年金保険料の免除・納付猶予
国民年金保険料を納めるのが難しい場合、申請によって納付猶予または免除が受けられます。前年の所得が一定額以下の方や失業した方などが対象です。
ただし、免除や納付猶予の制度を利用すると、保険料を納めた場合と比べて将来受け取れる年金額が少なくなります。10年以内であればあとから納められるため、生活に余裕が出たら追納も検討しましょう。
生活困窮者自立支援制度
生活困窮者自立支援制度は、生活に困窮している方に対して個々の状況に応じた支援をおこなう制度です。具体的には、以下のようなサポートが受けられます。
| 支援の例 | 概要 |
|---|---|
| 自立相談支援事業 | 一人ひとりにあった支援プランを作成し、自立に向けた支援をおこなう |
| 住居確保給付金 | 要件を満たす場合に一定期間、家賃相当額を支給する |
| 就労準備支援事業 | 就労に向けた支援や就労機会の提供をおこなう |
| 家計改善支援事業 | 支援計画の作成や関係機関へのつなぎ、貸付のあっせんなどをおこなう |
働けない事情があるなどで生活に困っている方は、全国に設置されている窓口に相談してみましょう。
生活費が足りないときにしてはいけないこと
生活費が足りないと、少しでも早く資金を用意しようと焦ってしまいがちです。しかし、状況が切迫しているときほど、リスクの高い行動を取ってしまう可能性があります。ここでは、生活費が足りないときに避けるべき行動を確認しておきましょう。
違法業者からお金を借りる
いくら生活費が足りない状況に陥っても、違法業者からお金を借りてはいけません。「審査なし」や「ブラックでもOK」などの文言を強調する業者は、無登録の貸金業者(闇金)の可能性があります。
こうした業者からお金を借りると、法外な利息の請求や違法な取り立てを受けるおそれがあるでしょう。一時的に資金を調達できたとしても、状況が悪化するリスクが高く、返済の見通しが立たなくなるケースも少なくありません。
お金を借りる際は、正規の金融機関や公的支援制度を利用することが重要です。
生活費をギャンブルで稼ぐ
生活費が足りないからといって、ギャンブルで資金を補おうとする行為は危険です。ギャンブルで勝つと、一時的にお金が増えたように感じます。しかし、ギャンブルはあくまでも娯楽の一つであり、収入を得る目的で利用すると大きな損失を被るおそれも否めません。
勝ちを求めて繰り返すうちに、ギャンブル依存症につながるリスクにも注意が必要です。結果として家計状況が悪くなり、生活費の不足がより深刻になる可能性もあるでしょう。
生活費に困った場合はカードローンの利用も検討
すぐに生活費を用意しなければならない場合は、消費者金融系カードローンのご利用もご検討ください。
消費者金融系カードローンのご利用には審査が必要ですが、少額のお借入れにも対応しており、レイクでは1万円からお借入れが可能です。そのため、少し生活費が足りないといった場合でも、ご利用いただけます。
また、最短即日のご融資が可能で、急いでお金を借りたい場合にも適しています。ご契約時に設定されたご利用限度額内であれば繰り返しのお借入れも可能なので、1度ご契約すればお金に困った際にいつでもご利用いただけますが、定期的な見直しにより、状況によってはご利用いただけなくなることもありますのでご注意ください。
また、レイクでは審査と必要書類の確認を含むご契約手続きを21時(日曜日は18時)までに完了すれば、最短8分で融資が可能です。ただし、一部金融機関および、メンテナンス時間等を除きます。
- お申込み時間や審査状況によりご希望にそえない場合があります
消費者金融系カードローンが提供する無利息サービスの注意点については、下記記事で詳しく解説しています。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。お借入れ希望額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンのご返済方法や気をつけるべきポイントについては、下記記事で詳しく解説しています。
また、カードローンの返済期日に遅れてしまった場合に生じるリスクや、遅れた場合の対処法について、下記記事で詳しく解説していますので参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Webお申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なおご返済が遅れた場合など、無利息期間は終了いたします。
また、適用金利もカードローン各社によって異なるため、ご利用をご検討されているカードローンの適用金利は、あらかじめカードローン会社の公式サイトなどから確認しておきましょう。ただし、設定される適用金利は、限度額や審査によって個別に決まる点に注意してください。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についても分かりやすい内容になっていますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
下記記事では、カードローンの一括返済の方法や注意について詳しく解説しています。
生活費が足りないときのよくある質問
ここでは、生活費が足りないときのよくある質問を2つ解説します。
- 生活費が足りなくなるタイミングはいつですか?
- 生活費が足りないときの注意点は何ですか?
生活費が足りなくなるタイミングはいつですか?
新生活が始まる時期や大型連休、年末年始などは引っ越し費用や旅行・帰省費用、贈答品の購入などが重なりやすく、出費がかさみがちです。その結果、一時的に生活費が不足する可能性があります。
また、固定資産税や自動車税といった税金の支払い時期も、まとまった出費が発生しやすいタイミングです。これらは毎年ほぼ決まった時期に発生するため、予測自体は難しくありませんが、準備が不十分だと家計に負担がかかることがあります。
こうした時期は、あらかじめ年間の支出スケジュールを把握し、必要な金額を見積もって計画的に資金を確保しておくことが重要です。事前の備えを欠かさないことで、急な支払いにも落ち着いて対応しやすくなり、生活への影響も抑えられるでしょう。
生活費が足りないときの注意点は何ですか?
生活費が不足しても、違法業者からお金を借りてはいけません。あわせて、ギャンブルでお金を増やす行為も控えるべきです。
これらの方法は、問題の根本的な解決にならないばかりでなく、かえって家計を悪化させたり、借金を増やしたりするおそれがあります。特に違法業者との取引は、高額な利息や厳しい取り立てなどのリスクもともなうため絶対に避けましょう。
生活費が足りないときは、単発アルバイトや不要品の売却、カードローンの活用など、現実的かつリスクの低い方法で資金を確保することが大切です。また、カードローンを利用する場合も、返済計画を立てたうえで無理のない範囲にとどめる必要があります。状況が深刻な場合は、公的支援制度の利用も検討してみましょう。
まとめ
生活費が足りなくなる背景には、出費が増える時期や固定費の負担、収入不足などさまざまな原因があります。まずは自分の状況を把握し、収入を増やす、支出を見直す、公的支援制度を活用するなど、状況に応じた方法で対処することが大切です。
違法業者からの融資やギャンブルといったリスクの高い手段は、家計をさらに悪化させるおそれがあるため避ける必要があります。
正規の方法を検討し、返済計画を立てたうえで利用するとよいでしょう。生活費の不足に悩んでいる方は、本記事で紹介した対処法を参考にしてみてはいかがでしょうか。
お金が緊急で必要な場合は、ご返済プランに問題がないかを考慮したうえでカードローンのご利用もご検討ください。
レイクは即日融資が可能なカードローンです。お急ぎの方は、ぜひご検討ください。
監修者:
赤上 直紀(あかがみ なおき)
プロフィール:
元銀行員。若年層から高年層まで幅広い資産運用の提案を行う。メディアを通じて、より多くのお客さまに金融の知識を伝えたい気持ちが強くなり、退職を決意。現在は、編集者として金融機関を中心にウェブコンテンツの編集・執筆業務に従事している。
資格情報:
1級ファイナンシャル・プランニング技能士