今すぐ審査なしで5万円を借りる方法7選!
借りられない場合の対処法も解説
更新日:2026年10月30日
公開日:2022年10月18日
「5万円が必要だけれど、審査に通らないかもしれない…」とお悩みの方もいらっしゃるのではないでしょうか。審査が不安なときは、審査なしでお金を借りる方法を検討してみましょう。
5万円を審査なしで借りる方法には、以下の7つがあります。
- 親族や友人に相談する
- 質屋を利用する
- 生命保険の契約者貸付制度を利用する
- クレジットカードのキャッシング枠を利用する
- 銀行の自動貸付制度を利用する
- 後払いサービスを利用する
- 給与の前払いが可能かお勤め先に相談する
これらの方法を利用するには、条件を満たさなければならないこともあるため、方法ごとの特徴を知り、自分が利用できる方法を選びましょう。
また、これらの方法を利用できない場合でも、すぐにお金を用意する方法もあります。
この記事では、審査なしで5万円を借りる方法や、借りられない場合にお金を用意する方法について解説しています。
また、5万円を借りるとどの程度の利息が発生するのかもご紹介しているので、ぜひ参考にしてください。
審査なしで5万円を借りる7つの方法
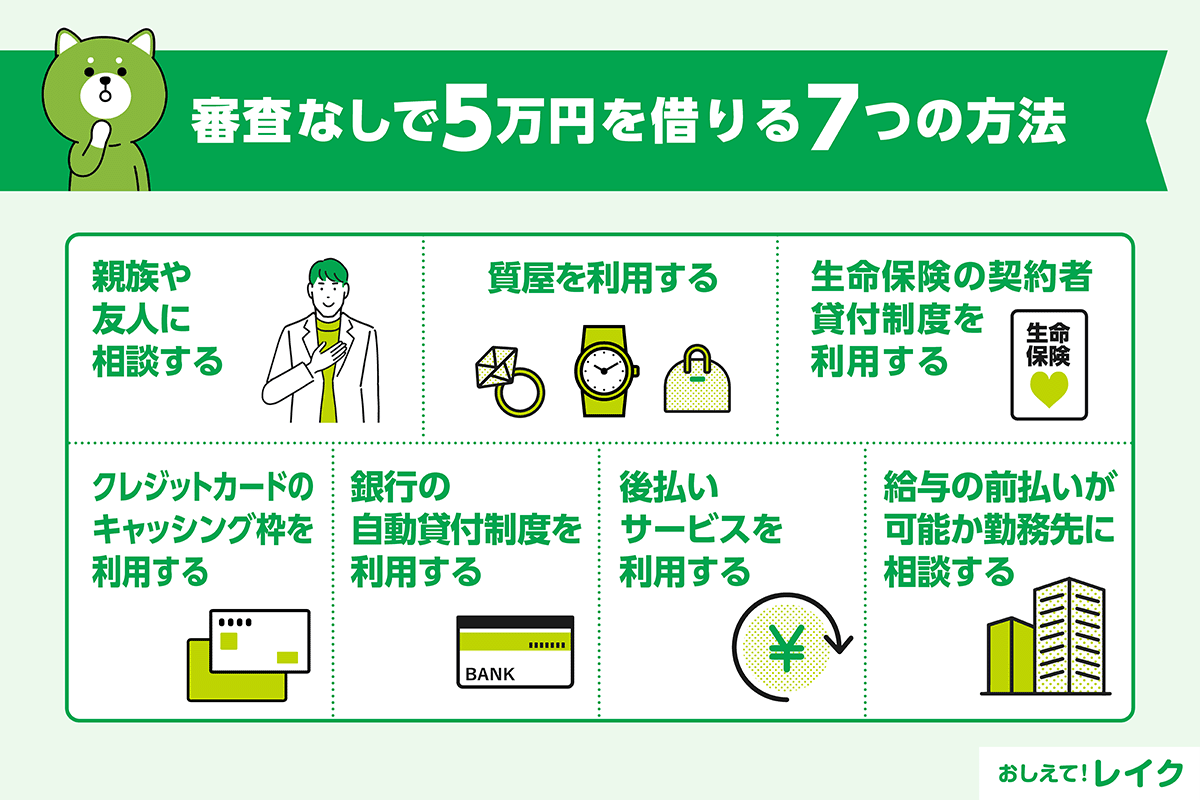
審査なしで5万円を借りたい場合は、次の7つの方法を検討してください。
- 親族や友人に相談する
- 質屋を利用する
- 生命保険の契約者貸付制度を利用する
- クレジットカードのキャッシング枠を利用する
- 銀行の自動貸付制度を利用する
- 後払いサービスを利用する
- 給与の前払いが可能かお勤め先に相談する
それぞれの方法を詳しくご紹介します。
親族や友人に相談する
金融機関の審査を受けたくない場合は、まず親族や友人にお金を借りられないか相談してみましょう。
もし借りられるのであれば、相手に不安を与えないためにも借用書を作成するようにしてください。ご返済額や返済日時を明確に取り決めて記載すると、相手も安心してお金を貸してくれるでしょう。
また、借用書に記載したとおりのご返済も大切です。お金が原因で親族や友人との信頼関係を失わないように注意してください。
下記記事では、親族や友人からお金を借りる際の頼み方や、まとまったお金を借りるよくある理由を解説しています。ぜひチェックしてみてください。
質屋を利用する
質屋では、預けた品物の査定額に応じて、その場でお金を借りることが可能です。
ただし、借りている期間に応じて質料(利息+保管料)がかかります。
質屋営業法では、貸金業や銀行よりも高い利率設定が可能となっています。なぜなら、質屋はカードローンなどに適用される利息制限法ではなく、「質屋営業法」という法律が適用されるからです。
利息制限法では、上限金利が年率15.0%~20.0%と定められていますが、質屋営業法第36条1項では、質屋の上限金利は年率109.5%と定められています。
そのため、質屋によって異なりますが、質料はカードローンの利息よりも高い傾向にあります。質屋でお金を借りる際は、質料がいくらになるのかをしっかり確認してください。
また、質屋では品物を預けてお金を借りるのではなく、品物を売る方法もあります。売ってもいい品物であれば検討してもいいかもしれません。
生命保険の契約者貸付制度を利用する
生命保険に加入している場合は、契約者貸付制度を利用できる場合があります。契約者貸付制度とは、生命保険を途中解約した際に受け取れる解約返戻金の一部を保険を解約せずに借りる制度のことです。
掛け捨てタイプではなく、貯蓄型の生命保険に加入していて、解約返戻金がある状態であれば利用が可能です。
ただし、契約者貸付制度を利用すると利息がかかる点や、ご返済が滞ると保険の契約が解除される可能性がある点に注意が必要です。特に高い予定利率が適用されている保険を担保にする場合は要注意です。
また、解約返戻金がある生命保険でも、契約者貸付をおこなっていないものもあります。
クレジットカードのキャッシング枠を利用する
お手持ちのクレジットカードにキャッシング枠が設定されている場合は、枠の範囲内なら審査不要で借りられます。クレジットカードを使って、提携ATMでキャッシングの手続きをしてください。
ただし、クレジットカードにキャッシング枠がない、枠上限まで利用している、そもそもクレジットカードのキャッシング枠のご契約をしていない場合は利用できないので注意してください。
下記記事では、クレジットカードのキャッシング枠を利用するメリットや利用方法を詳しく解説しているので、ぜひ参考にしてください。
カードローンとクレジットカード、キャッシングは、混同しやすい言葉です。それぞれの意味や使い分ける方法について、下記記事で確認してください。
銀行の自動貸付制度を利用する
金融機関で定期預金をしている場合は、その定期預金を担保にしてお金を借りる方法もあります。定期預金を崩さず、低金利でお金を借りられるのがメリットです。
利用限度額は銀行によって異なりますが、一般的には担保になる定期預金の合計金額の9割、または各銀行で定めている限度額のいずれか低い方の範囲内でお借入れが可能です。つまり5万円を借りたいなら、定期預金の残高が5.6万円以上ある必要があります。
対象となる定期預金の種類や利用する方の年齢によっては、定期預金担保貸付が利用できない場合があるため、定期預金をしている銀行に利用可能か確認してみましょう。
注意点として、定期預金を担保にしているため、お借入れ中の途中解約ができない点や、ご返済ができない場合は定期預金の残高から返済にあてられる点を知っておきましょう。
後払いサービスを利用する
通販でショッピングをしたいけれどお金もクレジットカードもないという場合は、後払いサービスの利用を検討できます。
厳密にいうとお金を借りるサービスではありませんが、お金がなくてもショッピングができ、購入と同時、もしくは後日請求書が届くため、期限内であれば好きなタイミングで代金を支払えます。そのため、「もう少ししたらお金が入るけれど、今すぐほしいものがある」場合におすすめです。
ただし、後払いサービスを導入している通販サイトでしか利用できない点に注意が必要です。
給与の前払いが可能かお勤め先に相談する
お勤め先によっては、働いた分の給与の前払いに応じてくれることがあります。給与日前にお金が必要な場合は前払いが可能かお勤め先に尋ねてみましょう。
なお、出産や結婚、病気、災害などの非常時は、前払いに応じることが雇用者側に義務付けられています。前払いに対応していないお勤め先でも給与日前に働いた分を受け取れるため、まずは相談してみてください。
今すぐ審査なしで5万円を借りたいときの注意点
5万円を借りる際は、次の4つの注意点を理解しておきましょう。
- 金融機関からのお借入れは金額に関係なく審査あり
- 審査の際は在籍確認がおこなわれる場合がある
- 過去に延滞や債務整理などをしていると審査に通りにくくなる
- 同時に2社以上にお借入れの申込みをすると審査に通りにくくなる
それぞれのポイントについて解説します。
金融機関からのお借入れは金額に関係なく審査あり
金融機関からお金を借りる際は、金額に関わらず審査が必要です。金融機関は貸倒れのリスクを避けるために、審査の際に申込者の返済能力を調査する必要があるためです。
さらに、貸金業法の総量規制によって「貸金業者からのお借入れ合計額が年収の3分の1を超えてはならない」と定められています。そのため、貸金業者は審査で申込者の年収や他社からのお借入れ額などを調べ、総量規制に抵触していないか確認します。
少額でも審査は必ずおこなわれ、審査に通らないとお借入れできませんので、ご注意ください。
総量規制の制度詳細や対象外のローンは、下記記事でも解説しているので、ぜひ参考にしてください。
下記記事では、カードローンの審査内容や時間について詳しく解説しているので、あわせてご覧ください。
また、前述のとおり、金融機関からお金を借りる際には正確な申告が必要です。その理由や対象となるお借入れについて下記記事で詳しく解説しているので、参考にしてください。
審査の際は在籍確認がおこなわれる場合がある
審査の際、お勤め先への在籍確認が実施される場合があります。一般的に在籍確認は申込者のお勤め先に電話をかけておこなわれますが、難しい場合はカードローン会社に相談してみましょう。
たとえば、土曜日・日曜日・祝日でお勤め先が電話応対していない場合は、カードローン会社に相談すれば電話以外の方法で在籍確認をしてもらえることがあります。
レイクでは、お申込みの際にお勤め先への電話確認は一切おこなっておりません。
在籍確認の流れや確認項目について、下記記事で詳しく解説しています。また、在籍確認の電話がかかってくる可能性を少なくする方法もご紹介しているので、ぜひ参考にしてください。
過去に延滞や債務整理などをしていると審査に通りにくくなる
ローンやクレジットカードの延滞・債務整理などの情報は、信用情報機関に登録されています。
カードローンに申込むとカードローン会社は信用情報機関に情報照会するため、延滞や債務整理などの事実も知られてしまい、場合によっては審査に影響する可能性があります。
今後のローンやクレジットカードの審査も想定して、ローンのご返済には遅れないようにご注意ください。また、遅れそうな場合は、早めにローン会社やクレジットカード会社に相談してください。
下記記事では、信用情報に登録される内容や、問題があるとされないためにはどうすべきかを詳しく解説しているので、参考にしてください。
また、現時点での信用情報が気になる方は、下記記事で開示申請の方法について解説しているので、あわせてご覧ください。
同時に2社以上にお借入れの申込みをすると審査に通りにくくなる
ローンに申込んだ履歴は、信用情報機関に登録されます。そのため、同時に2つ以上のカードローンに申込むと、「お金に困っていて返済が難しいのではないか?」とカードローン会社に危惧され、かえって審査に不利になる場合があります。
カードローンの審査が不安な場合は、複数同時に申込むのではなく、カードローン会社が提供している簡易審査を利用してみましょう。現在のお借入れ額や年収などを入力するだけで、お借入れ可能か簡易的にチェックできます。
レイクでは1秒で診断できる「1秒診断」をご提供しています。ぜひお申込みの前にご活用ください。
- 診断結果は、お借入れをご検討される場合のめやすです。実際のお申込みの審査結果とは異なる場合がありますので、あらかじめご了承ください。
5万円を借りられなかった場合の対処法
どこからも5万円を借りられなかった場合、以下の対処法を検討してください。
- リサイクルショップやフリマアプリなどで不要品を売る
- 日払いのアルバイトをする
- 自治体窓口で相談する
では、詳しく解説していきます。
リサイクルショップやフリマアプリなどで不要品を売る
すぐにお金を手に入れる方法として、リサイクルショップやフリマアプリなどを利用して不要品を売る方法があります。
急ぎの際には、リサイクルショップなどの買い取り業者に直接売るのがおすすめです。その場で現金を受け取れるので、口座に入金されるのを待つ必要がありません。
ただし、買い取ってくれる業者がいるからとすぐに売ってしまうと、相場よりも低い価格で手放すことになりかねません。時間が許す限り複数の買い取り業者から見積もりを取り、より高く買い取ってもらえる業者に売るようにしてください。
あらかじめWebで中古品の相場を調べておけば、相場を下回る価格を提示された場合に交渉できる可能性もあります。
また、フリマアプリで売る場合は入金までに時間がかかりますが、リサイクルショップよりも高く売却できる可能性があります。
ただし、必ず売れるとは限らないことを理解しておきましょう。
日払いのアルバイトをする
身の回りに売れそうなものがない場合は、働いたその日のうちに給料が支払われる日払いアルバイトをするのもおすすめです。
ただし、日給制アルバイトや単発アルバイトのなかには、給料が支払われるまでに時間がかかる場合がある点に注意が必要です。
自治体窓口で相談する
低所得者世帯・高齢者世帯・障害者世帯に該当する場合は、生活福祉資金貸付制度を利用できます。また、ひとり親世帯なら、母子父子寡婦福祉資金貸付金制度を利用できることがあります。
このような資金貸付金制度の要件に該当していると考えられる場合は、お住まいの自治体窓口で相談してみましょう。お借入れの方法を詳しく案内してもらえます。
5万円が必要でも絶対にやってはいけないこと
5万円が急ぎで必要だとしても、闇金などの違法業者からお金を借りると、より事態を悪化させてしまうでしょう。たとえば、脅迫のような取り立てや、違法な高額利息を請求されることもあります。
次のような宣伝文句でお金を貸そうとしている業者は、違法業者の可能性があります。
- 誰でも融資OK
- 審査なしですぐに融資
- 多重債務者でも大丈夫
また、闇金以外にも、次のようなことをおこなう違法業者が存在します。
| 個人間融資 |
|
| クレジットカードの現金化 |
|
| 偽装質屋 |
|
このような業者は、トラブルや犯罪に巻き込まれる可能性もあるので、絶対に利用してはいけません。
お金を借りる際には、必ず貸金業登録している業者から借りることが大切です。違法業者かどうかを見分けるには、金融庁のホームページの「登録貸金業者情報検索サービス」から、貸金業に登録している業者かを検索してみましょう。
下記記事では、闇金や個人間融資を利用するリスクや対処法について詳しく解説しているので、ぜひ参考にしてください。
今すぐ5万円を借りるなら消費者金融系カードローンの利用がおすすめ
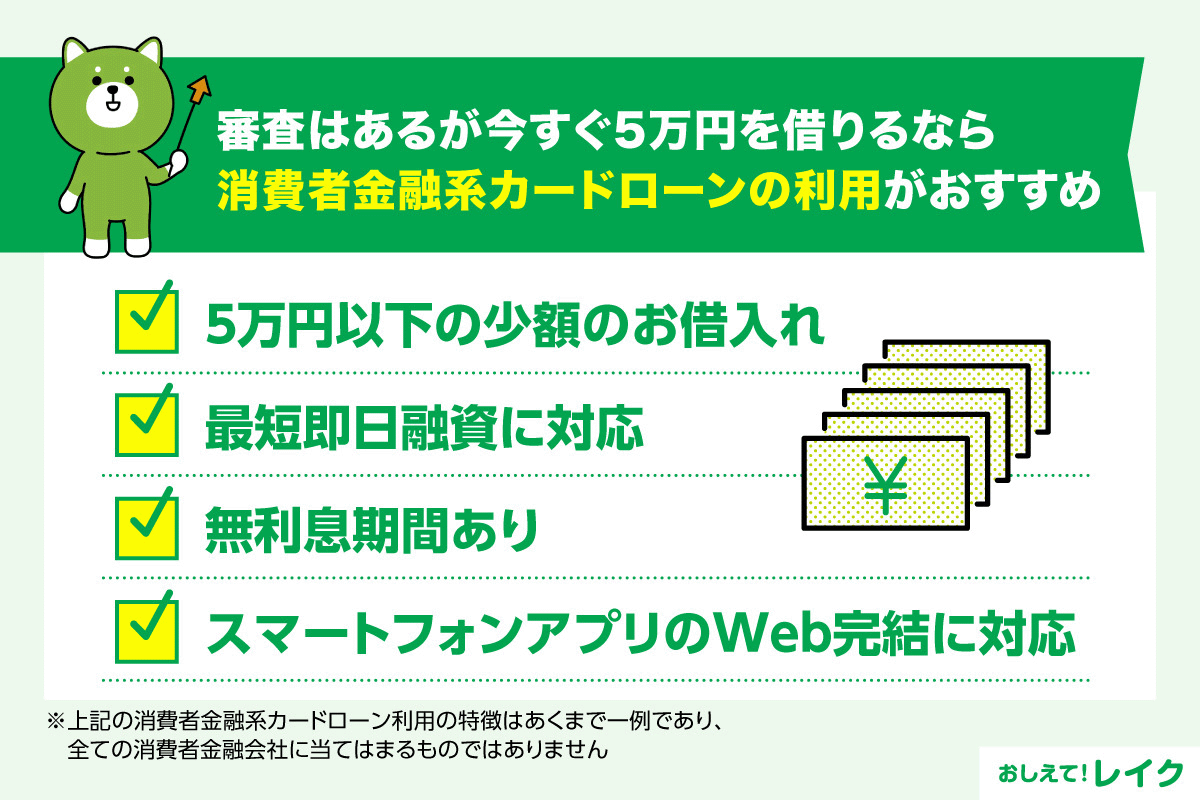
今すぐ5万円を借りたい場合は、消費者金融系カードローンのご利用をご検討ください。審査はありますが、消費者金融系カードローンが5万円を借りたいときに適している理由としては、次の4つが挙げられます。
- 5万円以下のお借入れに対応している
- 即日融資に対応している
- 無利息期間が設けられている
- Web完結に対応している
それぞれの理由について詳しく解説します。
5万円以下のお借入れに対応している
5万円以下のお借入れをしたい場合は、ご利用限度額の下限をいくらで設定できるか確認しておきましょう。
消費者金融系カードローンではご利用限度額の下限が1万円となっているところもあります。
しかし、銀行系カードローンではご利用限度額の下限が10万円となっていることが多く、5万円を借りたい場合でも10万円以上のご利用限度額でのご契約です。
急な支出に備えられるようになる点はメリットですが、ご利用限度額がお借入れをしたい金額より多すぎると、借りすぎてしまうことがあるので、注意が必要です。
また、消費者金融系カードローンでも審査の結果、想定以上のご利用限度額になった場合は、必要以上に借りてしまわないようにしてください。
実際にお借入れをする際は、ご利用限度額の範囲内なら1,000円単位でお借入れが可能なカードローンが多いため、必要最低限のお借入れに留めるようにしてください。
カードローンのご利用限度額の決め方や増額については、下記記事で詳しく解説しているので、参考にしてください。
5万円程度の少額を借りる方法や少額融資を受ける際の注意点については、下記記事で詳しく解説しています。あわせてご覧ください。
即日融資に対応している
消費者金融系カードローンでは、即日融資に対応しています。急にお金が必要になった場合には、即日融資に対応しているカードローンを選ぶことですぐに対処できるでしょう。
レイクは、審査・必要書類の確認を含めたご契約手続きが21時(日曜日は18時)までに完了すれば、最短8分でご融資が可能です※。お急ぎの際はぜひご検討ください。
- 一部の金融機関および、メンテナンス時間等を除く。
- お申込み時間や審査状況によりご希望にそえない場合があります。
消費者金融系カードローンを利用して即日融資を受ける方法や、お申込み前に確認するべきことは、下記記事で詳しく解説しているので、ぜひ参考にしてください。
また、下記記事ではカードローンの土日祝日のお申込み、お借入れについて詳しく解説しているので、あわせてご覧ください。
無利息期間が設けられている
消費者金融系カードローンには、無利息期間が設定されているものもあります。無利息期間とは、名前のとおり利息が発生しない期間で、無利息期間中に完済すれば利息のご負担なしにお借入れが可能です。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
ご契約額が50万円以上なら、実際のお借入れは50万円未満でも365日間無利息は適用されます。一方、ご契約額が50万円未満の場合は、お借入れ額にかかわらず、ご契約の翌日から60日間、利息が無利息になる「60日間無利息」のご利用が可能です。
Webではなく自動契約機や電話でお申込みの場合は、はじめてご契約されるお客さま限定で「30日間無利息」をご利用いただけます。いずれのサービスも一定期間は利息が発生しないため、利息のご負担が軽くなります。
Web完結に対応している
消費者金融系カードローンは、お申込みからお借入れまでをすべてインターネットで可能な「Web完結」に対応しているものも多くあります。
スマートフォンさえあればどこでも利用できるため、急いでいるときや外出できないときでも借りられます。
レイクでは、Web完結が可能で、新規契約後に入出金取引ができるアプリを提供しています。お急ぎの方もぜひご利用ください。
スマートフォンアプリを利用したお借入れの流れ、注意点については下記記事で詳しく解説しているので、参考にしてください。
また、下記記事ではここまでお伝えしてきたカードローンの特徴やメリット・デメリットについて詳しく解説しているので、あわせてご覧ください。
審査前に知っておきたいポイント
カードローンは、ご利用可能額の範囲内で繰り返しお借入れが可能なローンです。2回目以降のお借入れのときには審査なしに利用できるため、1枚持っておくと、急なお支払いのときにもスムーズに対応しやすくなります。
しかし、カードローンに申込むときには、審査が必ず実施されます。審査に不安を感じる方は、次のポイントを確認しておきましょう。
- 短期間で複数社に申込まない
- 誤った情報を申告しない
- 返済を延滞しない
いずれもカードローンの審査通過のためにも重要なポイントです。順番に見ていきましょう。
短期間で複数社に申込まない
カードローンの審査では、現在利用しているクレジットカードやローンなどの信用情報が照会されます。また、新たに申込んだクレジットカードやローンの履歴も確認されます。
短期間で複数社のクレジットカードやローンに申込むと、返済能力や資金繰りに問題があるのではと申込先から判断されるかもしれません。審査に不利になる可能性があるため、ある程度、期間をおいてからクレジットカードやローンに申込むようにしてください。
たとえば、個人信用情報機関のひとつ、株式会社シー・アイ・シー(CIC)では、クレジットカード会社やローン会社が情報を照会した記録を6ヵ月間、保管します。頻繁にクレジットカードやローンに申込んでいる履歴を残したくないなら、6ヵ月間はほかのクレジットカードやローンに申込まないほうがよいでしょう。
誤った情報を申告しない
申込みの際は、年収や現在のお借入れ額、ローンの件数などを尋ねられます。誤った情報を入力したり虚偽の申告をしたりすると、審査に不利になる場合があるため注意してください。
年収やお借入れ関連の情報は、提出書類や信用情報を照合して事実かどうか簡単に判明します。そもそもカードローンは「申込者・利用者の信用」をもとにお金を貸すサービスのため、虚偽の申告をするとカードローン会社からの信用を得られません。
また、故意ではなくても、誤った情報を記入すると信用を失う可能性もあります。ご自身の年収やお借入れに関する情報を正確に把握してから、正しい内容を申込フォームに記入するようにしてください。
返済を延滞しない
個人信用情報機関では、ローンによるお借入れやクレジットカードのご利用に関するさまざまな情報が記録されています。たとえば、住宅ローンのご返済が遅れた、クレジットカードのお支払いを滞納した情報も、すべて個人信用情報機関に記録され、ご自身の信用情報の悪化につながります。
普段から、カードローンや住宅ローンのご返済、クレジットカードのお支払いを管理し、滞納しないようにすることが大切です。もしどうしても遅れそうなときは、早めにローン会社やクレジットカード会社に連絡し、適切に対応するようにしてください。
消費者金融系カードローンで5万円を借りる場合の利息をシミュレーション
5万円を貸付利率(年率)18.0%の金利で借りて、毎月4,000円のご返済の場合、無利息サービスによってどの程度利息に差が生じるのかシミュレーションしてみました。
このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
シミュレーションの試算結果
| 無利息期間 | ご返済回数 | ご返済額/月 | 最終回返済額 | 利息合計 | 総返済額 |
|---|---|---|---|---|---|
| なし | 14回 | 4,000円 | 3,688円 | 5,688円 | 55,688円 |
| 30日間 | 14回 | 4,000円 | 2,794円 | 4,794円 | 54,794円 |
| 60日間 | 14回 | 4,000円 | 1,982円 | 3,982円 | 53,982円 |
| 365日間 | 13回 | 4,000円 | 2,024円 | 24円 | 50,024円 |
無利息期間なしの場合
無利息期間なしで5万円を貸付利率(年率)18.0%の金利でお借入れし、毎月4,000円をご返済する場合は、利息の合計は5,688円になるというシミュレーション結果になりました。
利息を減らしたい方は、月々のご返済額を増やし、返済回数を減らすことで利息のご負担を軽減できます。
無利息サービスを利用した場合
お借入れ額のうち5万円まで365日間無利息で5万円を貸付利率(年率)18.0%の金利でお借入れし、毎月4,000円をご返済する場合は、利息の合計は24円になるというシミュレーション結果になりました。
無利息期間なしの場合と比べると、約5,000円利息が少ない計算になります。
差額が毎月のご返済額1回分に相当する金額であるため、実際に5万円まで365日無利息の場合は、ほかの無利息期間や無利息期間なしの場合と比べて返済回数が1回分少なくなっています。
また、無利息期間中に全額ご返済いただければ、利息は発生しません。そのため、さらにご負担がかからずにご利用できます。
下記記事ではカードローンの無利息サービスを利用する際の注意点や、無利息でお金を借りる方法を解説しているので、参考にしてください。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。ご希望お借入れ金額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間無利息のサービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息の負担額が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
審査なしに5万円借りるときのよくある質問
審査なしにお金を借りたい方のよくある質問と一般的な答えをご紹介します。ぜひ疑問解消にお役立てください。
SNSで「審査なし」と宣伝している個人間融資は安全に借りられる?
個人が貸す場合であっても、反復継続する意思がある貸付は「貸金業」に該当します。貸金業者登録をせずに貸金業を営むことは違法です。絶対に利用しないでください。
また、貸金業者登録をしている場合であっても、無審査で貸し付けることは違法です。法外に高い金利が適用される可能性もあるため、利用しないように注意してください。
公的融資なら審査なしで借りられる?
公的融資であっても審査なしでは借りられません。
民間の金融機関と同じく、貸付条件を満たしているかだけでなく、返済できる見込みがあるか審査をしてから貸付が実施されます。
まとめ
この記事では、5万円を審査なしで借りる方法や、借りられない場合の対処法を解説しました。
| 審査なしで5万円を借りる方法 |
|
| 5万円を借りたい人が知っておきたい注意点 |
|
| 5万円を借りられなかった場合の対処法 |
|
今すぐ5万円を借りたい場合、消費者金融系カードローンのご利用をご検討ください。無利息期間のあるカードローンであれば利息を抑えることができ、ご返済にかかるご負担を軽減できます。
レイクでは、はじめてのご契約の際には無利息サービスをご利用いただけます。Webからのお申込み・ご契約で365日間無利息になるサービスもあるので、5万円を借りたい方に最適です。はじめてご契約の方はぜひチェックしてみてください。

監修者:
古関 俊祐
プロフィール:
弁護士法人HAL代表弁護士。消費者金融、銀行ローン各社との債務整理、過払金請求事件を多数取り扱い、多くの依頼者からの相談を受けている。分かりやすく、人当たりの良い弁護士になることを目標に、日々の業務をおこなう。債務整理案件だけでなく、保険や不動産など財産にまつわる問題、離婚や相続など家庭内の問題など、個人の生活において避けては通れない様々な問題について手広く対応。地元である東京都葛飾区の新小岩にて新小岩法律事務所を開設後、弁護士法人HALを設立し秋葉原と新小岩にオフィスを構えて活動している。
資格情報:
弁護士
