運転免許ローンの審査基準とは?通らない原因・対処法と通過するためのポイント
更新日:2026年8月31日
公開日:2022年10月27日
運転免許証の取得には、まとまった資金が必要となりますが、貯金の少ない方や未成年者、学生は、一度に全額を用意できないケースもあるでしょう。そのような場合でも、運転免許ローンを利用すれば、運転免許証の取得が可能です。
しかし、未成年者や学生だからといって審査が甘いわけではありません。
この記事では、運転免許ローンの概要やメリット、審査基準と審査に通らない原因・通るためのポイントを中心に解説します。また、運転免許ローン以外に検討できる選択肢も紹介しますので、運転免許証の取得を検討している方は、ぜひ参考にしてください。
運転免許ローンとは
運転免許ローンとは、一般的に30万円程度かかるといわれる運転免許証の取得費用に特化したローンで、通学免許や合宿免許の教習所費用に利用可能です。
自動車教習所への申込時には、原則として費用の全額を用意する必要があり、現金一括払いが主流です。ただし、教習所によっては分割払いや、銀行振込み、クレジットカード払いに対応している場合もあります。
とはいえ、運転免許証の取得費用は決して安い金額ではなく、まとまった資金をすぐに用意できないケースも少なくありません。
運転免許ローンを利用すれば、無理のない返済計画を立てながら分割で支払えるため、手元に十分な資金がなくても取得が可能です。
運転免許ローンの種類や金利については、こちらで詳しく解説していますので、ぜひ参考にしてください。
審査の甘い運転免許ローンはない
運転免許ローンは、学生や未成年でも利用できますが、審査が甘い運転免許ローンはありません。他のローンと同様に必ず審査がおこなわれます。これは、金融機関が申込者の返済能力を確認し、返済能力を超えた貸付を防ぐ必要があるためです。
特に未成年や学生の場合、本人に安定した収入がないことが多く、審査では親権者の収入状況や信用情報が重視されます。
無理のないお借入れと確実なご返済を前提に、慎重な審査がおこなわれている点を理解しておきましょう。
運転免許ローンの審査基準
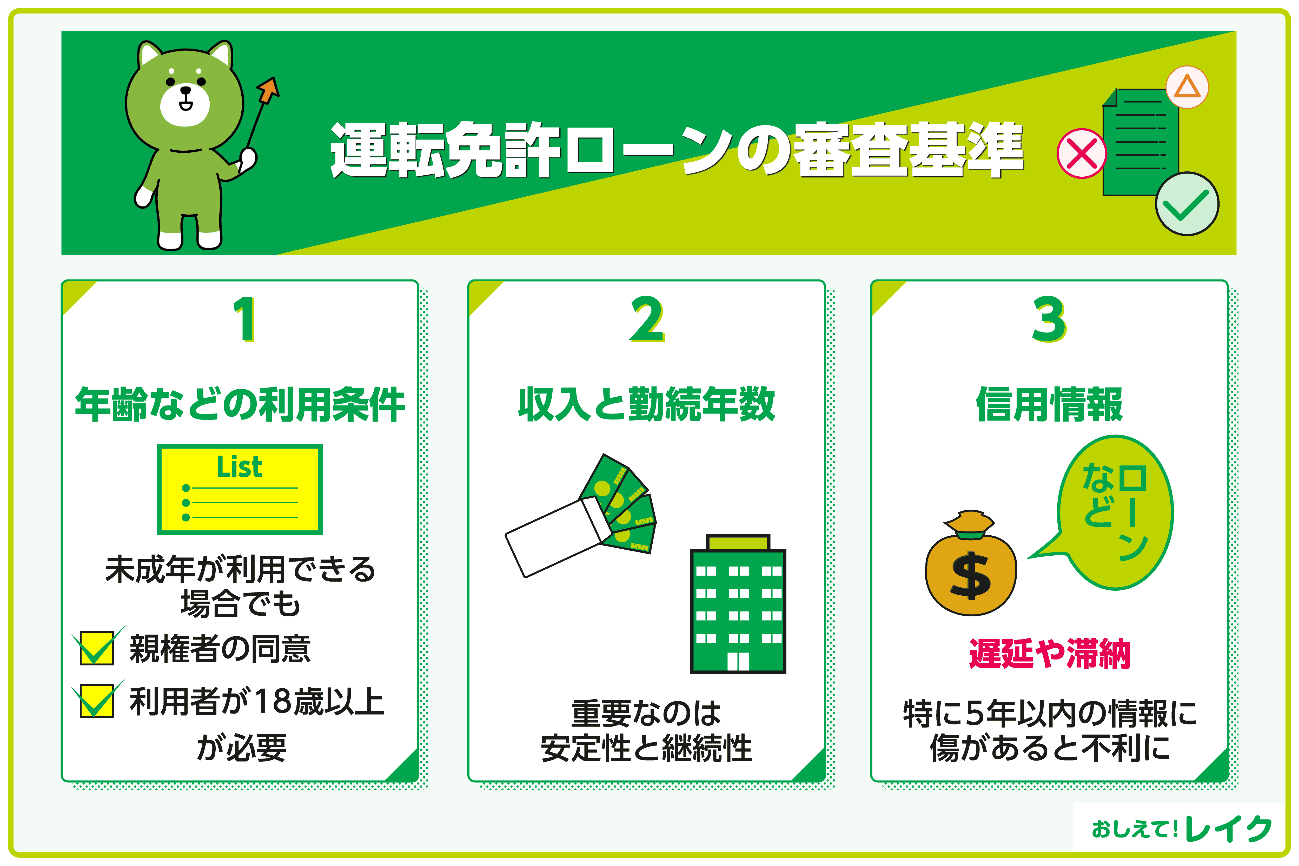
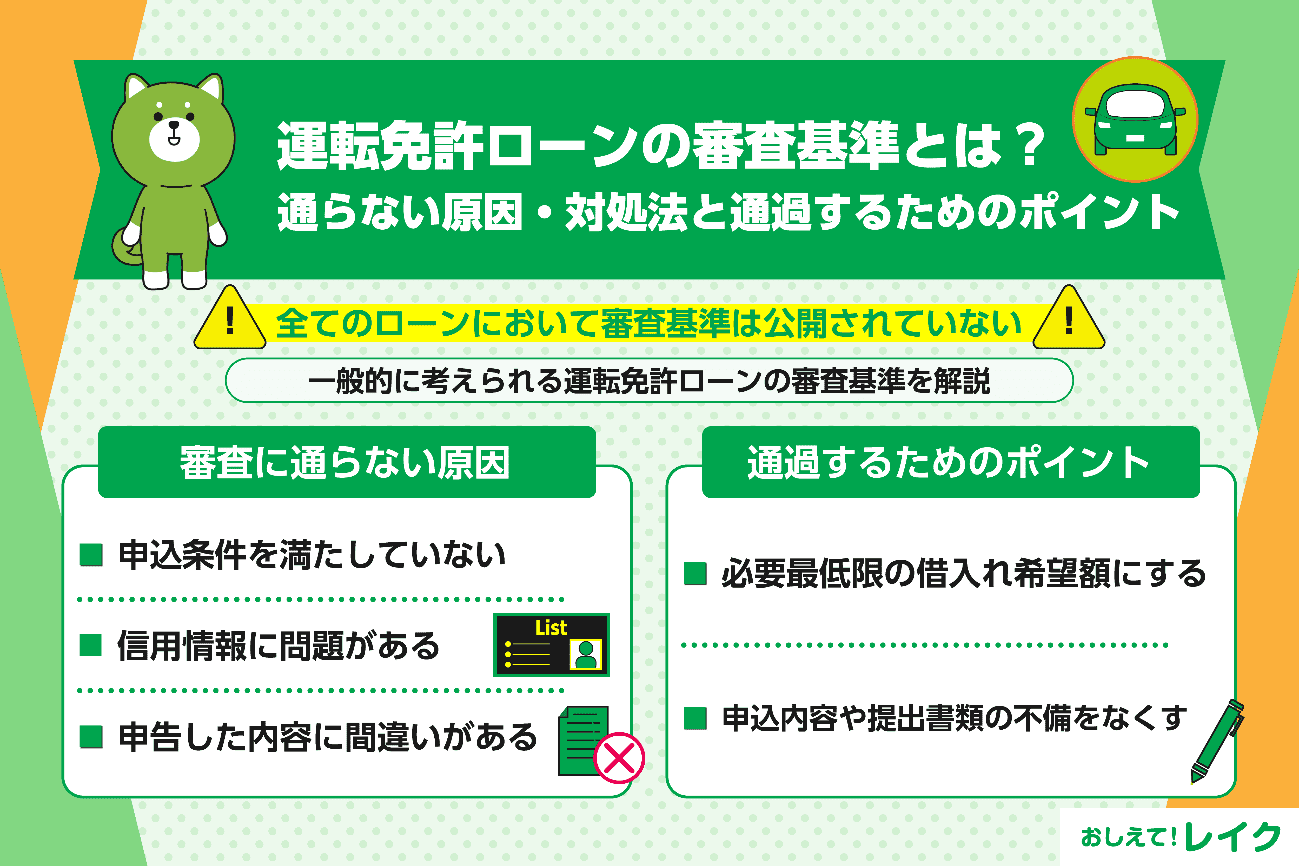
運転免許ローンだけでなく、すべてのローンの審査基準は公開されていません。ただし、一般的にローン審査で重要と考えられる審査基準には、以下のようなポイントがあります。
- 年齢などの利用条件
- 収入と勤続年数
- 信用情報
ここでは、運転免許ローンの審査で重要な審査基準について解説します。
年齢などの利用条件
運転免許ローンだけでなく、ローン利用の際には、まず年齢や居住地、ローン会社が指定する保証会社による保証を受けること、などの利用条件を確認しましょう。条件を満たしていない場合は、審査通過以前に申込自体ができません。
運転免許ローンでは、ローンによって、年齢の条件が「満18歳以上」や「満20歳以上」など異なっている場合があります。また、「教習所への入校希望者」を対象と記載しているケースや、18歳未満の高校3年生でも親権者の代理申込みができるケースなどがあります。
審査基準を満たすためにも、まずは申込みたいローンの利用条件をしっかり確認してください。該当しない場合は、自分に合った条件で利用できるローンを検討しましょう。
収入と勤続年数
多くのローンでは、申込者本人に継続して安定した収入があることが求められます。これは単なる収入の高さを見るだけではなく、問題なくローン返済が続けられるかどうかを審査するためです。他のローンの借入れ額も含め、年間のローン返済が年収の3割以下であることも重要視されます。
安定収入があるかどうかを判断するためには勤続年数も大切です。一般的には1年以上の勤続年数がめやすになると考えられており、前年度の税込年収(または所得)が利用条件で指定されている場合もあります。そのため、無職の方など安定した収入を得ていない方は、ローンの利用は難しいでしょう。
ただし、運転免許ローンでは、お客さまが学生であることも多く、親権者が代理申込みする・親権者を連帯保証人にすることで、親権者の収入や勤続年数で審査が可能です。
また運転免許ローンでは学生が利用しやすいように、返済開始まで猶予期間があるローンも多くあります。今は収入がないが自分で支払いたいという場合は、学生向けに6ヵ月などの猶予期間が設けられているローンを検討しましょう。
在学中はローンの支払いが難しくても、就職が決まっているなどの理由で近い将来に安定した収入が得られる場合、猶予期間があると安心です。
信用情報
ローン審査には、信用情報も重要なポイントとなります。
信用情報とは、クレジットやローンの申込み、契約内容、支払状況、残高など客観的な取引事実を登録した個人情報です。ローン審査の際には、申込者の「信用」を判断するために信用情報機関に照会され、参考として利用されます。
各種ローンなどの支払いの延滞や破産申立などの履歴は、信用情報機関に信用情報として一定期間記録されます。そのため、信用情報機関に延滞などの記録が残っていると、運転免許ローンに限らずローン審査通過は難しい可能性があります。特に過去5年以内の延滞情報などがあれば、審査で不利になる可能性が高いと考えておきましょう。
運転免許ローンの審査に通らない原因
運転免許ローンは18歳から申込める商品もあるため、漠然と審査に通りやすいと思っている方がいるかもしれません。しかし、実際には運転免許ローンの審査に通らないこともあります。よくある原因としては、次の3つが挙げられます。
- 申込条件を満たしていない
- 信用情報に問題がある
- 申告した内容に間違いがある
それぞれどのような原因なのか、具体的に解説します。
申込条件を満たしていない
申込条件を満たしていない場合は、運転免許ローンの審査に通過できません。年齢だけでなく年収の基準が設けられていることもあるので、確認しましょう。
基本的に多くのローンでは、安定かつ継続した収入が必須条件となっています。収入が申込条件を満たしていない方は、ローン以外の方法も検討してみましょう。
信用情報に問題がある
信用情報機関に登録されている内容に問題がある場合は、審査通過が厳しくなることがあります。例えば、今までにローンの返済に遅れたことがある場合や、クレジットカードの支払いが遅れたことがある場合などは、審査に通過しにくいかもしれません。
下記記事では、信用情報に登録される内容や、問題があると判断されないためにはどうすべきかを詳しく解説していますので、ぜひ参考にしてください。
また、信用情報が原因で審査に通過しないのではと心配な方は、下記記事で信用情報の開示申請について解説していますので、あわせてご覧ください。
申告した内容に間違いがある
ローン申込書に間違いがある場合も、審査通過が難しくなる可能性があります。
例えば、ローン申込書に他社からのお借入れ額について記入する欄が設けられている場合に、しっかり確認せずあいまいな金額を書いたり、金額を抑えて書いたりしないようにしましょう。
他社からのお借入れ額は信用情報の照会により確認できるため、不正確な情報を記入するとすぐに誤りだと分かってしまいます。スムーズに審査を進めるためにも、ローン申込書は何度か見直し、間違いがない状態で提出しましょう。
ローン申込時に他社からのお借入れ状況の申告が必要となる理由や、対象となるお借入れについて、下記記事で詳しく解説していますので、参考にしてください。
運転免許ローンの審査に通過するためのポイント
審査通過のために押さえておきたいポイントをご紹介します。
- 必要最低限のお借入れ希望額にする
- 申込内容や提出書類の不備をなくす
それぞれのポイントで何を注意すべきか見ていきましょう。
必要最低限のお借入れ希望額にする
運転免許ローン審査では、お借入れ希望額に対して十分な返済能力があるのか確認されます。そのため、お借入れ希望額が多いと、それに見合う返済能力が要求されることになります。
返済能力は申込者の年収や他社からのお借入れ額などによって判断されるので、お借入れ希望額は必要最低限に設定するとよいでしょう。
申込内容や提出書類の不備をなくす
申込内容や提出書類に誤りや不備があると、審査がスムーズに進まなくなってしまいます。また、申告した内容が事実とは異なる場合は、審査結果に影響を与える可能性もあります。
事前に必要書類を準備し、申告内容に間違いがないか慎重に確認しましょう。
運転免許ローンの4つのメリット
運転免許証は、就職や日常生活の幅を広げる重要な資格です。まとまった資金を用意できなくても、運転免許ローンを利用すれば取得を諦めずに済みます。ここでは、運転免許ローンを利用する主な4つのメリットを紹介します。
まとまったお金がなくても運転免許証を取得できる
先に述べたとおり、教習所に申込む際は、クレジットカード払いなどに対応しているケースもあるものの、原則として教習所費用を全額用意しなければなりません。
運転免許ローンを利用すれば、費用を分割して支払えるため、手元に十分な資金がなくても運転免許証の取得が可能です。さらに、返済開始まで猶予期間を設けられるローンであれば、高校や大学を卒業し、就職してからご返済を始めることもできます。経済的な理由で取得を諦める必要がない点は、大きなメリットといえるでしょう。
学生でも利用しやすい
運転免許ローンは、一般的に満18歳以上の人が対象ですが、商品によっては条件を満たせば高校3年生(17歳で教習所入所し、18歳になった時点で運転免許証を取得、当該年度に高校卒業する場合)でも利用できます。
学生や未成年者でも本人名義で申込めますが、このようなケースでは親権者を連帯保証人とすることが一般的です。この場合、審査対象は主に連帯保証人となる親権者や生計を支える家族になるため、安定収入のない学生でも利用しやすくなっています。
また、運転免許ローンは、主に3つの種類があります。
信販会社のローンは学生でも本人名義で組みやすい一方、未成年者や高校生は親権者の同意や保証人が必要となるケースもあります。大学生協のローンは、加入している学生であれば利用できますが、提携教習所に限定されるなど条件が設けられている場合があります。銀行の運転免許ローンは20歳以上を対象とすることが多く、本人の収入を重視した審査がおこなわれます。
金利が低い傾向にある
運転免許証の取得費用は、クレジットカードの分割払いやキャッシングで支払うことも可能です。しかし、これらと比べると運転免許ローンは低い傾向にあります。
一般的に、銀行系の運転免許ローンの年率は1.0~4.0%程度、信販会社系は13%程度、大学生協のローンは9.0%程度がめやすです。
一方、クレジットカードの分割払いは年率12~18%程度、キャッシングは上限18.0%(お借入れ額10~100万円未満の場合)となります。
支払総額を抑えたい場合、金利の低い運転免許ローンを選ぶメリットは大きいといえるでしょう。ただし、提供元によって金利に差があるため、事前の比較は欠かせません。
「スキップ払い」なら返済開始を遅らせることができる
運転免許ローンの中には、ご返済を先延ばしにできる「スキップ払い」に対応した商品があります。例えば「ご返済の開始時期を最長6ヵ月先まで遅らせることができ、据え置き期間中は手数料がかからない」というような商品です。
これにより、高校や大学の在学中はご返済をおこなわず、卒業後に就職して収入を得てから支払いを始めることが可能です。
また、返済回数を選べるため、毎月の負担を考慮しながら無理のない返済計画を立てられます。将来の収入を見据えて取得できる点も、運転免許ローンならではの利点です。
運転免許ローンの申込みからお借入れまでの流れ
運転免許ローンは、一般的には以下の流れに沿って利用します。
- ①申込み
- ②審査
- ③契約
- ④融資実行
- ⑤返済開始
順に解説します。
①申込み
運転免許ローンは、教習所や大学生協などの窓口で氏名、年齢、住所などの情報を記入して申込みます。書類提出する、もしくはスマートフォンやパソコンからWeb申込みするなど、ローンによってお申込方法が異なります。
申込みの際には、本人確認書類など指定された必要書類も用意しましょう。事前に、運転免許証取得費用の見積もりを取るよう求められる場合もあります。申込時の提出書類を準備してから、申込手続きをしましょう。書類は郵送のほか、スマートフォンからアップロードする方法もあります。
②審査
申込みが完了すると、提出した書類や申込書に記入した情報などから審査が実施されます。審査結果は電話やメール、書類などで伝えられます。
審査にかかる時間はローンにより異なりますが、早ければ数分程度で審査結果が出ることもあります。なお、審査結果によっては、ローンを利用できないこともあるため注意が必要です。
③契約
審査に通過すると、契約に進みます。契約の際は、契約内容をしっかり確認してください。特にお借入れ額や貸付利率(年利)、ご返済日を把握していないと返済が遅れる原因になりかねません。
契約書の内容を確認し問題がなければ、ローン会社の案内にしたがって契約手続きを進めましょう。
④融資実行
契約完了後、融資が実行されます。ローン会社によって、ローン契約者の口座に振込まれる場合と、教習所に直接支払われる場合があります。
ローン契約者の口座に振込まれる場合は、金額を確認し、支払期日までに教習所に支払いましょう。
⑤返済開始
融資実行後、返済が始まります。返済は口座振替を利用することが一般的です。
口座振替ならご返済額が自動的に引落とされるため、返済忘れを回避しやすくなります。ただし、口座残高が不足していると、引落しが実行できません。ご返済日が近づいたら、口座残高が十分にあるか確認しましょう。
運転免許ローンの審査に必要な書類
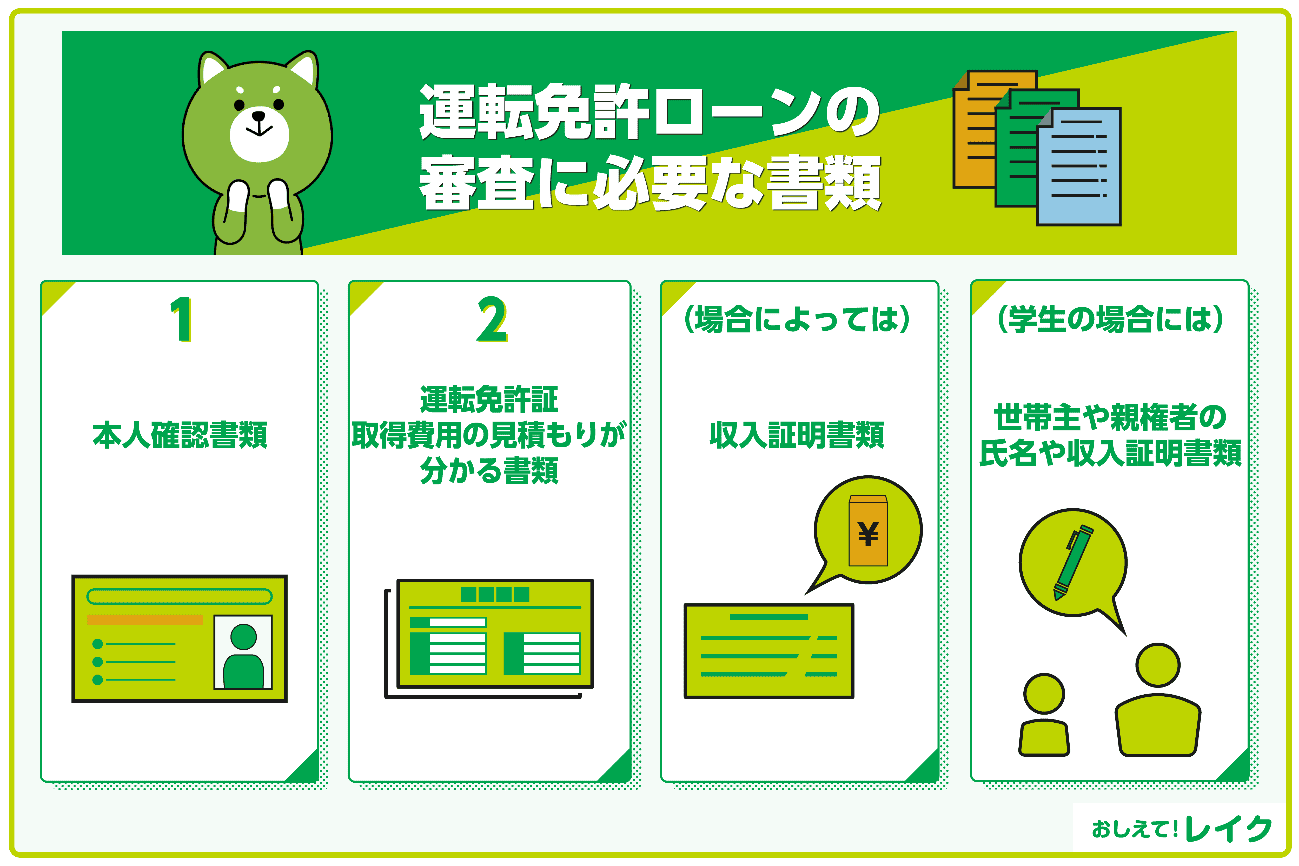
運転免許ローンの審査には、次の書類の提出を求められます。
- 本人確認書類
- 運転免許証取得費用の見積もりが分かる書類
また、収入証明書類(学生の場合、世帯主や親権者の氏名・収入証明書類)が必要となる場合もあります。スムーズに審査を進めるためにも、お申込みの前に書類を準備しておきましょう。
本人確認書類
ローンのお申込時には、本人確認書類の提出を求められます。
本人確認書類として提出可能な書類は、主に以下のとおりです。
- マイナンバーカード(個人番号カード)
- パスポート
ローンや提出書類によっては、住民票とあわせて提出が必要です。なお、他の種類の運転免許証を持っている場合は、その運転免許証も提出可能です。
運転免許証取得費用の見積もりが分かる書類
運転免許証取得費用の見積もりが分かる書類も提出します。教習所で見積書を発行してもらいましょう。
また、運転免許ローンによっては、既に支払った運転免許証取得費用と同等の金額を借りられます。この場合は、運転免許証取得費用の領収書を提出することが必要です。領収書や納付書の期限が設けられている場合もあるため、不明なときは、ローン会社に問合せて確認しましょう。
運転免許ローン以外の選択肢
運転免許ローン以外でも、運転免許証の取得費用を借りられます。主な選択肢としては、次のローンが挙げられます。
- マイカーローン
- フリーローン
- カードローン
- 大学生協のローン
それぞれのローンに関して詳しく解説します。
マイカーローン
マイカーローンは、主に銀行や信用金庫で取り扱っています。一般的に車の購入時に利用するローンですが、運転免許証取得費用にも利用できるマイカーローンもあります。
運転免許証取得費用に利用できるかどうかは、ホームページなどで確認できます。申込む前に運転免許証取得費用にも利用可能か確認しましょう。
マイカーローンでも、基本的に資金使途を証明する書類の提出を求められるため、運転免許証取得費用の見積もりが分かる書類を用意しましょう。
フリーローン
フリーローンは、使い道が自由なローンです。そのため、運転免許証取得費用にも利用できます。
フリーローンもマイカーローンと同様で主に銀行や信用金庫で取り扱っており、資金使途を証明する書類の提出を求められます。
使い道が自由なため、運転免許証取得費用以外にも利用できますが、マイカーローンと比べると金利がやや高くなります。
フリーローンと他のローンとの違い、審査や金利については下記記事で詳しく解説していますので、ぜひ参考にしてください。
カードローン
カードローンは、主に銀行や消費者金融が取り扱っているローンです。カードローンも使い道が自由なローンのため、運転免許証取得費用にも利用できます。
カードローンは、利用限度額の範囲内で繰り返しお借入れが可能ですが、マイカーローンやフリーローンに比べて金利が高い傾向にあります。
なお、お借入れの際に資金使途を証明する書類の提出は求められません。
カードローンには、銀行系カードローンと消費者金融系カードローンがあります。それぞれの一般的な特徴は、以下のとおりです。
| 銀行系カードローン | 消費者金融系カードローン | |
|---|---|---|
| 最短即日融資 | 対応していないことが多い | 対応していることが多い |
| 上限金利 | 消費者金融系カードローンより低め | 銀行系カードローンより高め |
| 無利息期間 | 設けているケースは少ない | 大手は設けているケースが多い |
無利息期間とは、利息が発生しない期間です。無利息期間の間に返済を終えれば、利息がかからずにお金を借りられます。
カードローンの特徴や利用の流れは下記記事で詳しく解説していますので、ぜひ参考にしてください。
大学生協のローン
大学生の場合、大学生協のローンも選択肢として検討できます。大学生協のローンは満18歳以上かつ生協組合員だけが申込める、大学生が利用しやすいローンです。
ただし、大学生協のローンだからといって、他のローンと比べて特別低金利というわけではありません。利用する際は、他のローンと同様にしっかり返済計画を立てることが大切です。
運転免許証の取得で利用するローンの選び方
運転免許証の取得に利用するローンは、立場や状況に応じて選ぶことが大切です。
大学生であれば、本人に収入がなくても利用しやすい大学生協ローンがおすすめです。利息をできるだけ抑えたい場合は、審査は厳しくなるものの、低金利の銀行の運転免許ローンが適しています。一方、信販会社の運転免許ローンは教習所で直接申込めるケースが多く、手続きの手軽さが魅力です。
これらの利用が難しく、急ぎで資金が必要な場合は、最短即日で借入れできるカードローンも選択肢となります。
レイクは運転免許証の取得費用にも利用可能
運転免許ローンとしてカードローンを利用する場合、カードローンならではのメリットが活かせます。レイクを利用するメリットとして、次の3点をご紹介します。
- 使い道が自由
- 融資までの時間が早い
- 無利息期間が利用できる場合がある
使い道が自由
レイクのカードローンは使い道が自由なので、運転免許ローンとしても利用できます。また、審査後に決定する利用限度額内で繰り返し利用できるのも特徴の一つです。
例えば、運転免許ローン(カーローン)はお借入れごとに審査が必要ですが、レイクは利用限度額内であれば、追加費用が発生した場合でも繰り返しお借入れが可能です。使途自由なので、教習所の通学に必要な周辺費用にも対応できます。
■お客さまの声
融資までの時間が早い
レイクは、Webからのお申込みで21時(日曜日は18時)までに審査・必要書類の確認を含むご契約手続きが完了した場合、最短8分でお借入れいただけます。
- 一部金融機関および、メンテナンス時間などを除きます。お申込時間や審査状況によりご希望にそえない場合があります。
カードの到着を待つことなくその日のうちにお借入れできる可能性があるため、教習所への支払期限が迫っている場合にも対応できます。
■お客さまの声
融資をお急ぎの方は、こちらでも詳しく解説していますので、ぜひ参考にしてください。
無利息期間が利用できる場合がある
レイクでは、所定の条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。条件は次のとおりです。
- レイクをはじめてご利用される方
- Webでお申込み、ご契約の方
- ご契約後59日以内に収入証明書類をご提出いただき、レイクの登録が完了した方
- ご契約額が50万円以上の方(お借入れ額1万円でも可能)
また、365日間無利息をご利用いただけない場合でも、以下のような無利息期間があります。
- 60日間無利息(Web申込みかつはじめてのご契約、ご契約額が50万円未満)
- 30日間無利息(自動契約機または電話申込みかつはじめてのご契約)
■お客さまの声
レイクの無利息期間につきまして、こちらで詳しく解説していますので、ぜひ参考にしてください。
消費者金融系カードローンが提供する無利息サービスの注意点については、下記記事で詳しく解説しています。
運転免許ローンの毎月の返済額を確認しよう!
運転免許ローンは、まとまった資金がなくても運転免許証を取得できる便利なローンですが、利息が発生する点には注意が必要です。
貸付利率(年利)や返済期間によっては、支払総額が想定より大きくなる可能性もあります。お申込前に毎月のご返済額や返済期間を確認し、無理なく返済できるかを把握しておくことが重要です。
例として、30万円を大学生協ローン(貸付利率(年利)9.0%)で借入れた場合、返済期間によって毎月のご返済額や支払総額にどの程度影響するのかを確認してみましょう。
| 返済期間 (返済回数) |
毎月のご返済額 | 利息の総額 | 支払総額 |
|---|---|---|---|
| 1年(12回払い) | 2万6,200円 | 1万4,800円 | 31万4,800円 |
| 2年(24回払い) | 1万3,700円 | 2万8,900円 | 32万8,900円 |
| 3年(36回払い) | 9,500円 | 4万3,400円 | 34万3,400円 |
- 100円未満切り捨て
返済期間を長くすれば毎月の負担は軽くなりますが、その分、利息を含めた支払総額は増えます。取得後の生活費や収入状況も考慮し、自分に合った返済計画を立てることが大切です。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には次の3点にご注意ください。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りると返済が始まります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンは他のローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションしていただけます。ご希望契約額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンの返済期日に遅れてしまった場合に生じるリスクや、遅れた場合の対処法について下記記事で詳しく解説していますので、参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気を付けください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合などは、無利息期間が終了いたします。
カードローンの金利の仕組みや計算方法については、下記記事でも詳しく解説していますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことで利息が少なくなり、ご返済総額も減ります。カードローンの利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式から分かるとおり、金利の高さだけでなく、お借入れ額が多いほど利息の負担が増え、ご返済総額も多くなります。
利息の負担を減らすためにも、余裕がある場合は約定返済額よりも多めの金額をご返済ください。
下記記事では、カードローンの一括返済の方法や注意点について詳しく解説しています。
運転免許ローンの審査基準に関するよくある質問
運転免許ローンの審査基準に関するよくある質問とその答えをまとめました。ぜひ参考にして、疑問を解消してください。
運転免許ローンの審査は甘い?
運転免許ローンを含め、審査が甘いローンはありません。
ローン申込者の返済能力を判断し、返済能力を超えた貸付を防ぐ必要があるためです。
運転免許ローンの審査は学生でも通過できる?
学生でも申込みが可能な運転免許ローンであれば、審査に通過できる可能性があります。
ただし、運転免許ローンごとに申込基準が異なります。申込む際は、学生に対応したローンなのか、年齢や収入の条件を満たしているのか確認しましょう。
まとめ
運転免許証の取得にはまとまった資金が必要です。運転免許ローンなら、安定した収入がない未成年者や学生でも利用できるため、経済的な理由で取得を諦めずに済みます。
しかし、審査が甘いわけではありません。審査ではお借入れ希望額に応じた返済能力が確認されるので、お借入れ希望額は必要最低限にしましょう。また、お借入れの際は、金利や返済期間を確認し、無理なく返済できるかを事前にシミュレーションすると安心です。
急ぎで資金が必要な場合は、最短即日で借入れできるカードローンもご検討ください。カードローンであれば運転免許証の取得費用はもちろんのこと、さまざまな用途にご利用いただけます。
監修者:
齋藤 彩(さいとう あや)
プロフィール:
独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
資格情報:
1級ファイナンシャル・プランニング技能士、CFP®(Certified Financial Planner)