即金で当日中にお金が必要!
有効な9つの方法と利用時の注意点を解説
更新日:2026年8月31日
公開日:2022年6月9日
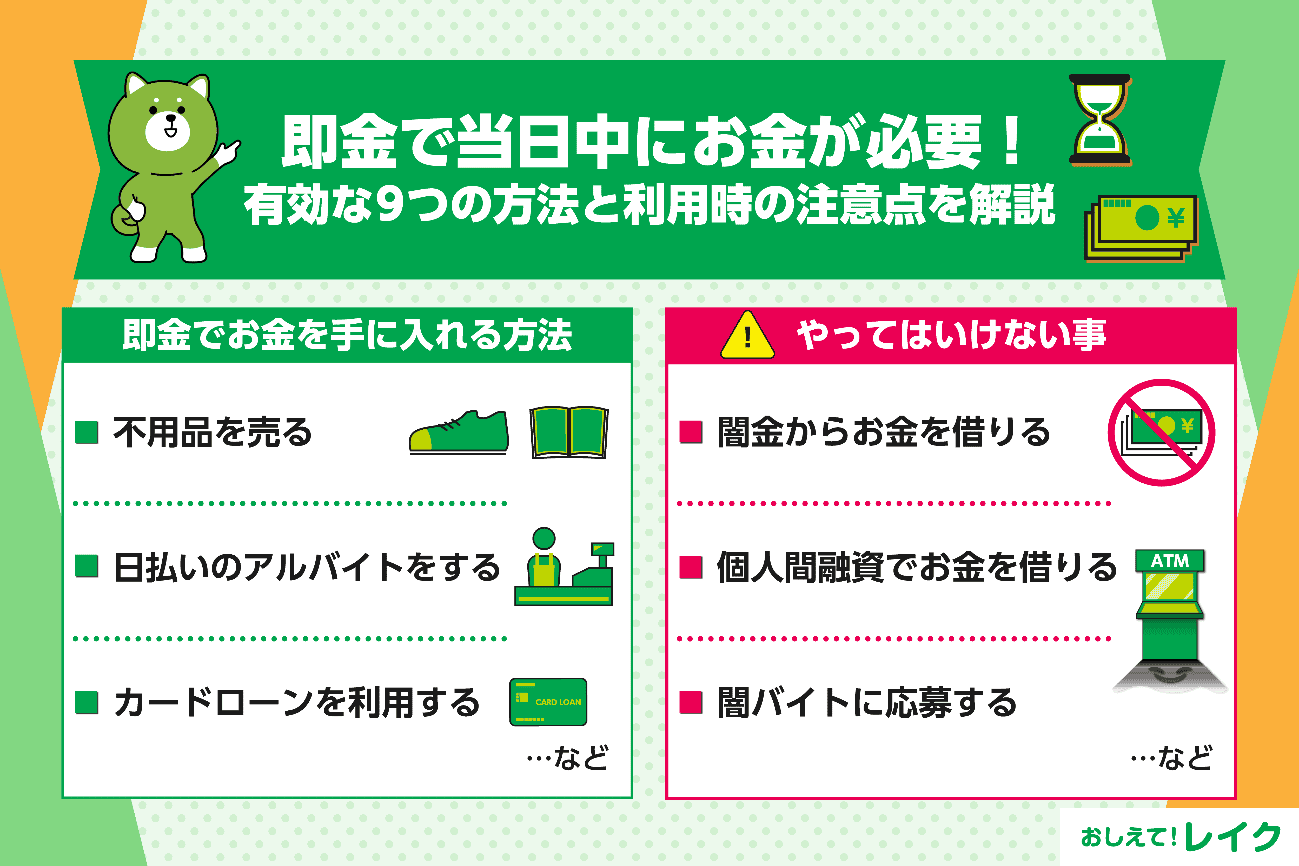
急な出費や想定外のお支払いなどにより、「即金でお金を得るにはどうすればいい?」とお悩みの方もいらっしゃるのではないでしょうか。
そのような場合、以下のような方法が有効です。
- リサイクルショップで不用品を売る
- 即日払いのアルバイトをする
- 親族や友人からお金を借りる
- 質屋を利用する
- クレジットカードのキャッシング枠を利用する
- 消費者金融系カードローンを利用する
- 給料を前払いしてもらう
- 生命保険の契約者貸付を利用する
- 銀行の当座貸越を利用する
方法によっては利用条件があるため、ご自身にどの方法が適しているのか確認しておきましょう。
また、お金に困っている人に対して、甘い言葉で誘惑してくる違法業者も存在します。そのような業者にかかわらないように知識を身に付けておくことも大切です。
この記事では、即金でお金を手に入れる方法や注意点、避けるべき危険な手段について解説します。
急ぎでお金が必要な方は、ぜひ参考にしてください。
即金でお金を手に入れる9つの方法
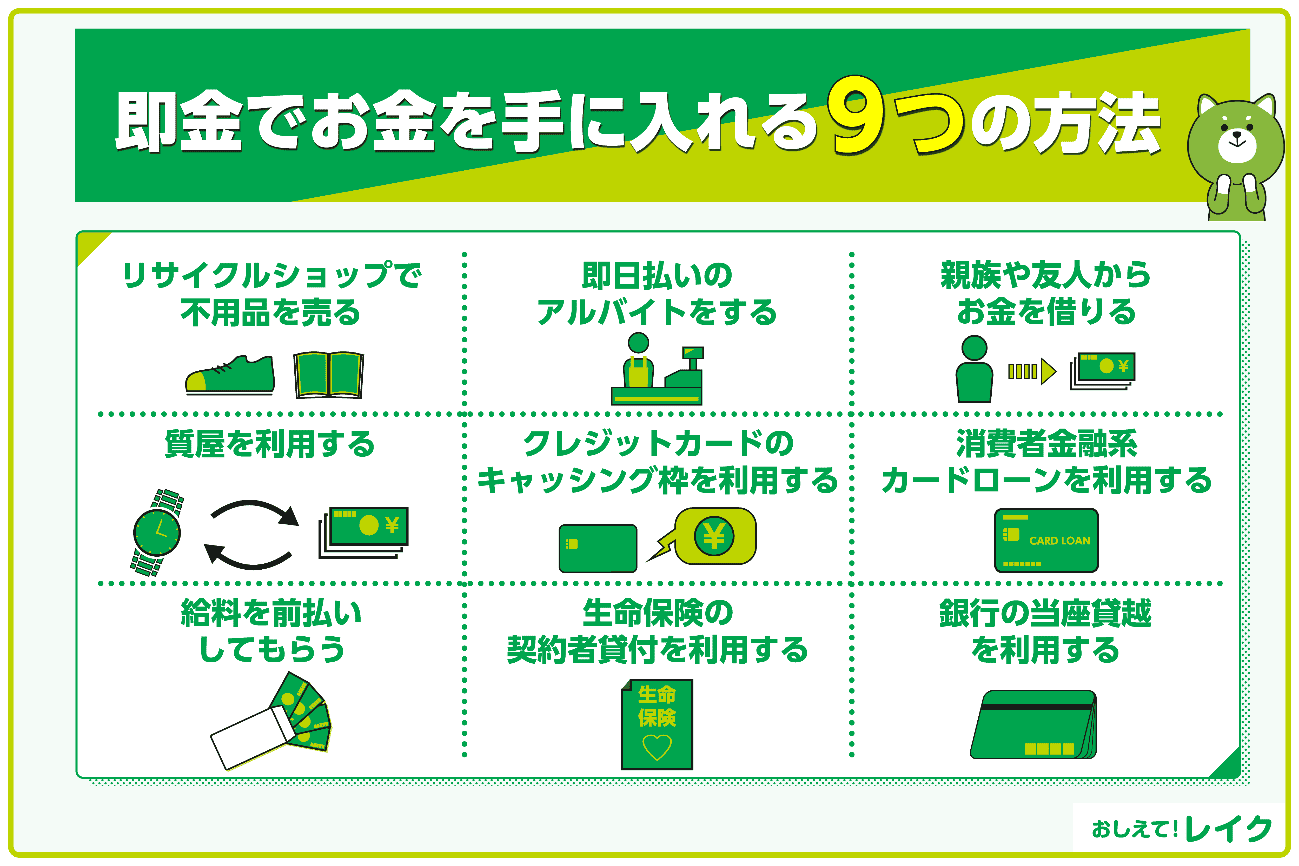
当日中に、即金でお金を用意する方法として、次の9つが挙げられます。
- リサイクルショップで不用品を売る
- 即日払いのアルバイトをする
- 親族や友人からお金を借りる
- 質屋を利用する
- クレジットカードのキャッシング枠を利用する
- 消費者金融系カードローンを利用する
- 給料を前払いしてもらう
- 生命保険の契約者貸付を利用する
- 銀行の当座貸越を利用する
ここからは、それぞれの方法のメリット・デメリットや、注意点を詳しく見ていきましょう。
リサイクルショップで不用品を売る
| メリット | デメリット |
|---|---|
|
|
不用品をリサイクルショップに持ち込んで売却すれば、数分から数時間程度で現金を受け取れる可能性があります。その場でお金を受け取れるため、口座への振込みを待ったり、ATMへ引き出しに行ったりする手間がかからない点もメリットです。
ただし、リサイクルショップでなんでも売却できるわけではありません。また買い取り金額が不確定なため、持ち込んだ品物だけでは必要な金額を用意できないケースもあることに注意しましょう。
即日払いのアルバイトをする
| メリット | デメリット |
|---|---|
|
|
働いたその日のうちに給料が支払われる、即日払いのアルバイトをする方法もあります。
即金で報酬を受け取りたいときは、日払いではなく即日払いであることなど、条件面をよく確認したうえで応募しましょう。なお、日払いは1日単位で報酬が支払われ、即日払いは働いたその日のうちに報酬が支払われます。
条件をよく確認しないまま応募すると、お金が手に入るまでに数日かかる場合もあるため注意が必要です。
親族や友人からお金を借りる
| メリット | デメリット |
|---|---|
|
|
親族や友人に事情を話してお願いすれば、お金を貸してもらえる可能性があります。ただし、お金を借りたことでこれまでの信頼関係が崩れてしまうリスクもあるため、慎重に検討しましょう。
また、親族や友人からお金を借りる場合でも、口約束ではなく借用書を書くことが大切です。返済期限や返済方法をきちんと決めて、相手が安心してお金を貸せるように配慮しましょう。
下記記事では、親族や友人にお金を借りる際の伝え方や、借りる前に相談すべき相手などについて詳しく解説していますので、参考にしてください。
質屋を利用する
| メリット | デメリット |
|---|---|
|
|
質屋では、預けた品物の査定額に応じて、その場でお金を借りることが可能です。
ただし、借りている期間に応じて質料(利息+保管料)がかかります。
質屋営業法では、貸金業や銀行よりも高い利率設定が可能となっています。なぜなら、質屋はカードローンなどに適用される利息制限法ではなく、「質屋営業法」という法律が適用されるためです。
利息制限法では、上限金利が年率15.0%~20.0%と定められていますが、質屋営業法第36条1項では、質屋の上限金利は年率109.5%と定められています。そのため、質屋によって異なるものの、質料はカードローンの利息よりも高い傾向にあります。質屋でお金を借りる際は、質料がいくらになるのかを事前にしっかり確認しましょう。
なお、質屋では品物を預けてお金を借りるのではなく、品物を売る方法もあります。売ってもいい品物であれば検討してもいいかもしれません。
また、後述の「偽装質屋を利用する」で詳しく解説しますが、質屋を装い違法な貸付をする「偽装質屋」も存在するため、注意しましょう。
クレジットカードのキャッシング枠を利用する
| メリット | デメリット |
|---|---|
|
|
クレジットカードのキャッシング枠とは、クレジットカードに付帯している「お金を借りるための利用限度額」のことです。ショッピング枠とは別に、キャッシング枠として設定されている金額の範囲内でお金を借りられます。
既にクレジットカードにキャッシング枠が付帯されている場合は、特にお申込みをしなくても利用できます。
ただし、キャッシング枠が付帯されていない場合は、新たにお申込みと審査が必要なため、すぐにお金を借りられない可能性がある点に注意しましょう。
また、クレジットカードのショッピング枠とキャッシング枠は連動していることがあります。その場合、ショッピング枠の利用額が多いと、キャッシング枠で借りられる金額が少なくなり、反対にキャッシング枠を利用すると、その分ショッピング枠の利用可能額が減る仕組みです。
クレジットカードのキャッシング枠を利用する方法や注意点について、下記記事でも詳しく解説していますので、ぜひ参考にしてください。
消費者金融系カードローンを利用する
| メリット | デメリット |
|---|---|
|
|
消費者金融系カードローンは、銀行系カードローンと比較するとお借入れの手続きが早い傾向にあります。審査はありますが、お申込みから融資までの期間が短く、即日融資が可能な場合も少なくありません。
ただし、夜遅くにお申込みの場合などは、審査結果の通知が翌営業日に持ち越され、即日で融資を受けるのが難しくなるため注意しましょう。
下記記事では、カードローンの特徴やメリット・デメリット、審査の流れについて詳しく解説していますので、ぜひ参考にしてください。
また、消費者金融系カードローンで即日融資を受ける方法や、土日祝日のお申込みについて詳しく知りたい場合は、下記記事もあわせてご覧ください。
給料を前払いしてもらう
| メリット | デメリット |
|---|---|
|
|
お勤め先が給料の前払い制度を導入している場合は、給料を前もって受け取ることが可能です。
また、給料前払い制度がない場合でも、 労働基準法第25条では、出産や病気、災害などの非常時であれば、会社は給料の前払いに応じる義務があるとされています。該当する事情がある場合は、一度相談してみましょう。
ただし、前払いで受け取れるのは、既に働いた分の給料に限られます。前回の給料計算締め日以降に働いた分を超える金額は受け取れないため、注意が必要です。
下記記事では、給料を前借りする方法やメリットとデメリットについて、より詳しく解説していますので、ぜひ参考にしてください。
生命保険の契約者貸付を利用する
| メリット | デメリット |
|---|---|
|
|
加入中の生命保険会社に契約者貸付制度があれば、制度を利用してお金を借りられます。契約者貸付制度とは、貯蓄型生命保険の解約返戻金を担保に、保険会社からお金を借りる仕組みです。
解約返戻金のある貯蓄型の生命保険に加入していれば、この制度を利用できる可能性が高いでしょう。しかし、保険商品ごとにお借入れ条件が異なるため、詳しくは契約のしおりや約款を確認するか、保険会社に問合せてください。
契約者貸付のご利用可能額は、保険商品や契約してからの経過年数によって異なりますが、解約返戻金の7~9割以内とされるのが一般的です。
貸付利率が年率2.0%〜5.0%程度とやや低めのため比較的利用しやすい方法といえますが、手続きに数日かかる場合もあります。そのため、今すぐお金が必要な場合は振り込まれるまでの日数を事前に確認しておくことが大切です。
また、ご返済が遅れると、解約返戻金や満期保険金の受け取り額が減ったり、保険契約が失効したりするリスクがある点にも注意しましょう。
銀行の当座貸越を利用する
| メリット | デメリット |
|---|---|
|
|
定期預金があれば、それを中途解約してお金を得ることができます。しかし、目的があって長期間の定期預金をしているのであれば、中途解約したくないというケースもあるでしょう。
そのような場合、当座貸越でお金を借りるという方法があります。
当座貸越とは、普通預金の残高が不足した際に、定期預金を担保にして自動でお借入れできる仕組みです。
自動借入れや貯金担保自動貸付けなど、銀行によって名称はさまざまです。
利用限度額は、通常、担保となる定期預金の9割以内、あるいは一定金額内と設定されています。また、貸付金利(年利)は銀行によって異なりますが、一般的に定期預金の約定金利に0.25%~0.5%程度を加えた利率が適用されます。
ただし、中途解約してお金を用意するのとは異なり、利息を含めたご返済が必要になる点に注意しましょう。
とにかく即金が必要でも絶対にやってはいけないこと
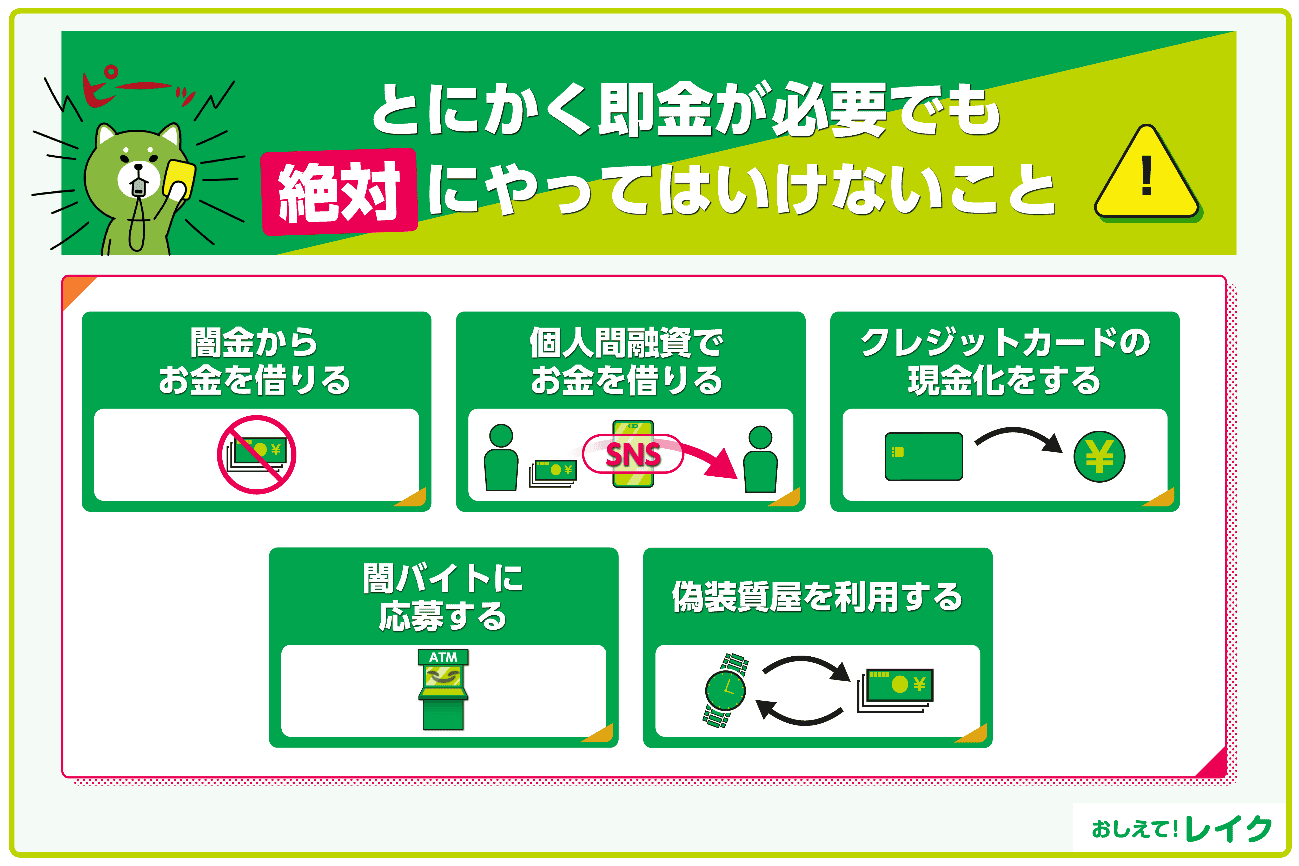
即金でお金を用意しなければいけない状況になると、焦ってしまうこともあるでしょう。しかし、どれだけ緊急であっても、次のような行為は絶対にしてはいけません。
- 闇金からお金を借りる
- 個人間融資でお金を借りる
- クレジットカードの現金化をする
- 闇バイトに応募する
- 偽装質屋を利用する
なぜこれらに手を出してはいけないのかについて、詳しく解説します。
闇金からお金を借りる
すぐにお金を借りられるあてがないと、闇金と呼ばれる違法な貸金業者を頼ろうと考える方もいるかもしれません。
闇金とは、貸金業法で義務付けられている「貸金業登録」をせずに貸金業を営むなど、違法行為をおこなう業者のことです。
そのような違法業者からお金を借りると、法外な利息を請求されるほか、違法な取り立て行為を受けるなどの被害にあう可能性が高くなります。
また、少しでも返済が遅れると、莫大な遅延損害金を請求されることも珍しくありません。気づいたときにはご返済額が雪だるま式に膨れ上がり、返済能力を大幅に超えてしまう恐れがあります。
そのため、たとえ少額であっても、貸金業に登録していない違法業者を利用するのは絶対にやめましょう。
闇金かどうかを見分けるには、金融庁ホームページの「登録貸金業者情報検索サービス」から、貸金業に登録している業者かどうか検索してみるのが有効です。
知らない業者からお金を借りる際には、必ず貸金業者として登録しているかを確認してから、お申込みをしてください。
下記記事では、消費者金融の定義や悪質な闇金との違いをわかりやすく解説していますので、参考にしてください。
個人間融資でお金を借りる
最近ではSNSなどで「お金を貸します」と書き込み、お金の貸し借りを持ちかける「個人間融資」が増えています。
一見、個人がおこなっている気軽なおこづかい稼ぎのようにも見えますが、個人であっても反復してお金の貸付をする行為は貸金業に該当し、貸金業者としての登録が必要です。
貸金業登録をしていないにもかかわらず反復して融資をおこなっている場合は、闇金と同じく違法業者にあたります。
また、闇金業者が個人を装っている場合もあり、法外な金利で違法な貸付がおこなわれているケースもあります。急ぎでお金が必要でも、不確かな相手との取引は絶対に避けましょう。
下記記事では、SNS・インターネットを通じた個人間融資を利用するリスクやトラブル事例を解説していますので、参考にしてください。
クレジットカードの現金化をする
「即日融資」「後払い商品を売却して即日キャッシュバック」などの誘い文句で、クレジットカードの現金化をすすめられることがあります。クレジットカードの現金化とは、換金を目的としてクレジットカードを利用する行為のことです。
形式上はクレジットカードで商品を購入し、その商品と引き換えに「業者による買い取り」や「キャッシュバック」などの方法で、現金を受け取る仕組みです。
しかし、その後はクレジットカード会社へ商品代金を支払う必要があります。業者から受け取る金額は、商品の実際の価値よりも大幅に低いことがほとんどのため、結局は大きな差額を負担することになります。
「レビュー投稿で現金がもらえる」など、クレジットカードの現金化だとわからないように宣伝している場合もあるため、注意が必要です。
また、この行為はクレジット業界でも禁止されており、クレジット契約違反になります。退会処分になることもあり、そうなると一括で利用金額を支払わなければなりません。
非常にリスクが高い行為のため、絶対に利用しないでください。
闇バイトに応募する
SNSやインターネットの掲示板には、仕事の内容を明らかにしないまま、高額な報酬で犯罪の実行役を募集する投稿が掲載されていることがあります。これがいわゆる「闇バイト」です。
闇バイトは「裏バイト」とも呼ばれ、詐欺などの違法行為によって報酬を得ることをいいます。一般的な仕事よりも求人の条件が良すぎる場合は、「闇バイト」の可能性があるため注意してください。
闇バイトに応募すると、強盗や詐欺といった犯罪に加担させられます。また、一度加担してしまうと、「やめたい」と思っても簡単には抜けられません。応募したときに登録した自分や家族の個人情報をもとに、「自宅に行く」「周囲の人に危害を加える」などと脅され、さらに違法行為を強要されるおそれもあります。
SNSや掲示板などで募集されている求人のうち、仕事内容が不明瞭なものや、報酬が不自然に高額なものは、闇バイトである可能性が高いため避けてください。
偽装質屋を利用する
質屋を利用する場合は、「偽装質屋」に注意してください。
偽装質屋とは、形式上は担保価値の低い物品を質に取るように装いながら、実際には高齢者を狙い、年金などを事実上の担保として違法な高金利で貸付をする業者のことをいいます。たとえ質屋の許可を得ていても、その実態は闇金と変わらないケースがほとんどです。
質屋の形をとっていても、「質草は何でもいい」「年金口座から自動引落しにする」などと勧誘してくるのが特徴です。このような質屋は利用しないようにしましょう。
偽装質屋は、貸金業の上限をはるかに超える高金利で貸付をするため、一度借りてしまうとご返済が困難になるリスクがあります。
違法業者も存在するあやしいアプリに注意
近年は、急な出費に対応できるアプリが数多くリリースされており、キャッシングアプリやアプリローン、後払いアプリなど、スマートフォンから手軽に利用できるサービスが増えています。
大手消費者金融でも、お借入れ・ご返済に公式提供のアプリが活用できるようになっているところも多くあります。
一方で、スキマバイトアプリやSNSアプリを通じて、詐欺などの犯罪にかかわる「闇バイト」への勧誘が増えているのも実情です。「即日即金」「すぐに稼げる」など甘い言葉で誘われた場合は、特に注意が必要です。
SNSアプリだけでなく、匿名性の高いメッセージアプリに誘導されるケースもあります。また、SNSを通じた闇金・個人間取引の勧誘もあるため、アプリを利用する際は十分に注意しましょう。
今すぐお金が必要な場合は消費者金融系カードローンもおすすめ
急ぎでお金が必要な場合は、最短で即日融資が可能な消費者金融系カードローンもおすすめです。消費者金融系カードローンは、一般的に以下の流れで利用できます。
- Web・電話・自動契約機・郵送などでのお申込み
- 審査
- ご契約・お借入れ
- ご返済
Web申込みであれば、スマートフォンで24時間いつでも手続きが可能です。来店する必要がなく、急いでいるときのお借入れにも便利でしょう。
また、消費者金融系カードローンでは、無利息期間をご利用できる場合もあります。
お借入れ額によっては、無利息期間のうちにご返済を完了することも可能です。お急ぎの際は、メリット・デメリットを考慮したうえでご検討ください。
消費者金融系カードローンの選び方
消費者金融系カードローンは、複数の会社が提供しています。そのなかから、即金でお金を用意したい方に適した会社を選ぶためのポイントを2つ解説します。
手続きがわかりやすいか
お急ぎのときは、手続きの仕方がわかりやすい消費者金融系カードローンを選ぶことが大切です。
手続きが複雑だったりわかりにくかったりすると、お申込み自体に時間がかかってしまいます。特に「お申込みが審査受付時間のギリギリ」というようなケースでは、手続きをいかにスムーズに進められるかが、即日融資を受けられるかどうかを左右することもあるでしょう。
利用に際してのお手続き方法は、大手の消費者金融系カードローンであっても、次のような違いがあります。内容は会社ごとに異なるため、即金でお金を用意したい場合は注意しましょう。
- アプリのダウンロードが必要か
- 本人確認として提出できる書類の種類(資格確認書が利用できるか、利用可能なパスポートの条件が明記されているか)
- 収入証明書類の提出が必要となるめやすの記載があるか
- 審査結果の通知までにかかる時間や、結果をお知らせする時間のめやすは明記されているか
- 審査後に会員登録などの手続きが必要か
無利息期間があるか
少額のお借入れであれば、給料や報酬が入ったタイミングで早めにご返済できるケースもあります。その際、無利息期間があれば、期間内に返済を終わらせることで、お借入れ額以上の負担をせずに済む場合もあるでしょう。
たとえば、30日間の無利息期間を設けている消費者金融系カードローンを選べば、その分の利息負担を軽減できます。なかには365日間無利息でお借入れできる場合もあるため、お借入れ額にかかわらず、事前に条件をしっかり確認しておくことが大切です。
ここまで取り上げたポイントを押さえている消費者金融系カードローンとして、レイクが挙げられます。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
無利息期間とは、利息が発生しない期間のことで、無利息期間内にお借入れ額を全額返済すれば、利息なしでカードローンを利用することが可能です。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
カードローンを利用する際の注意点
カードローンをご利用の際は、以下の3つのポイントを押さえておきましょう。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
それぞれ、詳しく解説します。
返済計画を立てる
お金を借りると返済がはじまります。そのため、お借入れをする前に、無理のない返済計画を立てておくことが大切です。
毎月無理なくご返済できる金額はどれくらいなのか、いつまでに完済するのかなどの計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると、毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、ご返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」でご返済額やご返済回数をシミュレーションできます。ご希望契約額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数の試算が可能です。
毎月のご返済額からお借入れ可能額を調べることもできます。ぜひご活用ください。
- ※このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
下記記事では、カードローンの返済期日に遅れてしまいそうな場合の対処法や、返済計画を立てる際のポイントについて、詳しく解説していますので参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。
また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なお、ご返済が遅れた場合など、無利息期間が終了いたします。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についてもわかりやすく解説していますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
家計に余裕がある場合は、多めの金額をご返済いただくことでお利息が少なくなり、ご返済総額も減らせます。カードローンのお利息は、以下の計算式で算出します。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
上記の式からわかるとおり、金利の高さだけでなく、お借入れ額が多いほど利息額が増え、ご返済総額も多くなります。
お利息の負担を減らすためにも、余裕があるときはご返済額よりも多めの金額をご返済いただくことをおすすめします。
下記記事では、カードローンの一括返済の方法や注意点について詳しく解説していますので、参考にしてください。
即金についてよくある質問
即金について、代表的な疑問とその回答を3つご紹介します。
すぐにお金を受け取れる方法にはなにがありますか?
すぐにお金を受け取れる方法として、下記の方法があります。
- リサイクルショップで不用品を売る
- 即日払いのアルバイトをする
- 親族や友人からお金を借りる
- 質屋を利用する
- クレジットカードのキャッシング枠を利用する
- 消費者金融系カードローンを利用する
- 給料を前払いしてもらう
- 生命保険の契約者貸付を利用する
- 銀行の当座貸越を利用する
なかでも、最短即日でまとまった金額を用意できる方法として、消費者金融系カードローンがあります。
ただし、お申込みのタイミングや審査状況によっては即日融資にならない場合があるほか、確実に融資を受けられるわけではない点に注意が必要です。
即金アプリを使っても大丈夫ですか?
即金アプリは、違法業者も存在するためおすすめできません。
急ぎの際は「早くお金を用意しなければ」と焦るかもしれませんが、きちんと信頼できる企業を利用することが大切です。
消費者金融系カードローンは学生でも利用できますか?
消費者金融系カードローンは、安定した収入があれば、学生の方でも利用できる場合があります。
ただし、確実に利用できるわけではないことや、計画的に利用する必要があることを念頭に置いておきましょう。
まとめ
この記事では、即金でお金を手に入れる方法や、お金に困っても絶対にしてはいけないことについて解説しました。最後にまとめをご覧ください。
| 即金でお金を手に入れる方法 |
|
|---|---|
| 即金でお金が必要でも絶対にやってはいけないこと |
|
どうしても今すぐお金が必要な場合は、最短即日融資が可能な消費者金融系カードローンの利用をご検討ください。
無利息期間のサービスを提供している消費者金融系カードローンであれば、条件によっては利息を抑えて利用することも可能です。
いつまでにどれくらいのお金が必要かなど、状況に応じて自分に適した方法を選びましょう。
監修者:
齋藤 彩(さいとう あや)
プロフィール:
独立系FPとして資産運用や保険提案、ローン、住宅購入などの個人向け相談業務を中心に、中小企業への企業型確定拠出年金(DC)導入支援も行なう。また、お金の知識をわかりやすく伝えるため、金融メディアへの執筆・監修活動もしている。
資格情報:
1級ファイナンシャル・プランニング技能士、CFP®(Certified Financial Planner)
