手術費用が払えないときの対処法は?
役立つ制度と放置した場合のリスク
更新日:2026年8月31日
公開日:2023年6月21日
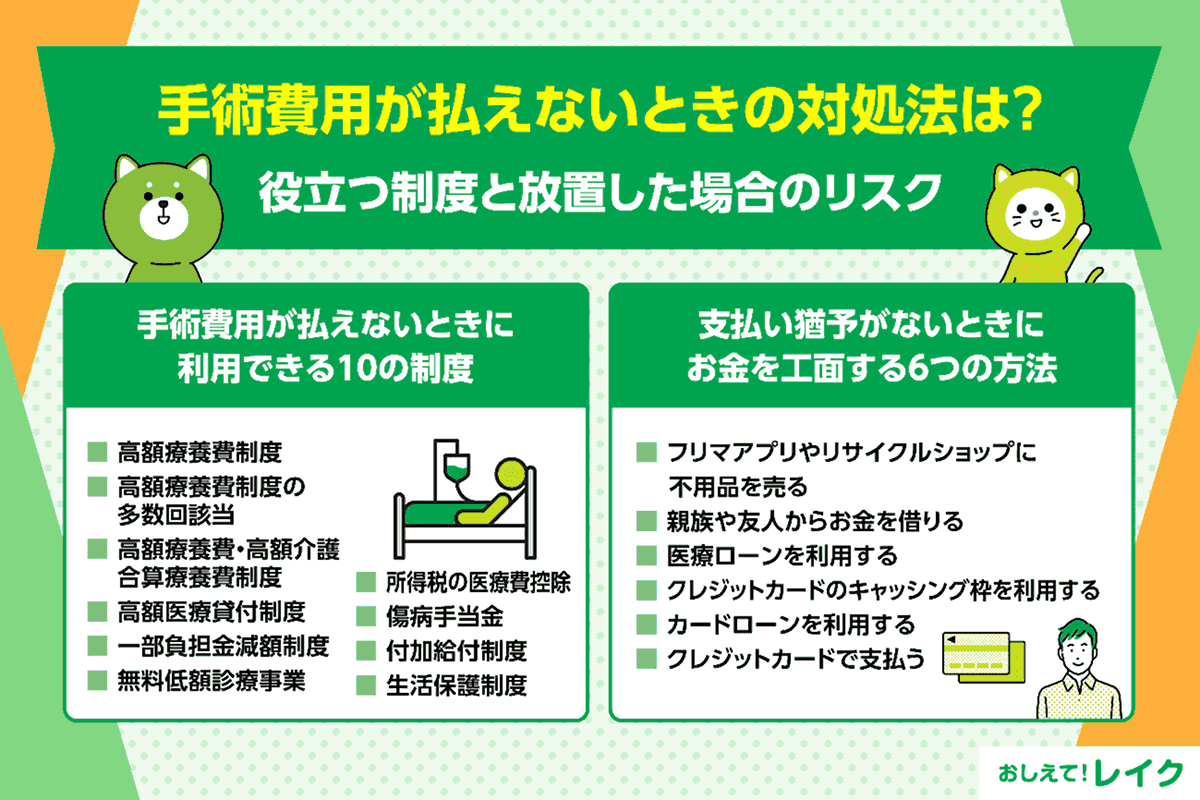
手術が必要になったものの、「まとまった費用を用意できない」「入院費や治療費が想像以上に高く、支払いの見通しが立たない」「手術費用が払えない場合はどうすればいいのか」と不安に感じている方は少なくありません。突然の病気やケガによる手術という身体的負担だけでなく、精神的な負担、さらには、経済的負担は不安や悩みの要因となります。
しかし、手術費用が払えない場合でも、利用できる公的制度や対処法は複数あります。適切に活用すれば自己負担額を大きく抑えることが可能です。
本記事では、手術費用の相場や保険が適用される範囲を整理したうえで、経済的負担を軽減するための制度や具体的な方法を解説します。あわせて、すぐにお金を工面する方法や、支払いを放置した場合に生じるリスクについても触れながら、最善の対処法をわかりやすく紹介します。
手術費用はいくらかかる?|入院費用を含めた医療費のめやす
手術費用は、手術そのものに対して算定される医療費です。病名や症状、手術部位、手術方式によって金額は異なりますが、原則として入院日数が延びても手術費用自体が増えることはありません。
一方、入院費は手術費用に加えて、診察、検査、投薬、入院基本料など、入院中に発生するさまざまな費用を含めて算定される点が特徴です。そのため、入院が長引くほど、差額ベッド代や食事代などが増え、自己負担額が高くなる傾向があります。手術を伴う入院治療では、治療全体としての自己負担額が大きくなりやすい点に注意が必要です。
厚生労働省が公表している高額療養費制度に関する資料では、各疾病における手術を伴う治療に対し、患者個人が実際にかかった費用の一例を紹介しています。
| 疾病名 | 総医療費 | 3割負担分 | 主な治療 |
|---|---|---|---|
| 胃がん | 約295.5万円 | 約88.7万円 | 内視鏡手術 |
| 胃がん | 約496.0万円 | 約148.8万円 | 全摘出+オプジーボ使用 |
| 胃がん | 約216.4万円 | 約64.9万円 | 腹腔鏡手術 |
| 乳がん | 約303.4万円 | 約91.0万円 | 切除術+再建術 |
| 乳がん | 約464.1万円 | 約139.2万円 | 切除術+抗がん剤+分子標的薬 |
なお、これらはあくまで一例であり、すべてのケースで同じ金額になるわけではありません。表に示した金額は、手術を含む治療全体の費用をもとにした参考例であり、実際の自己負担額は、高額療養費制度の適用状況や世帯区分などによって異なります。
また、ここで紹介している費用は、公的医療保険が適用される治療を前提としたものです。先進医療や自由診療に該当する手術費用は保険適用外となり、自己負担は大きくなります。
手術費用が払えないときに利用できる6つの制度
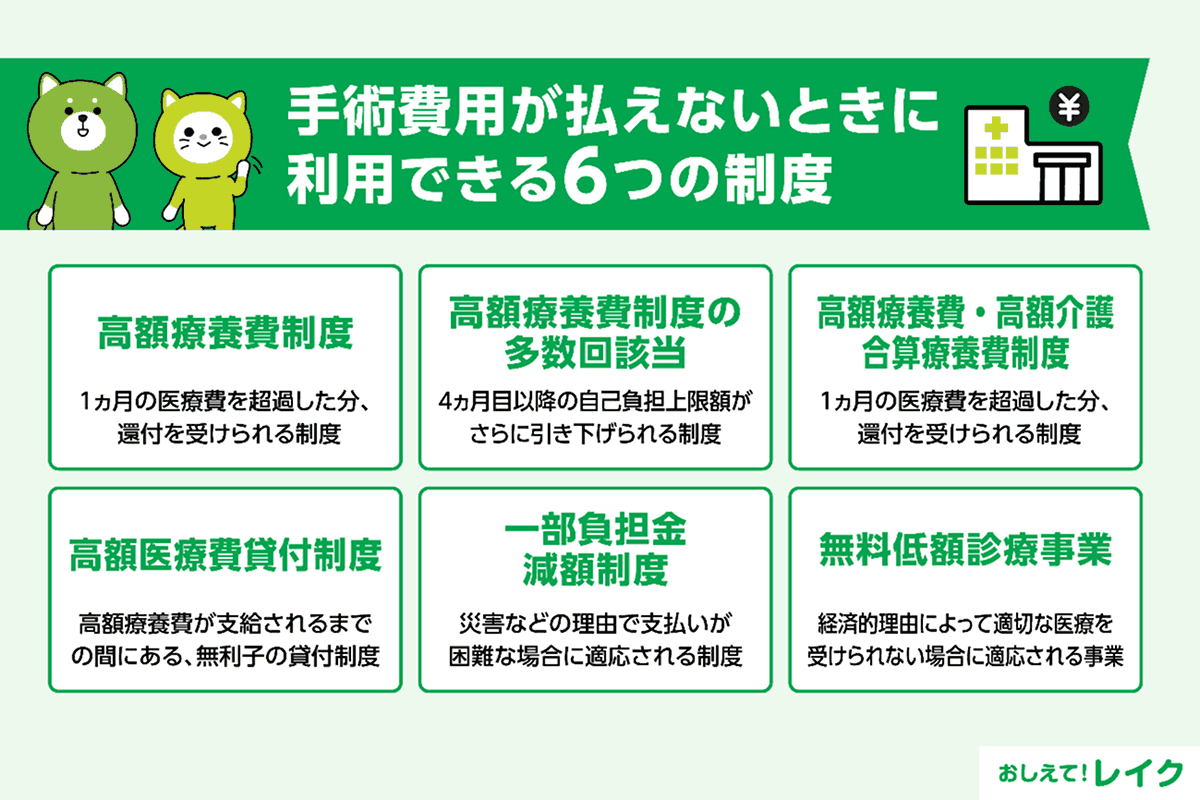
手術をおこなう場合、健康保険が適用されても高額になるケースは多く、家計を圧迫することがあります。手術費用の負担が大きい場合は、次の公的制度を利用できないか確認しておきましょう。
- 高額療養費制度
- 高額療養費制度の多数回該当
- 高額療養費・高額介護合算療養費制度
- 高額医療貸付制度
- 一部負担金減額制度
- 無料低額診療事業
では、これらの制度について解説します。
高額療養費制度
高額療養費制度とは、健康保険の対象となる医療費のうち、1ヵ月(同月の1日~末日)に医療機関や薬局の窓口で支払った額が一定の金額を超えた際に、超過分が支給される制度です。なお、一定の金額とは、年齢や所得に応じて区分されています。
医療費が高額になりそうなことが事前にわかっている場合には、「健康保険限度額適用認定の申請」をしておきましょう。所定の手続きが済むと「限度額適用認定証」が発行されます。
医療機関の窓口で認定証を提示すると、支払額がその月の自己負担の上限額を超えないように調整されるので、一時的に立て替える必要がありません。
高額療養費制度の多数回該当
高額療養費制度の多数回該当とは、その月を含む直近12ヵ月のうち、3ヵ月(3回)以上医療費がひと月の自己負担上限額を超え、なおかつ高額療養費の適用を受けた場合に適用される制度です。4ヵ月目以降の自己負担上限額がさらに引き下げられ、医療費の負担を軽減されます。
手術をする際は、前後に長期的な入院や治療が必要になるケースもあります。高額療養費制度の多数回該当の条件を満たす場合は、状況に応じて申請が必要です。あらかじめ確認し、忘れずに申請しましょう。
高額療養費・高額介護合算療養費制度
高額療養費・高額介護合算療養費制度とは、1年間にかかった健康保険と介護保険の自己負担額を合計し、基準額を超えた場合に適用される制度です。高額療養費制度と同じく、基準額の超過分の還付を受けられます。
高額療養費・高額介護合算療養費制度の基準額は、世帯所得や年齢構成によっても異なります。介護保険を利用している場合は、事前に確認しておきましょう。
高額医療費貸付制度
全国健康保険協会(協会けんぽ)には、高額な医療費が必要な場合に、高額療養費が支給されるまでの間、高額療養費支給見込額の8割相当額を無利子で借りられる貸付制度があります。
高額療養費の支給には、医療機関などから提出された診療報酬明細書の審査がおこなわれるため、決定までに約3ヵ月かかることもあります。
高額医療貸付制度は、そのような場合に医療費の支払いに充てる資金として有用です。
協会けんぽ以外でも、独自の貸付制度を設けている場合があるので確認してみましょう。
一部負担金減額制度
以下のような災害などの理由で手術費用の支払いが困難なときは、一部負担金の減額、免除などができる場合があります。
- 被保険者や世帯主が、震災・風害・水害・火災などの災害により、住宅や家財、そのほかの財産について著しい損害を受けたとき
- 世帯主やおもな生計維持者が、干ばつ・冷害・凍霜害などによる農作物の不作や不良などの理由により、収入が著しく減少したとき
- 世帯主やおもな生計維持者が、事業または業務の休廃止、失業等により収入が著しく減少したとき
- 世帯主やおもな生計維持者が、重篤な疾病や負傷で死亡し、心身に重大な障害を受けたり、91日以上の入院をしたりしたとき(被保険者のみの世帯である場合を除く)
これらに該当する場合は、お住まいの市区町村役場に相談しましょう。
無料低額診療事業
「無料低額診療事業」とは、生計困難者が経済的理由によって適切な医療を受けられない場合に、無料または低額で診療を受けられる事業のことです。
申込方法や減免基準は、医療機関によって異なります。
制度の詳細や実施医療機関については、自治体のホームページかお住まいの管轄の福祉事務所(市役所の福祉担当など)で確認しましょう。
手術費用の負担を軽減する4つの制度
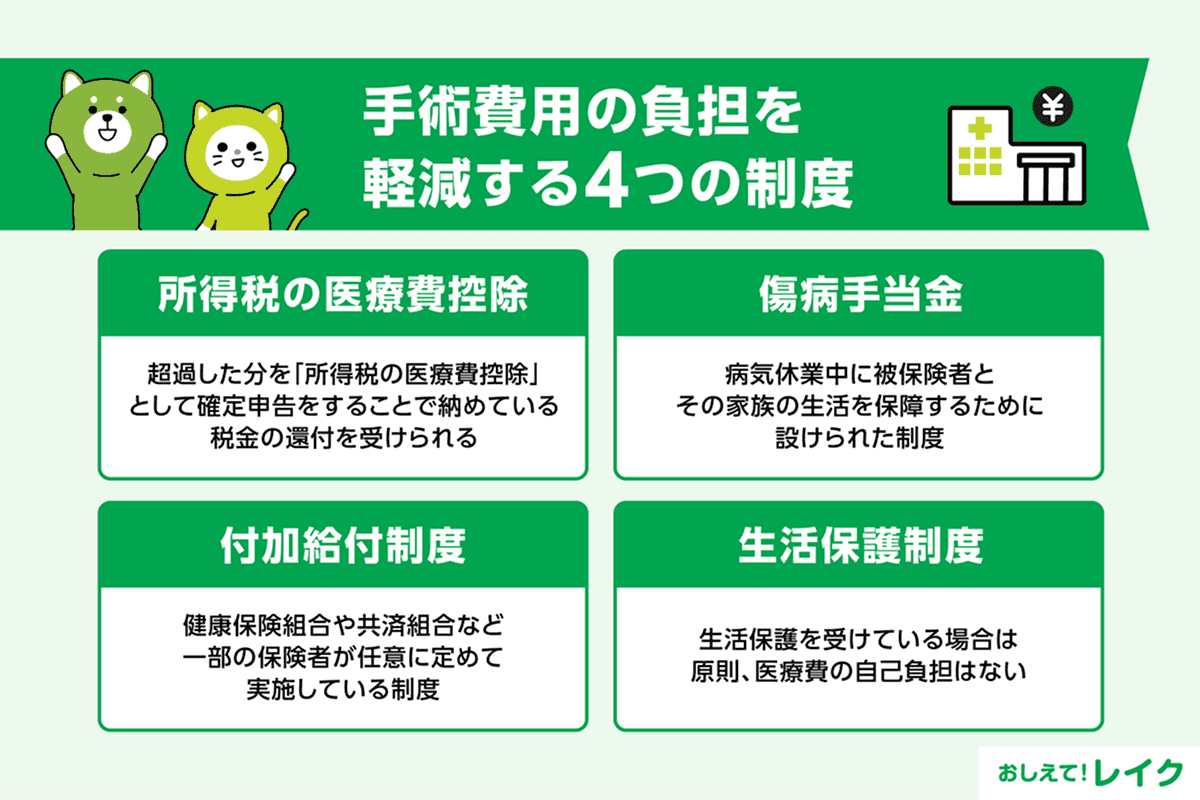
手術を受ける際には、手術費用だけでなく、入院費や通院費などを含めた医療費全体が発生します。以下では、そうした医療費の負担を軽減するための主な制度を紹介します。
- 所得税の医療費控除
- 傷病手当金
- 付加給付制度
- 生活保護制度
これらの制度は、入院を伴う手術だけでなく、日帰り手術や外来で行われる治療費も対象となる場合があります。
所得税の医療費控除
1月1日から12月31日までの1年間に、自己または自己と生計を共にする配偶者や親族のために支払った医療費が一定額を超える場合は、超過した分を「所得税の医療費控除」として確定申告をすることで、納め過ぎた税金の還付を受けられます。
なお、総所得金額等が200万円以上の方は10万円を超える自己負担額が所得控除の対象です。総所得金額等が200万円未満の場合は、総所得金額等の5%の額を超える自己負担額が所得控除の対象となります。
傷病手当金
傷病手当金とは、病気休業中に被保険者とその家族の生活を保障するために設けられた制度です。被保険者が病気やケガで会社を休み、勤め先から十分な報酬が受けられない場合に支給されます。
傷病手当金を申請するための条件は以下の4つです。
- 業務外の理由による病気やケガで、その療養をするための休業である
- 療養のために仕事ができない
- 連続する3日間を含み4日以上休んでいる
- 休業期間中給与の支払いがない
傷病手当金を活用すれば、手術をして働けなかったり、入院が必要で給料が減ってしまったりする不安を減らせます。
利用する場合は、加入している健康保険(協会けんぽや健康保険組合)のホームページなどで制度内容を確認しましょう。申請手続きは、原則として勤務先を通じて行います。
付加給付制度
付加給付制度とは、健康保険組合や共済組合など、一部の健康保険が任意に定めて実施している制度のことです。
ひと月(1日から月末)に窓口で支払った医療費の自己負担額が、独自に設定された限度額を超えた場合に、その分が付加給付として支給されます。
ただし、国民健康保険や協会けんぽは付加給付制度がないため、そのほかの健康保険に加入している場合に確認してみましょう。
生活保護制度
生活保護を受けている場合は原則、医療費の自己負担はありません。
ただし、通常の大部屋と異なる個室などに受給者が希望して入院した際に追加でかかる差額ベッド代や、保険診療の対象外となる費用などは自己負担が発生するため、注意しましょう。
医療費が払えない場合の対処法については、下記記事で詳しく解説していますので、参考にしてください。
手術費用を抑えるためにできる4つの工夫
手術費用は、公的制度を利用するだけでなく、医療機関の選び方や入院前の準備によっても負担を軽減できる場合があります。入院前からできる現実的な対策をわかりやすく整理します。
事前に費用の概算を確認する
手術費用の自己負担を少しでも抑えるには、事前に医師や医療機関の事務担当者へ、費用の概算を確認することが大切です。
医療機関によって料金設定や算定方法が異なるため、同じ手術でも費用に差が出るケースは少なくありません。あらかじめ目安となる金額を把握しておけば、予想外の出費を防ぎやすくなるでしょう。また、治療や薬以外にかかる、食事代や差額ベッド代などの費用も前もって確認できます。
不明点があればその場で質問でき、納得したうえで治療に臨める点も大きなメリットです。
差額ベッド代がかからない部屋を選ぶ
差額ベッド代は公的医療保険の対象外であり、選ぶ部屋の種類によって入院費の自己負担額が大きく変わります。入院期間が長引いた場合、個室や少人数部屋では1日あたり数千円から数万円の差が積み重なるケースも少なくありません。こうした仕組みを踏まえ、差額ベッド代がかからない部屋を選ぶだけでも節約につながります。
ただし、病院の空き状況によっては希望どおりの部屋を利用できない場合もあるため、入院が決まった時点で早めに相談しておくとよいでしょう。
ジェネリック薬品が使えるか相談する
ジェネリック薬品は、特許期間が切れた先発医薬品と同じ有効成分で作られた後発医薬品です。同じ効果が期待できる薬を、より低コストで利用できます。
手術を受ける際は、手術料そのものに加えて、入院中や退院後の薬剤費なども発生するケースが多いでしょう。こうした手術に伴う自己負担を抑えるには、処方される薬をジェネリック薬品に変更できるか相談する方法も一手です。
医師や薬剤師に相談するだけで切り替えられるケースも多く、特別な手続きが不要な点もメリットです。無理なく実践しやすい方法として、事前に使用できるか確認しておくとよいでしょう。
民間保険で受け取れる給付金を確認する
民間の医療保険に加入している場合、入院や手術に対して給付金を受け取れる可能性があります。給付内容や支給条件は保険商品ごとに異なるため、事前に契約内容を確認しておくことが大切です。
あらかじめ給付金の金額や支給タイミングを把握しておけば、自己負担額のめやすが立てやすくなり、費用面の不安も軽減できます。給付金の活用により、手術費用の実質的な負担を大きく抑えられるケースもあるため、忘れずにチェックしましょう。
手術費用が払えないときの3つの対処法
先述のように公的医療制度の利用で、手術費用の負担を軽減できる場合があります。しかし、公的制度が適用されない場合や、適用を受けても手術費用が払えないときは、次の方法を試してみましょう。
- 自治体の福祉担当課に相談する
- 医療機関に相談する
- 金融機関に相談する
医療機関によっても対応が異なります。緊急手術を除き、入院前に支払い方法を決めておくようにしておくことが大切です。
自治体の福祉担当課に相談する
医療機関によっては、無料低額診療事業を実施していることがあります。あらかじめ自治体に相談しておくと、適切な医療機関を紹介してもらえます。
医療機関に相談する
支払いが遅れそうな場合は、早めに医療機関に確認しておきましょう。病院によっては、専門の部署が設置されており、公的制度の案内や支払い方法について説明を受けられる場合があります。
また、手術費用を支払えないかもしれないと分かった時点で、早めに分割払いの可否や、支払い期限の延長ができないか、医療機関に相談することも大切です。状況によっては、分割払いや後日払いに対応してもらえるケースもあります。
金融機関に相談する
医療費向けのローンを提供している金融機関もあります。ただし、お申込みからお借入れまでに時間がかかることもあるので、できれば入院前にお借入れ額や貸付利率(年率)を確認しておきましょう。
医療ローンの審査項目やお申込みに必要な書類などは、下記記事で詳しく解説していますので、ぜひ参考にしてください。
手術費用の支払いまで猶予がない場合の6つの工面方法
手術費用のお支払いまでに猶予がなく、手元にお金がない場合は、以下の対処法を検討しましょう。
- 親族や友人からお金を借りる
- 医療ローンを利用する
- クレジットカードで支払う
- クレジットカードのキャッシング枠を利用する
- カードローンを利用する
- フリマアプリやリサイクルショップに不用品を売る
親族や友人からお金を借りる
親族や友人に手術費用を借りられないか相談してみましょう。
もし借りられるのであれば、相手に不安を与えないためにも必要な手術である点を伝えたうえで、借用書を作成することが重要です。返済額や返済日時を明確に取り決めて借用書に記載することで、相手に安心感を与えられます。
また、借用書に記載したとおりに返済する姿勢も欠かせません。お金が原因で家族や友人との信頼関係を失わないように注意しましょう。
下記記事では、親族や友人にお金を借りる際にどのように伝えれば理解を得やすいのか、借りる前に誰に相談すればよいのかを解説していますので、参考にしてください。
医療ローンを利用する
医療ローンは、手術や入院などの医療費に特化したローンで、まとまった費用を分割で返済できる点が特徴です。一般的なカードローンと比べて貸付利率(年率)が低めに設定されていることが多く、返済時の負担を抑えやすいメリットがあります。
急な手術や高額な医療費が必要になった場合でも、無理のない支払い計画を立てる選択肢のひとつです。
なお、歯科の支払いで役立つデンタルローンについては、以下の記事で解説しています。
クレジットカードで支払う
病院によっては、クレジットカードで支払える場合もあります。クレジットカードで支払えれば、カード利用料金の引落し日まで猶予ができるため、それまでに手術費用を用意するように動けます。
また、クレジットカードは分割払いに変更できる可能性もあります。ただし、3回以上の分割は手数料が発生するので注意しましょう。
下記記事では、クレジットカードとカードローンの違いについて詳しく解説していますので、参考にしてください。
また、下記記事ではクレジットカードの引落し日の注意点や、お支払いが間に合わない場合の対処法などを解説していますので、あわせてご覧ください。
クレジットカードのキャッシング枠を利用する
お手持ちのクレジットカードにキャッシング枠が設定されている場合は、枠の範囲内なら審査不要でお金を借りられます。クレジットカードを使って、提携ATMでキャッシングすることも可能です。
ただし、
- クレジットカードにキャッシング枠がない
- キャッシング枠上限まで利用している
- そもそもクレジットカードを契約していない
といった場合はすぐに利用できないので注意しましょう。
下記記事では、クレジットカードのキャッシング枠を利用するメリットや、利用方法について詳しく解説していますので、ぜひ参考にしてください。
また、クレジットカードのキャッシング枠の仕組み、後述のカードローンとの違いについては下記記事で詳しく解説していますので、あわせてご覧ください。
カードローンを利用する
今すぐ手術費用が必要な場合は、カードローンでお金を借りる方法もあります。
カードローンは、ほかのローンと比べてお借入れまでの時間が短い傾向にあります。また、原則として使途自由なので、手術費用も含めて複数の用途で活用できる点もカードローンの特徴です。
カードローンには消費者金融系と銀行系の二種類があります。
| 消費者金融系カードローン | 銀行系カードローン | |
|---|---|---|
| 貸付利率(年率) | 高め | 低め |
| 最短即日融資 | 扱っているところもある | 扱っていないところが多い |
| 無利息サービス | 扱っているところもある | 扱っていないところが多い |
銀行系カードローンは、貸付利率(年率)は低めなものの最短即日融資に対応していません。また、無利息サービスもないことがほとんどです。
対して、消費者金融系カードローンは貸付利率(年率)がやや高くなるものの、即日融資に対応しているものもあり、お申込みの日に借りられる場合があります。無利息サービスを提供しているところもあるため、上手に活用することで銀行系カードローンよりも利息を抑えられる可能性もあります。
レイクのカードローンは、医療費や手術費用に困ったときにも役立ちます。即日対応も可能であり、突発的にお金が必要になった際も安心です。ここでは、レイクご利用中のお客さまの声をご紹介します。
下記記事では、カードローンの特徴やメリット・デメリット、消費者金融系カードローンと銀行系カードローンの違いについて詳しく解説していますので、ぜひ参考にしてください。
また、下記記事では、消費者金融系カードローンの金利相場などについて詳しく解説していますので、あわせてご覧ください。
フリマアプリやリサイクルショップに不用品を売る
手術費用を用意する方法として、リサイクルショップやフリマアプリなどを利用して不用品を売る方法があります。
特に、支払い期限まで猶予がない場合は、リサイクルショップなどの買い取り業者に直接売るのがおすすめです。その場で現金を受け取れるので、口座に入金されるのを待つ必要がありません。
ただし、買い取ってくれる業者があったからといってすぐに売ってしまうと、相場よりも低い価格で手放すことになりかねないため、注意しましょう。
時間が許す限り複数の買い取り業者から見積もりを取り、より高く買い取ってもらえる業者に売るようにすることが大切です。Webで中古品の相場を調べておけば、相場を下回る価格を提示された場合に交渉できる可能性もあります。
フリマアプリで売る場合は、入金までに時間がかかるため、すぐに手術費用を用意しなければならない場合には向きません。しかし、リサイクルショップに売るよりも高く売却できる可能性があります。
ただし、いつ買い手がつくかわからないことや、必ず売れるとは限らないことを理解しておきましょう。
入院費の公的医療保険が適用される範囲
入院費は、公的医療保険が適用されるものと適用されないものに分けられます。自己負担額を正しくイメージするためには、それぞれの範囲を理解しておくことが大切です。ここでは、保険が適用される費用と対象外となる費用について解説します。
保険が適用される入院費用
公的医療保険が適用される入院費用は、原則として自己負担は1~3割です。ただし、負担割合は年齢や所得によって異なります。対象となる主な費用は、以下のとおりです。
- 診察費(入院・外来)
- 治療費(手術・処置・投薬など治療に必要な医療行為)
- 薬局調剤医療費
- 検査費(血液・画像など必要な検査)
- 入院基本料(標準的な病室・看護にかかる費用)
- 入院時食事療養費(公定の「標準負担額」に応じて一部負担)
これらは保険診療として計算されるため、医療費全体の自己負担額を大きく抑えられる点が特徴です。
保険の対象外となる費用
入院時に発生しやすい費用の中には、公的医療保険の対象外となり、全額自己負担になるものもあります。
- 差額ベッド代(個室・特別室など標準外の病室代)
- 先進医療費(保険対象外の高度医療)
- 自由診療費(保険外の追加治療や選択医療)
- 日用品・消耗品(パジャマ、タオル、日用品セットなど)
手術費用を払わずに放置した場合の3つのリスク
手術費用を支払わずに放置していると、以下のようなリスクが発生します。
- 保証人に連絡される
- 支払いを催促される
- 調停・民事訴訟を起こされる
では、詳しく説明します。
保証人に連絡される
期日までに手術費用を支払わなかったり、医療機関からの連絡を無視したりしていると、入院手続きの際に立てた保証人に連絡される可能性があります。
保証人になってくれた方に迷惑となるので、医療機関からの連絡を無視するようなことはしてはいけません。
支払いを催促される
手術費用を期限までに支払わなかった場合、郵便や電話、訪問などの方法で、支払うように催促されることがあります。
催促の連絡を無視していると、法的措置へと移行するための最後通告として「催告書」が内容証明で送られてくる可能性があります。
調停・民事訴訟を起こされる
催告を無視していると、調停や民事訴訟を起こされる可能性があります。
調停は、裁判所にて調停員が仲介に入り、話し合いによる和解を目指す手続きです。
一方、民事訴訟とは、法廷で双方の言い分を聞き、証拠を調べたうえで、判決によって問題解決を図る手続きのことです。
万が一、民事訴訟を起こされた場合、強制執行によって給与や銀行口座など財産を差し押さえられる可能性もあります。
手術費用で生活費が不足したらカードローンも検討を
もし、手術や入院によって一時的に生活費が不足した場合は、カードローンのご利用もご検討ください。
無利息サービスを設けているカードローンであれば、利息の負担を軽減できます。
また、消費者金融系カードローンであれば、最短即日融資に対応している場合があり、お急ぎの際にもご利用いただけます。
レイクはWebからのお申込みの場合、21時(日曜日は18時)までに審査・必要書類の確認を含むご契約手続きが完了すると、最短8分での融資が可能です(※)。
- 一部金融機関および、メンテナンス時間等を除きます。お申込時間や審査状況によりご希望にそえない場合があります。
カードローンを利用する際の注意点
カードローンは、ご利用限度額の範囲内で繰り返しお借入れが可能です。このようなカードローンの特性上、ご利用の際には以下の3つのポイントを押さえておきましょう。
- 返済計画を立てる
- 金利や無利息期間などの契約内容を確認する
- 余裕がある場合は多めの金額を返済する
以下で詳しく解説します。
返済計画を立てる
お金を借りるとご返済がはじまります。借りる前に無理のない返済計画を立てておくことが重要です。毎月無理なくご返済できる金額はどのくらいなのか、いつまでに完済するのか計画を立ててから、カードローンにお申込みください。
また、カードローンはほかのローンとは異なり、ご利用限度額の範囲内で繰り返しお借入れが可能です。追加でお借入れすると毎月のご返済額やご返済期間が変わることもあるため、その都度、返済計画を立て直すことが大切です。
カードローン会社の公式サイトには、ご返済シミュレーション機能があります。
レイクの場合、「ご返済シミュレーション」で返済回数をシミュレーションできます。ご希望契約額の入力と無利息期間を選択すれば、毎月のご返済額とご返済回数が試算できます。
毎月のご返済額から検討可能なお借入れ額を調べることもできます。ぜひご活用ください。
- このシミュレーションでの試算結果は参考値です。実際のご返済内容とは異なる場合があるので、あくまでもめやすとしてご確認ください。
カードローンの返済期日に遅れてしまった場合に生じるリスクや、遅れた場合の対処法について下記記事で詳しく解説していますので参考にしてください。
金利や無利息期間などの契約内容を確認する
カードローンをご利用の際は、必ず金利やご利用限度額などのご契約内容をご確認ください。また、無利息サービスをご利用の場合は、いつまで無利息期間が適用されるのかもご確認ください。
レイクでは、Webでお申込み、はじめてご契約などの諸条件を満たしたお客さまは365日間の無利息サービスをご利用いただけます。
ご利用条件:Web申込み・はじめてのご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)かつご契約後59日以内に収入証明書類の提出とレイクでの登録完了が必要
上記ご利用条件を満たさない方は60日間無利息または30日間無利息をご利用いただけます。
さらに、「1秒診断」では、簡単な項目を入力するだけで、お借入れが可能かどうかを事前に診断することも可能です。
なお、レイクの無利息期間開始日は「ご契約日の翌日から」となります。「お借入れ日の翌日から」ではありませんのでお気をつけください。また、無利息期間経過後は通常金利が適用されます。
無利息期間中にもご返済日があります。会員ページでご返済日をご確認いただき、ご返済に遅れないようご注意ください。なおご返済が遅れた場合など、無利息期間が終了いたします。
カードローンの金利については下記記事でも詳しく解説しています。金利の仕組みや計算方法についても分かりやすい内容になっておりますので、ぜひ参考にしてください。
余裕がある場合は多めの金額を返済する
カードローンの利息は、借入残高と借入日数に応じて日々発生するため、早く返済するほど借入期間が短くなり、利息の総額を抑えられます。
カードローンの利息は、以下の計算式で算出されます。
利息=お借入れ額×貸付利率(年率)÷365日(うるう年は366日)×お借入れ日数
この式から分かるとおり金利の高さだけでなく、お借入れ額が多いほど利息額が増え、結果として返済総額も多くなります。
そのため、家計に余裕がある場合は、約定返済額よりも多めに返済することで元金を効率よく減らし、利息負担を軽減できます。
また、レイクでは、いつでも繰上げ返済が可能です。複数のご返済方法が用意されているため、ご自身のライフスタイルに合わせた方法で無理なく進められるでしょう。
下記記事では、カードローンの一括返済の方法や注意について詳しく解説していますので、参考にしてください。
手術費用に関するよくある質問
ここでは、手術費用に関してよくある質問をまとめました。ぜひ参考にしてください。
手術費用は分割払いできる?
手術費用の支払いは原則として一括払いが基本です。しかし、医療機関によっては分割払いや支払い期限の延長に応じてもらえる場合もあります。
また、クレジットカードの分割払いやリボ払い、カードローンなどを利用すれば、実質的に分割で支払うことも可能です。支払いが難しいと感じた場合は、無理に抱え込まず、早めに病院の相談窓口で対応方法を確認しておくと安心です。
収入が少ないと手術を断られる?
日本では国民皆保険制度により、原則として、収入の多寡のみを理由に必要な医療行為が受けられなくなることはありません。医療費の自己負担が高額になった場合でも、高額療養費制度や一部負担金の減免制度などを利用すれば、負担を抑えられる仕組みが整えられています。
支払いに不安がある場合は、早めに病院の相談窓口や自治体の福祉担当課へ相談すると、利用できる制度や支援策について具体的な案内を受けられます。
高額療養費の申請書類はどこでもらえる?
高額療養費の申請書類は、加入している医療保険の窓口や公式Webサイトから入手できます。協会けんぽや健康保険組合、国民健康保険など、保険の種類によって手続き方法や様式が異なるため、まずは自分がどの保険に加入しているかを確認しておきましょう。
また、病院の相談窓口でも必要書類や申請方法について案内を受けられます。長期治療や高額な医療費が見込まれる場合は、事前に手続きを進めておくと安心です。
無保険の場合の手術費用はどうなる?
公的医療保険に加入していない場合、手術や入院にかかる医療費は原則として全額自己負担です。日本は国民皆保険制度を採用していますが、保険料の未納や手続きの遅れ、生活の本拠地が海外にある場合など、一定の事情により無保険の状態になるケースもあります。
ただし、状況によっては国民健康保険へ遡って加入でき、保険が適用される可能性があります。
また、支払いが難しい場合には、生活保護の医療扶助や自治体の支援制度を利用できる可能性もあるため、早めに相談することが大切です。
まとめ
この記事では、手術費用が払えない場合に利用できる制度や対処法を紹介しました。最後にまとめをご覧ください。
| 手術費用が払えない場合に利用できる制度 |
|
| 手術費用の負担を軽減できる制度 |
|
| 手術費用が払えない場合の対処法 |
|
| 手術費用を工面する方法 |
|
手術費用は、まとまったお金が必要になるケースも少なくありません。しかし、日本は手術費用に活用できる制度が充実しています。適切に利用し、手術費用の負担軽減につなげていきましょう。
手術や入院によって一時的に生活費が不足する場合は、カードローンのご利用もご検討ください。レイクなら最短8分での融資も可能なので、お急ぎの際にもご利用いただける可能性があります(※)。
- 一部金融機関および、メンテナンス時間等を除きます。お申込み時間や審査状況によりご希望にそえない場合があります。
監修者:
大竹 麻佐子(おおたけ まさこ)
プロフィール:
証券会社、銀行、保険会社など金融機関での勤務を経てFP事務所開業。より豊かに自分らしく生きるためには、「お金と向き合うこと」が大切との想いから、相談・執筆・講師として活動。知識だけでない経験を踏まえたアドバイス、そしてサポートを提供。
資格情報:
CFP、相続診断士
